猜你想问
这份研报主要分析了烧碱的哪些方面?
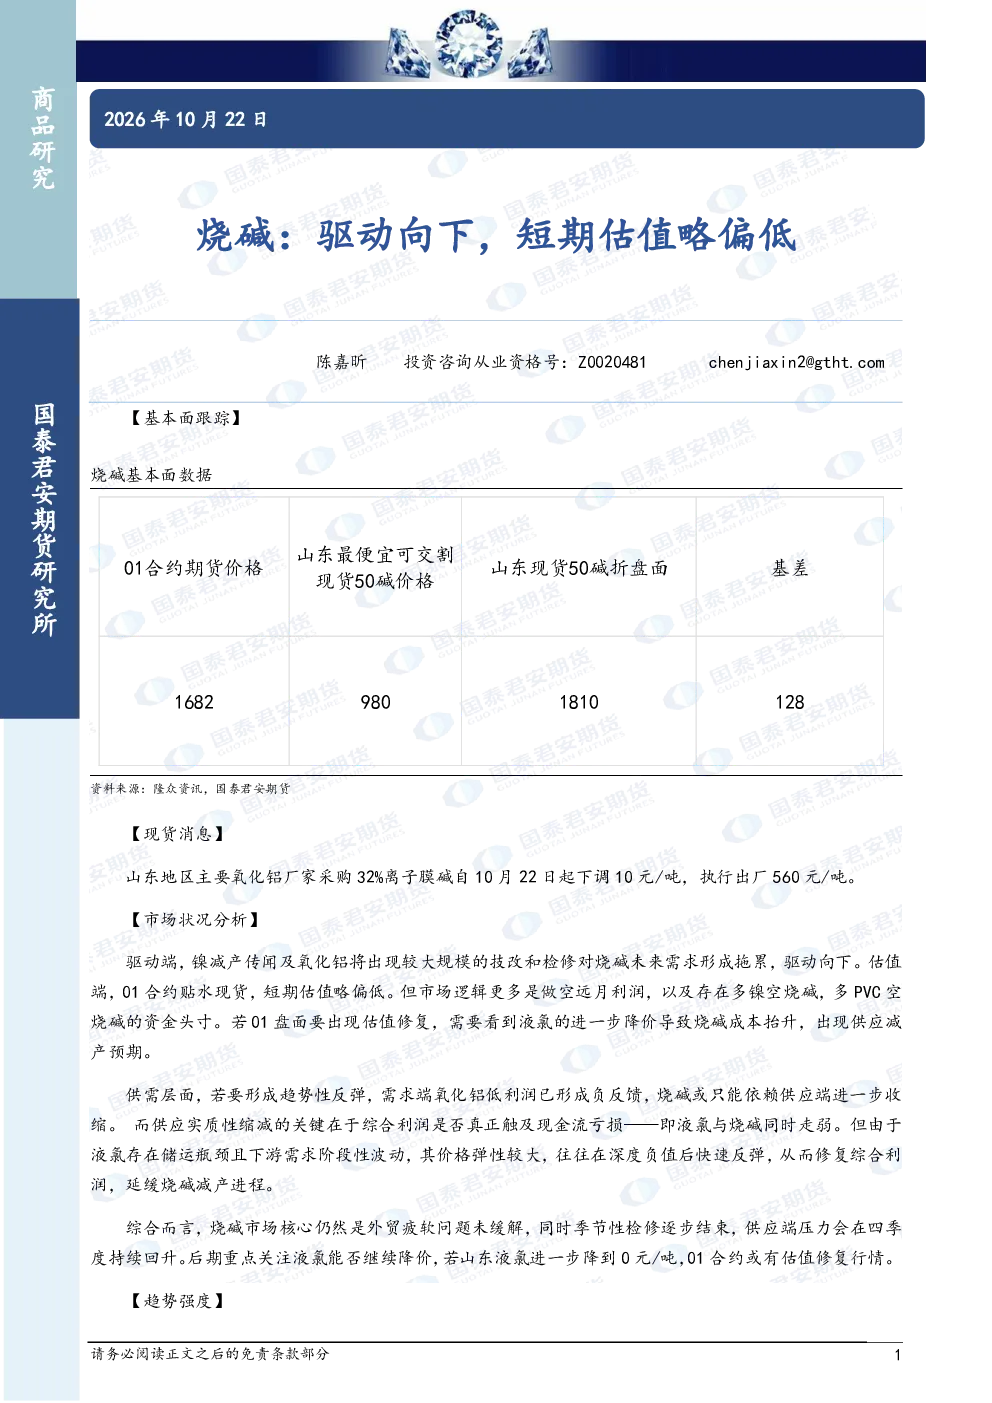
本研报主要分析了烧碱的基本面跟踪数据,山东地区主要氧化铝厂家采购32%离子膜碱价格下调情况,以及市场状况分析中的驱动端、估值端、供需层面和核心问题。报告指出镍减产传闻及氧化铝技改检修将拖累烧碱需求,01合约贴水现货短期估值偏低,但市场逻辑更多是做空远月利润,存在多镍空烧碱、多PVC空烧碱的资金头寸。此外,报告还分析了氧化铝低利润形成的负反馈,烧碱反弹依赖供应端收缩,以及外贸疲软和季节性检修结束导致四季度供应端压力回升等问题。
烧碱行业未来发展趋势如何?
烧碱行业未来发展趋势受多重因素影响。从驱动端看,镍减产传闻及氧化铝大规模技改和检修将拖累烧碱未来需求,驱动价格下行。从估值端看,01合约贴水现货,短期估值略偏低,但市场逻辑更多是做空远月利润,存在多镍空烧碱、多PVC空烧碱的资金头寸。供需层面,氧化铝低利润已形成负反馈,烧碱反弹依赖供应端收缩,关键在于液氯与烧碱综合利润触及现金流亏损,但液氯价格弹性大,深度负值后易快速反弹,延缓烧碱减产进程。外贸疲软未缓解,季节性检修结束导致四季度供应端压力回升,整体趋势偏弱。
研报重点分析了烧碱的哪些分析方向?
研报重点分析了烧碱的驱动端、估值端、供需层面和核心问题。驱动端方面,报告指出镍减产传闻及氧化铝技改和检修将拖累烧碱需求。估值端方面,01合约贴水现货,短期估值略偏低,但市场逻辑更多是做空远月利润,存在多镍空烧碱、多PVC空烧碱的资金头寸。供需层面,报告强调氧化铝低利润已形成负反馈,烧碱反弹依赖供应端收缩,关键在于液氯与烧碱综合利润触及现金流亏损。核心问题方面,外贸疲软未缓解,季节性检修结束导致四季度供应端压力回升。
当前烧碱市场现状如何判断?
当前烧碱市场现状表现为驱动向下,短期估值略偏低。基本面数据显示,山东地区主要氧化铝厂家采购32%离子膜碱价格自10月22日起下调10元/吨,执行出厂560元/吨。市场逻辑更多是做空远月利润,存在多镍空烧碱、多PVC空烧碱的资金头寸。氧化铝低利润已形成负反馈,烧碱反弹依赖供应端收缩,但液氯价格弹性大,深度负值后易快速反弹,延缓烧碱减产进程。外贸疲软未缓解,季节性检修结束导致四季度供应端压力回升,整体趋势偏弱。
研报提示了哪些相关风险?
研报提示了烧碱市场的主要风险,包括外贸疲软未缓解,季节性检修结束导致四季度供应端压力回升。此外,供应缩减的关键在于液氯与烧碱综合利润触及现金流亏损,但液氯价格弹性大,深度负值后易快速反弹,延缓烧碱减产进程。若01盘面出现估值修复,需液氯进一步降价导致烧碱成本抬升,并形成供应减产预期,但目前市场核心矛盾仍是外贸疲软和供应端压力,短期估值偏低但反弹需液氯成本端支撑。