猜你想问
美国通胀数据对金价有何影响?
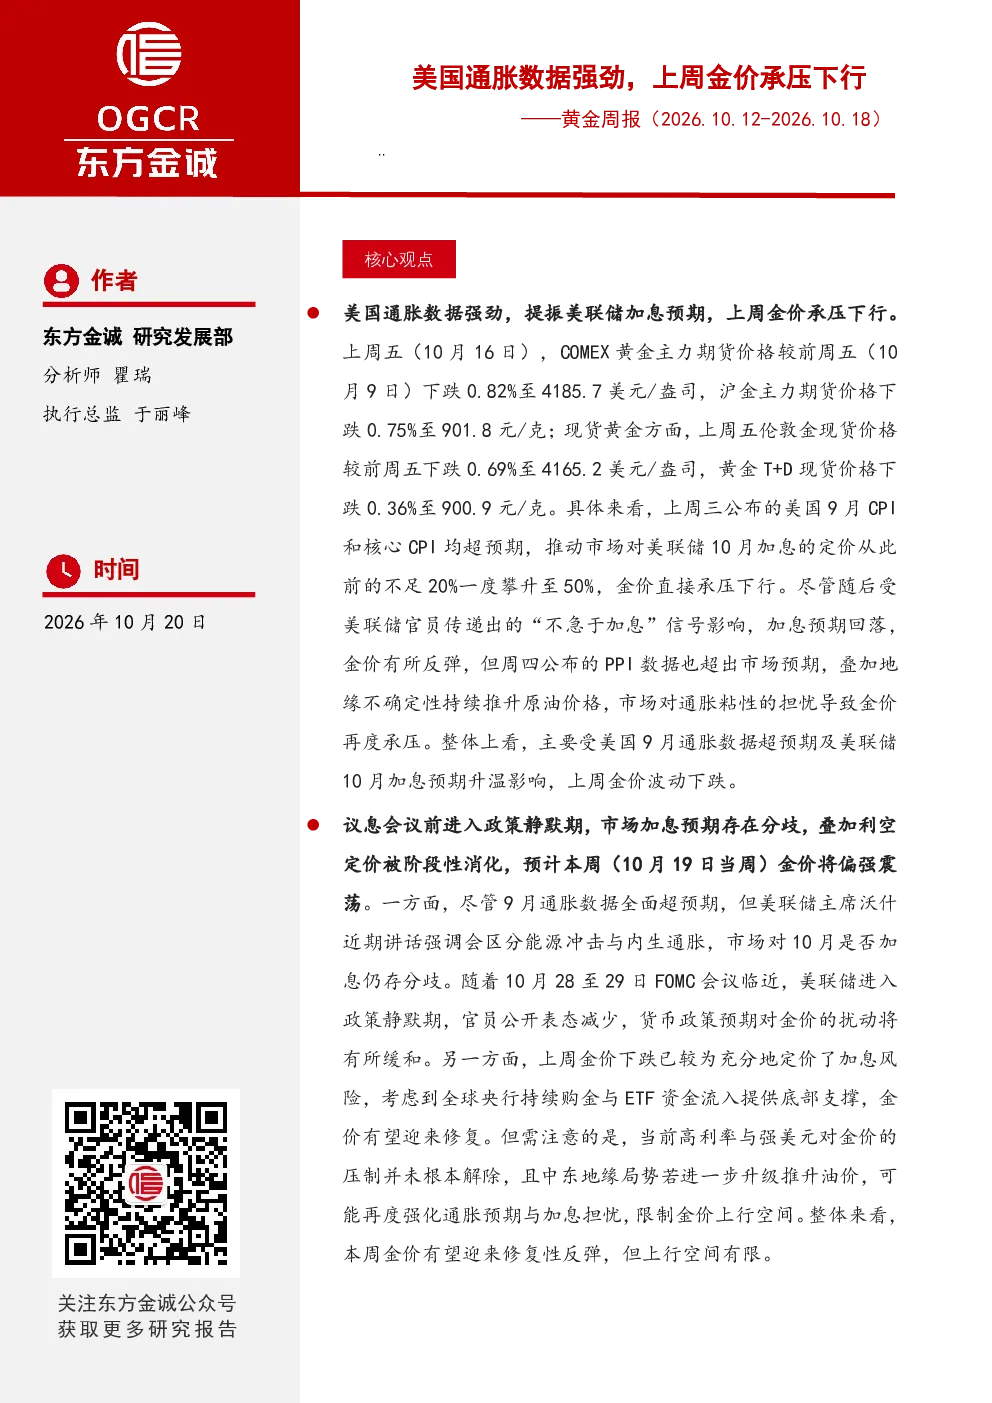
美国通胀数据强劲,特别是9月CPI和核心CPI均超预期,提振了美联储加息预期,导致上周金价承压下行。CPI环比上涨0.6%,核心CPI环比上涨0.3%,均超出预期,能源价格和服务价格是主要驱动因素。市场对美联储10月加息的定价一度攀升至50%,直接打压金价。尽管美联储官员随后传递出“不急于加息”的信号,加息预期有所回落,但周四公布的PPI数据也超出市场预期,叠加地缘不确定性推升原油价格,进一步加剧了市场对通胀粘性的担忧,导致金价再度承压。整体来看,上周金价主要受美国9月通胀数据超预期及美联储10月加息预期升温影响而波动下跌。
上周黄金市场的主要价格走势如何?
上周黄金市场整体承压下行。COMEX黄金主力期货价格收于4185.7美元/盎司,下跌34.6美元/盎司;沪金主力期货价格收于901.8元/克,下跌6.8元/克。伦敦金现货价格收于4165.2美元/盎司,下跌29.0美元/盎司;黄金T+D现货价格收于900.9元/克,下跌3.3元/克。黄金内外盘价差扩大至5.52元/克,金油比下行,金银比和金铜比上行。持仓方面,全球黄金ETF持仓量小幅增加,国内黄金T+D成交量小幅回升,但黄金CFTC资管机构多头持仓减少,空头持仓增加,净持仓量延续减少,显示空头力量占优。黄金隐含波动率微幅下行,COMEX黄金期货库存小幅下降。
报告对黄金行业发展趋势有何分析?
报告指出,黄金行业受宏观经济和货币政策影响显著。美国通胀数据强劲推动美联储加息预期,短期内对金价形成压制。但长期来看,全球央行持续购金与ETF资金流入为金价提供底部支撑。美联储官员对加息态度存在分歧,市场在政策静默期前对10月是否加息的预期尚不明确。随着FOMC会议临近,官员公开表态减少,货币政策预期对金价的扰动将有所缓和。此外,高利率与强美元仍是金价的主要压制因素,中东地缘局势若升级推升油价,可能再度强化通胀预期与加息担忧,限制金价上行空间。
当前黄金市场处于什么状态?
当前黄金市场处于波动下跌状态,主要受美国通胀数据超预期及美联储加息预期升温影响。上周公布的美国9月CPI和核心CPI均超预期,推动市场对美联储10月加息的定价大幅上升,导致金价承压下行。尽管美联储官员传递出“不急于加息”的信号,金价有所反弹,但随后PPI数据超预期及地缘不确定性推升原油价格,再度强化通胀担忧,打压金价。市场整体呈现空头力量占优的格局,但考虑到全球央行购金与ETF资金流入提供底部支撑,金价有望迎来修复性反弹。但高利率与强美元的压制并未解除,上行空间有限。
投资黄金需注意哪些风险?
投资黄金需关注多重风险。首先,美国通胀数据强劲及美联储加息预期升温可能持续压制金价。其次,高利率环境与强美元对黄金的吸引力构成挑战。此外,中东地缘局势若进一步升级,推升油价可能强化通胀预期与加息担忧,限制金价上行空间。持仓分析显示空头力量占优,市场情绪波动可能加剧金价波动。虽然全球央行购金与ETF资金流入提供底部支撑,但投资者需警惕政策转向及宏观经济变化带来的不确定性,合理评估风险承受能力。当前市场环境下,金价修复性反弹空间有限,需谨慎关注市场动态。