猜你想问
这份研报主要分析了哪些内容?
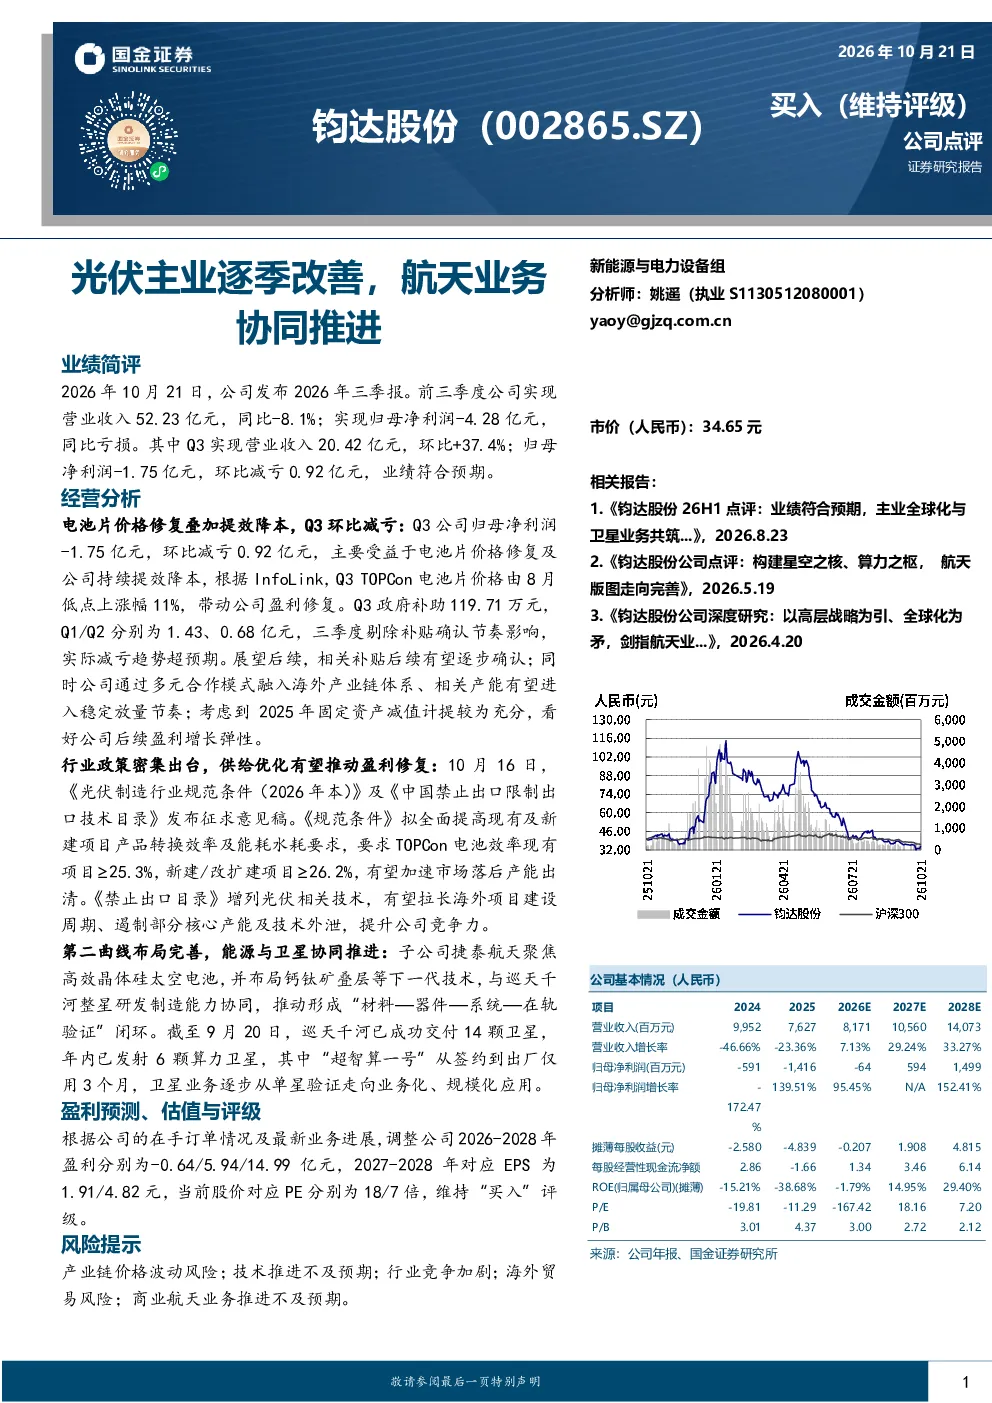
本报告重点分析了钧达股份2026年前三季度的业绩表现,特别是Q3的环比减亏情况。报告指出,公司Q3营业收入环比增长37.4%,归母净利润环比减亏0.92亿元,主要得益于电池片价格修复和公司内部提效降本。此外,报告还探讨了行业政策对TOPCon电池效率提升的要求,以及公司第二曲线——航天业务的布局进展,包括子公司捷泰航天的高效晶体硅太空电池及钙钛矿叠层技术,以及巡天千河的卫星研发制造能力。
光伏行业未来发展趋势如何?
光伏行业未来发展趋势向好,主要受政策支持和市场需求驱动。近期发布的《光伏制造行业规范条件(2026年本)》及《中国禁止出口限制出口技术目录》征求意见稿,要求TOPCon电池效率提升,加速落后产能出清,并延长海外项目建设周期,这将有利于行业龙头企业的竞争力提升。同时,TOPCon电池片价格上涨11%也显示出市场对高效率产品的需求增加,预计后续补贴有望逐步确认,海外产业链融入及产能放量将进一步提升行业盈利弹性。
报告最关注钧达股份的哪些方面?
报告最关注钧达股份的业绩改善与第二曲线业务协同。一方面,报告详细分析了公司Q3业绩环比减亏的原因,包括电池片价格修复和公司提效降本,并指出实际减亏趋势超预期。另一方面,报告重点介绍了公司航天业务的布局,子公司捷泰航天聚焦高效晶体硅太空电池及钙钛矿叠层技术,与巡天千河的整星研发制造能力协同,已形成从材料到系统的完整闭环。巡天千河已成功交付14颗卫星,年内发射6颗算力卫星,显示出卫星业务正逐步走向规模化应用。
当前光伏市场现状如何?
当前光伏市场现状呈现结构性分化,一方面,TOPCon电池技术加速渗透,行业政策推动高效率产能扩张,加速落后产能出清,龙头企业受益明显。另一方面,产业链价格波动仍存,如电池片价格虽有修复,但市场仍需关注供需变化。此外,海外贸易风险和行业竞争加剧也是市场需要关注的因素。总体来看,光伏行业长期发展前景向好,但短期仍面临诸多挑战,企业需加强技术创新和成本控制以应对市场变化。
研报提示了哪些主要风险?
研报提示了钧达股份面临的主要风险包括产业链价格波动风险、技术推进不及预期风险、行业竞争加剧风险、海外贸易风险以及商业航天业务推进不及预期风险。产业链价格波动可能导致公司原材料成本上升,影响盈利能力;技术推进不及预期则可能影响公司在TOPCon电池领域的竞争优势;行业竞争加剧和海外贸易风险可能影响公司出口业务;商业航天业务推进不及预期则可能影响公司第二曲线业务的增长速度。这些风险需持续关注,并采取相应措施进行管理。