猜你想问
这份研报主要讲了什么内容?
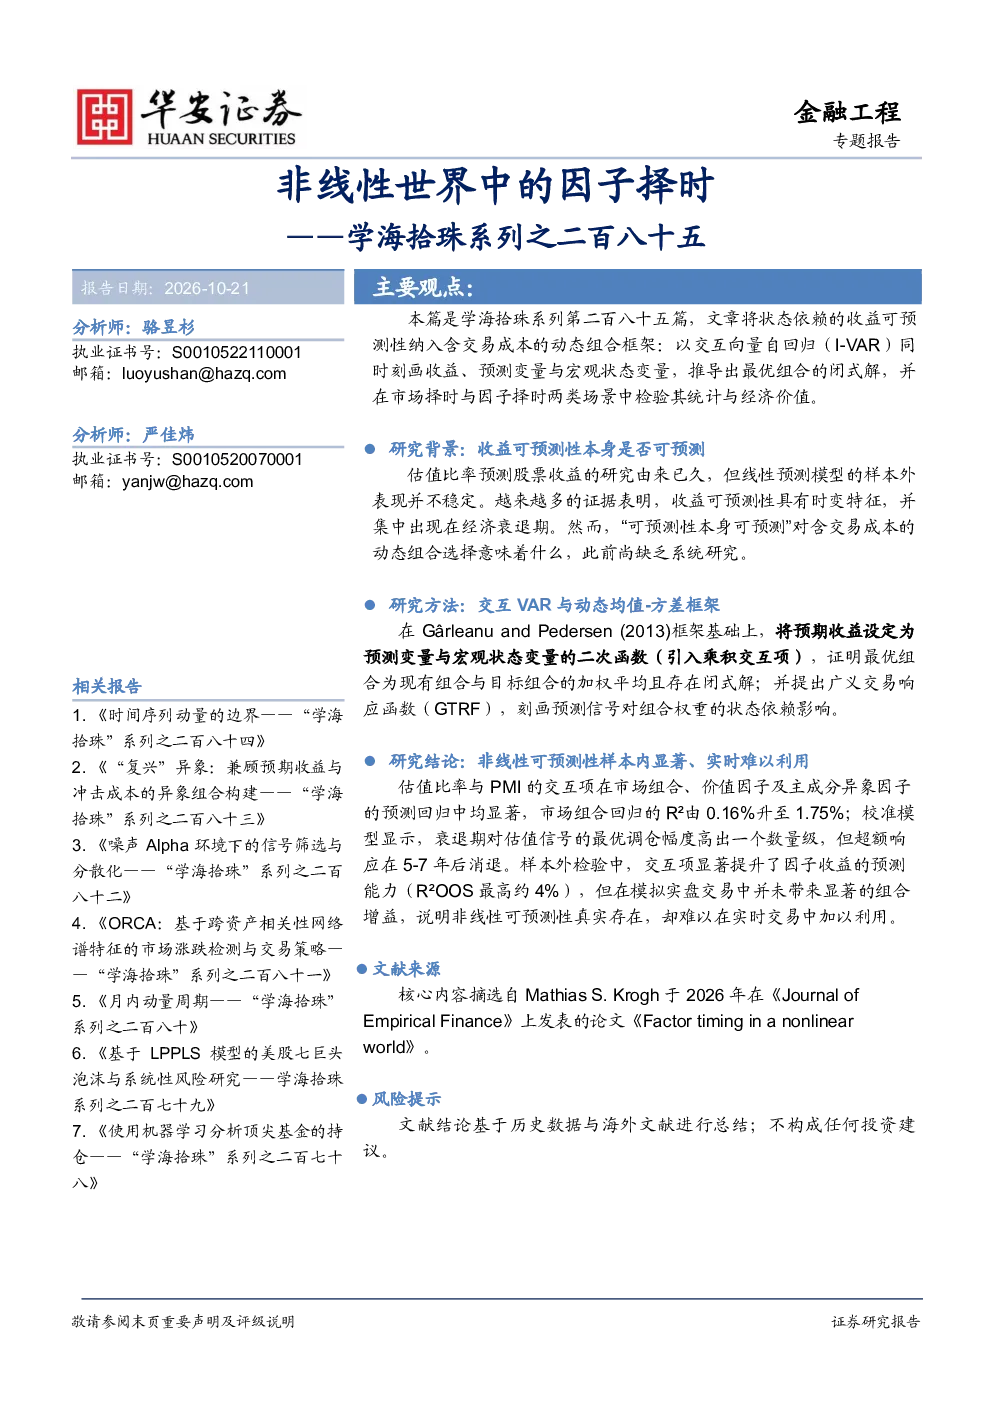
这份研报探讨了收益可预测性的时变特征,尤其在经济衰退期的影响。研究在Gârleanu and Pedersen (2013)框架基础上,将预期收益设定为预测变量与宏观状态变量的二次函数,引入乘积交互项,证明最优组合为现有组合与目标组合的加权平均且存在闭式解。研究提出广义交易响应函数(GTRF),刻画预测信号对组合权重的状态依赖影响。研究发现,估值比率与PMI的交互项在市场组合、价值因子及主成分异象因子的预测回归中均显著,市场组合回归的R²由0.16%升至1.75%。校准模型显示,衰退期对估值信号的最优调仓幅度高出一个数量级,但超额响应在5-7年后消退。样本外检验中,交互项显著提升了因子收益的预测能力(R²OOS最高约4%),但在模拟实盘交易中并未带来显著的组合增益,说明非线性可预测性真实存在,却难以在实时交易中加以利用。
基础化工行业的发展趋势如何?
研报未直接涉及基础化工行业的发展趋势,但通过分析非线性世界中的因子择时,为投资者提供了更深入的行业分析视角。研究指出,收益可预测性本身具有时变特征,尤其在经济衰退期更为显著,这提示投资者在基础化工等行业的投资决策中需考虑宏观状态变量的影响。通过引入乘积交互项和广义交易响应函数,研究为动态组合选择提供了理论支持,有助于投资者更科学地评估行业风险和收益,但需注意研报结论基于历史数据与海外文献,不构成任何投资建议。
研报重点分析了哪些方向?
研报重点分析了非线性可预测性对因子择时的影响。研究在Gârleanu and Pedersen (2013)框架基础上,将预期收益设定为预测变量与宏观状态变量的二次函数,引入乘积交互项,证明最优组合为现有组合与目标组合的加权平均且存在闭式解。研究提出广义交易响应函数(GTRF),刻画预测信号对组合权重的状态依赖影响。研究发现,估值比率与PMI的交互项在市场组合、价值因子及主成分异象因子的预测回归中均显著,市场组合回归的R²由0.16%升至1.75%。校准模型显示,衰退期对估值信号的最优调仓幅度高出一个数量级,但超额响应在5-7年后消退。样本外检验中,交互项显著提升了因子收益的预测能力(R²OOS最高约4%),但在模拟实盘交易中并未带来显著的组合增益,说明非线性可预测性真实存在,却难以在实时交易中加以利用。
当前市场现状如何判断?
研报通过分析非线性可预测性对因子择时的影响,为市场现状判断提供了新的视角。研究发现,收益可预测性本身具有时变特征,尤其在经济衰退期更为显著,这提示投资者在当前市场环境下需更加关注宏观状态变量的影响。通过引入乘积交互项和广义交易响应函数,研究为动态组合选择提供了理论支持,有助于投资者更科学地评估市场风险和收益。但需注意,研报结论基于历史数据与海外文献,不构成任何投资建议。研报指出,非线性可预测性真实存在,却难以在实时交易中加以利用,这提示投资者在当前市场环境下需更加谨慎,避免过度依赖单一预测模型。
研报有哪些风险提示?
研报的风险提示主要包括:文献结论基于历史数据与海外文献进行总结,可能不完全适用于当前中国市场环境;研究结论仅为理论分析,不构成任何投资建议;非线性可预测性虽然样本内显著,但在实时交易中难以利用,投资者需谨慎评估其应用价值。此外,研报未直接涉及基础化工行业,投资者在结合研报进行分析时需注意行业差异性,综合多种信息进行决策。研报强调,投资决策需基于全面分析和风险评估,避免过度依赖单一研究结论。