猜你想问
这份研报的核心内容是什么?
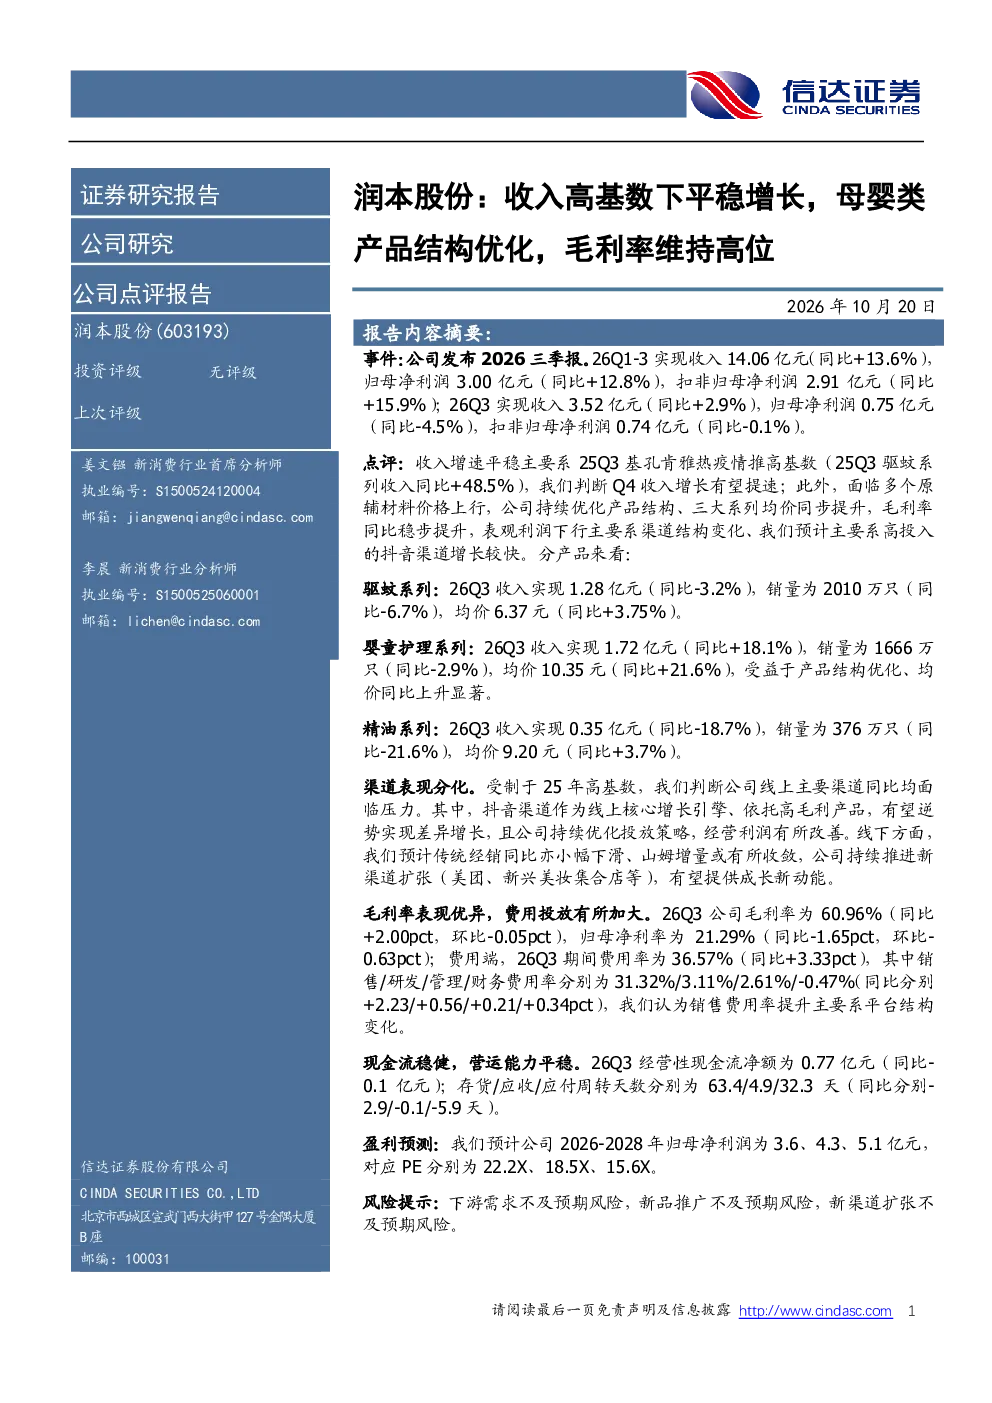
本报告分析润本股份2026年第三季度业绩,指出收入增速平稳主要受2025年基孔肯雅热疫情推高基数影响,预计2026年第四季度收入增长有望提速。公司持续优化产品结构,三大系列均价提升,毛利率同比稳步提升至60.96%。分产品看,驱蚊系列收入同比-3.2%,婴童护理系列收入同比+18.1%,精油系列收入同比-18.7%。渠道方面,抖音渠道作为核心增长引擎有望逆势增长,公司正推进美团、新兴美妆集合店等新渠道扩张。
母婴行业发展趋势如何?
报告显示,母婴行业面临原辅材料价格上行压力,但企业通过优化产品结构提升均价,毛利率表现优异。行业线上渠道受高基数影响增速放缓,但抖音等新兴渠道依托高毛利产品有望实现增长。同时,线下传统经销渠道小幅下滑,山姆会员店增量收敛,美团等新渠道扩张或提供增长动能。整体看,行业需关注产品创新和渠道多元化发展。
报告重点分析了哪些方面?
报告重点分析了润本股份的收入增速、成本与毛利率、分产品表现、渠道表现、费用与盈利能力、现金流与营运能力。具体包括:26Q3收入增速平稳但受高基数影响,毛利率同比提升2.00pct;驱蚊系列收入下滑但均价提升,婴童护理系列收入销量双增,精油系列收入销量双降;线上渠道抖音增长强劲,线下渠道拓展美团等新渠道;期间费用率提升主要系销售费用增加,归母净利率同比下滑;现金流稳健,营运能力平稳。
当前市场对润本股份的判断是什么?
市场判断润本股份在收入高基数下实现平稳增长,产品结构优化成效显著,毛利率维持高位表现优异。公司积极拓展线上抖音及线下美团等新兴渠道,有望提供新的增长动力。但需关注费用率提升对净利率的压制,以及原材料价格波动风险。整体看,公司经营稳健,盈利预测显示2026-2028年归母净利润将稳步增长,PE估值逐步下降。
研报提示了哪些风险?
研报提示的主要风险包括:下游母婴需求不及预期可能导致收入增长放缓;新品推广若未达预期,可能影响未来增长;新渠道扩张若效果不及预期,可能影响收入增长速度。此外,原材料价格持续上涨也可能对毛利率造成压力。投资者需关注这些风险因素对公司业绩的潜在影响。