猜你想问
“换锚”及存贷款基准利率退出对银行有何影响?
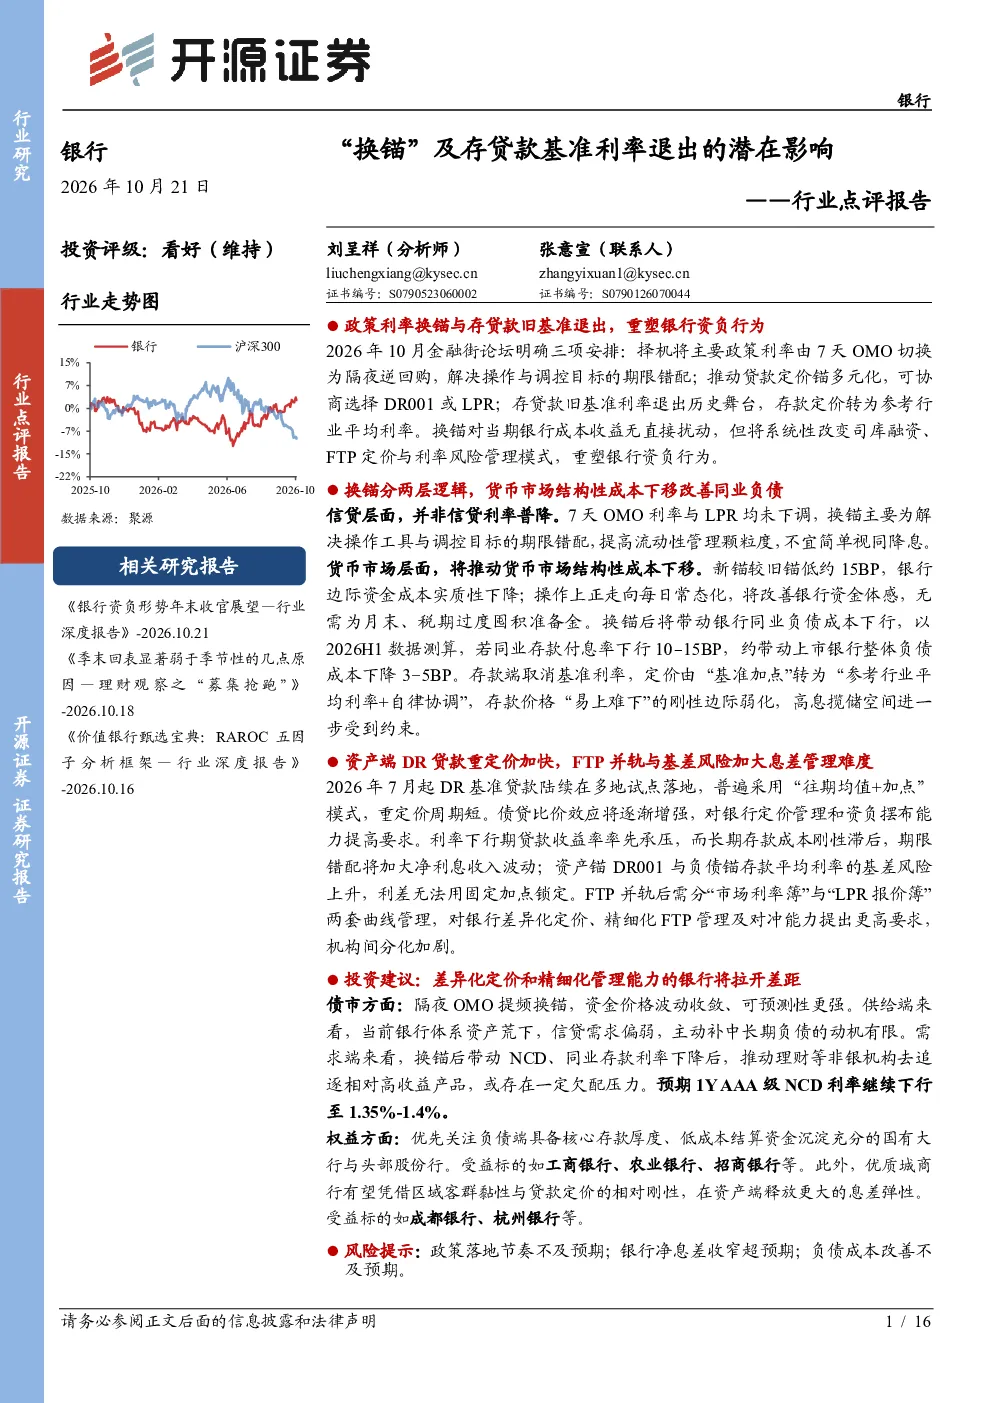
政策利率换锚将主要政策利率由7天OMO切换为隔夜逆回购,旨在解决期限错配问题,提高流动性管理颗粒度。此举并非普降式降息,而是通过货币市场结构性成本下移,预计同业存款及卖出回购利率下行10-15BP,带动上市银行整体负债成本下降3–5BP。同时,存贷款旧基准利率退出后,存款定价将参考行业平均利率,高息揽储空间受限。贷款端,优质对公贷款重定价加快,浮动利率占比提高,利率下行期贷款收益率可能承压。
金融行业发展趋势如何?
金融行业正经历政策利率换锚与存贷款基准利率退出的重大改革,推动银行资负行为重塑。未来,银行负债端定价将更市场化,存款随市场利率波动弹性上升,同业负债成本有望下降。资产端,DR贷款重定价加快,债券配置将受FTP利差影响。存贷定价并轨后,NII波动幅度与频率将高于旧的LPR体系,基差风险上升。机构分化明显,市场利率簿重定价快、NII高敏感,LPR报价簿重定价慢、NII稳定垫。
报告重点分析了哪些方向?
报告重点分析了政策利率换锚与存贷款基准利率退出的传导逻辑,包括对银行资负行为、净息差、FTP并轨及利率风险的影响。具体而言,探讨了资产端DR贷款重定价加快、债券配置变化,负债端存款定价市场化、同业负债成本下降,以及期限错配与基差风险上升等问题。此外,报告还分析了不同类型银行的应对策略,如国有大行、头部股份行、优质城商行和中小银行的差异化表现。
当前市场现状如何判断?
当前市场正适应政策利率换锚与存贷款基准利率退出的新格局。货币市场结构性成本下移,银行负债成本有望下降,但存款定价市场化带来不确定性。资产端,贷款收益率在利率下行期可能承压,债券配置受FTP利差影响。存贷定价并轨后,NII波动性增加,基差风险凸显。不同银行因资产负债结构差异,表现分化明显。市场利率簿重定价快、NII高敏感,LPR报价簿重定价慢、NII稳定垫。
研报有哪些风险提示?
研报提示三大风险:一是政策落地节奏不及预期,可能影响改革的实际效果;二是银行净息差收窄超预期,可能导致盈利能力下降;三是负债成本改善不及预期,银行可能面临流动性压力。此外,改革过程中基差风险上升,利差难以用固定加点锁定,对银行利率风险管理提出更高要求。机构分化加剧,市场利率簿重定价快、NII高敏感的银行面临更大挑战。