猜你想问
航亚转债研报核心内容有哪些?
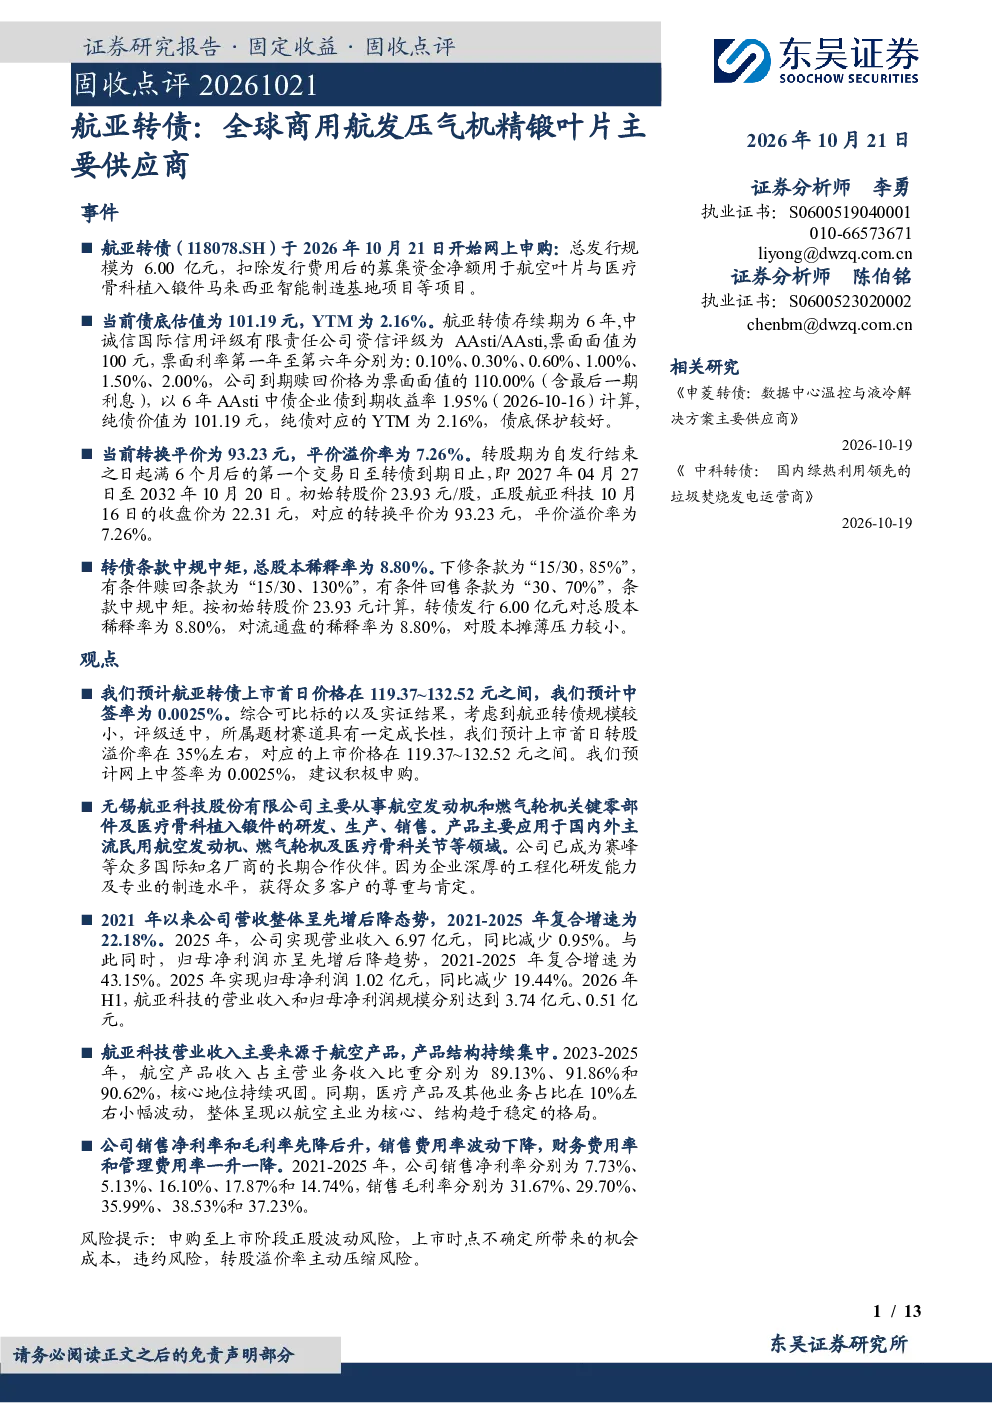
该研报分析了航亚转债的债底估值与YTM,当前债底估值为101.19元,YTM为2.16%,债底保护较好。转换平价为93.23元,平价溢价率为7.26%。条款分析显示,下修条款为“15/30,85%”,有条件赎回条款为“15/30、130%”,有条件回售条款为“30、70%”,条款中规中矩。总股本稀释率为8.80%。
航亚转债所属赛道行业发展趋势如何?
航亚转债所属的国防军工行业,特别是航空发动机和燃气轮机关键零部件领域,具有长期发展潜力。随着全球航空业的复苏和新能源航空的发展,对高性能压气机精锻叶片的需求将持续增长。航亚科技作为国内领先的供应商,受益于行业景气度提升,有望保持业绩增长势头。医疗骨科植入锻件业务也提供稳定的收入来源,但需关注市场竞争加剧的风险。
航亚转债研报重点分析了哪些方向?
研报重点分析了航亚转债的投资申购建议,包括上市首日价格预测在119.37~132.52元之间,中签率预测为0.0025%,转股溢价率预测为35%左右,原股东优先配售比例为61.10%。此外,报告还深入分析了正股基本面,包括公司业务结构、财务数据、费用率分析等,突出了公司在航空发动机和医疗骨科植入领域的核心竞争力。
航亚转债市场现状如何?
航亚转债市场现状方面,报告指出公司主要从事航空发动机和燃气轮机关键零部件及医疗骨科植入锻件的研发、生产、销售。2021-2025年营收复合增速为22.18%,但2025年营收同比减少0.95%。归母净利润2021-2025年复合增速为43.15%,2025年同比减少19.44%。航空产品收入占比持续提升,2023-2025年分别为89.13%、91.86%和90.62%。医疗产品及其他业务占比在10%左右。
航亚转债研报有哪些风险提示?
研报提示了航亚转债的相关风险,包括申购至上市阶段正股波动风险,上市时点不确定所带来的机会成本,违约风险,以及转股溢价率主动压缩风险。此外,还需关注行业政策变化、市场竞争加剧、原材料价格波动等因素对公司业绩的影响。投资者需谨慎评估风险,合理配置投资组合。