猜你想问
这份研报主要分析了哪些设备行业?
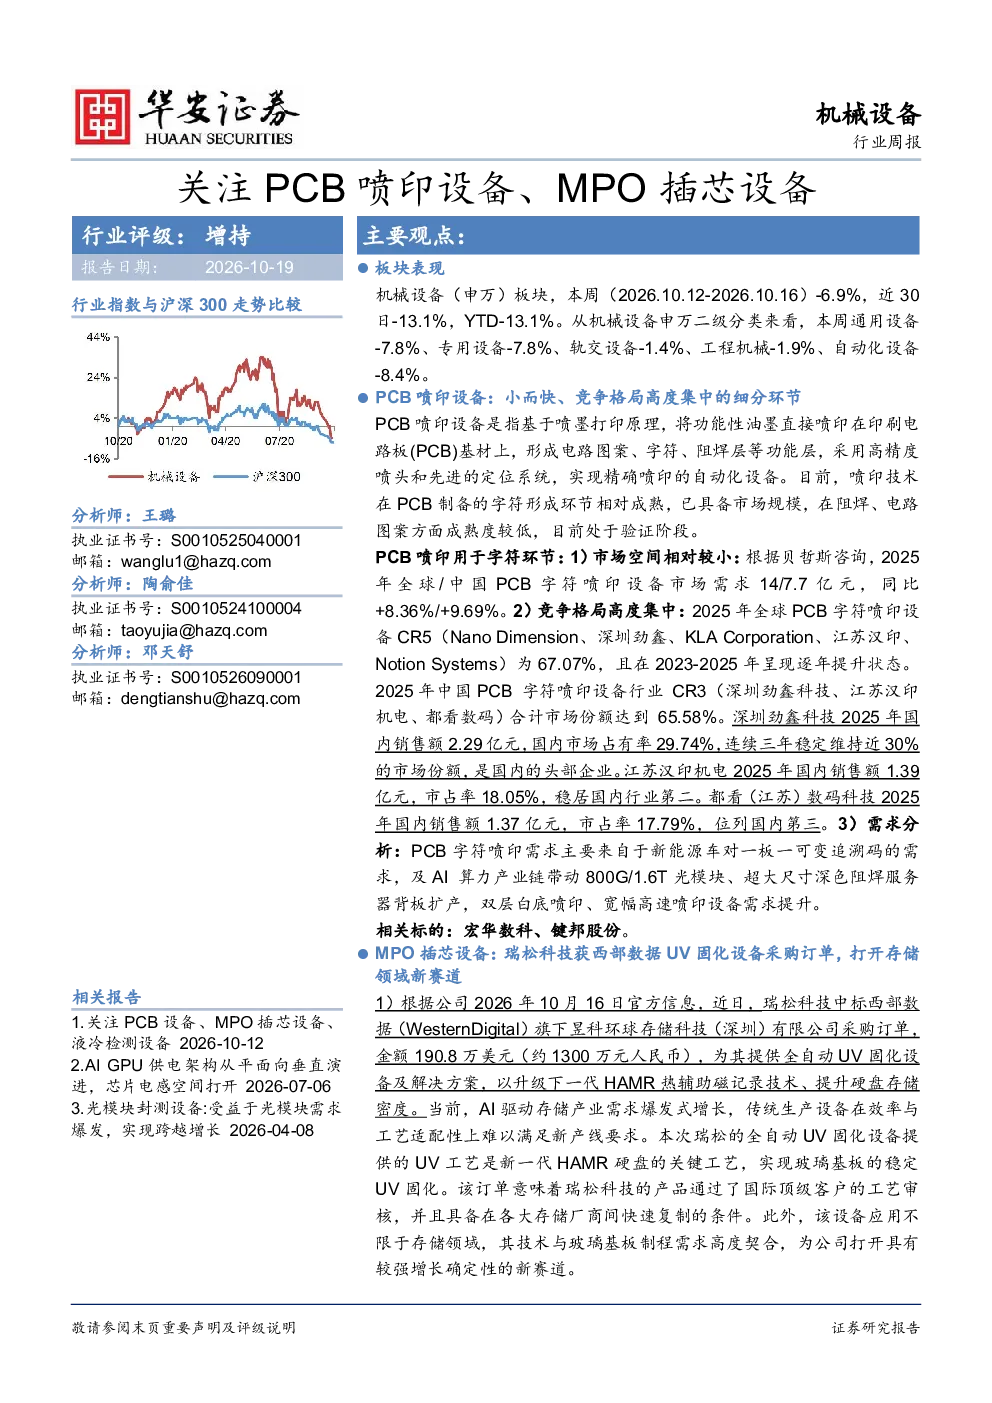
本报告重点关注PCB喷印设备和MPO插芯设备两大细分领域。PCB喷印设备市场已成熟,主要应用于新能源车和AI算力产业链;MPO插芯设备则通过自动化提升光纤连接效率,满足高速率光互联需求。报告详细分析了这两类设备的竞争格局、主要企业及市场空间。
PCB喷印设备行业的发展趋势如何?
PCB喷印设备行业正从字符形成环节向阻焊、电路图案等验证阶段拓展。2025年全球和中国市场需求预计分别达14亿和7.7亿元,同比增长8.36%和9.69%。主要需求来自新能源车追溯码和AI算力产业链,市场集中度较高,CR5全球67.07%,中国65.58%。领先企业如深圳劲鑫、江苏汉印等占据主导地位。
MPO插芯设备为何具有投资价值?
MPO插芯设备因芯数提升导致人工操作难度加大,自动化需求凸显。瑞松科技等企业提供高精度、高良率的MPO自动化插芯设备,5秒/件组装产能,兼容12/16芯。随着光模块向800G/1.6T发展,MPO连接器需求持续放量,推动设备自动化升级。报告关注该领域的产业化进程及市场拓展。
机械设备行业目前的市场表现如何?
机械设备(申万)板块本周下跌6.9%,近30日下跌13.1%,YTD下跌13.1%。二级分类中,通用设备、专用设备下跌7.8%,轨交设备、工程机械下跌1.9%,自动化设备下跌8.4%。板块整体承压,但细分领域如PCB设备、液冷设备、MPO插芯设备仍具备发展潜力。
研报提示了哪些投资风险?
报告提示多项投资风险:PCB扩产及技术升级不及预期、液冷订单及技术变化、MPO插芯设备产业化不及预期、芯片电感市场需求、AIDC电源方案变化及交付、金刚石散热技术应用进展、工业母机下游需求及原材料风险。这些风险需关注,以规避潜在投资损失。
你可能感兴趣
机械设备行业周报:关注PCB设备、MPO插芯设备、液冷检测设备
机械设备华安证券2026-10-12
MPO插芯专家小范围0326东北计算机MPO全球市场
未知机构2026-03-27
MPO插芯:产品升级带来量价齐升
电子设备国盛证券2026-06-14
【机构龙虎榜解读】光纤+算力+数据中心+CPO+并购重组,攻克基于CPO技术的高密度高集成多芯MPO插芯关键技术,产品已用于数据中心布线,主要为阿里、腾讯提供数据中心使用的相关产-20260410
null2026-04-10
机械设备行业跟踪周报:持续推荐PCB设备进口替代逻辑;建议关注固态电池设备和人形机器人持续产业催化
机械设备东吴证券2025-09-14
机械设备行业跟踪周报:持续推荐AI设备(燃气轮机+PCB设备+液冷设备等);建议关注回调多&强催化的人形机器人
机械设备东吴证券2025-11-30
机械设备行业周报:关注PCB设备、工程机械、叉车等板块投资机会
机械设备华龙证券2025-10-28
机械设备行业跟踪周报:强推存储扩产受益的半导体设备;建议关注PCB钻针和棒材进口替代机会
机械设备东吴证券2026-06-28
机械设备行业跟踪周报:推荐短期超跌的工程机械&光伏设备;建议关注PCB材料设备国产化机遇
机械设备东吴证券2026-05-10
机械设备行业跟踪周报:推荐通胀逻辑的PCB设备和进口替代加速的半导体设备;建议关注太空光伏设备
机械设备东吴证券2026-05-24