猜你想问
碳酸锂近期价格走势如何?
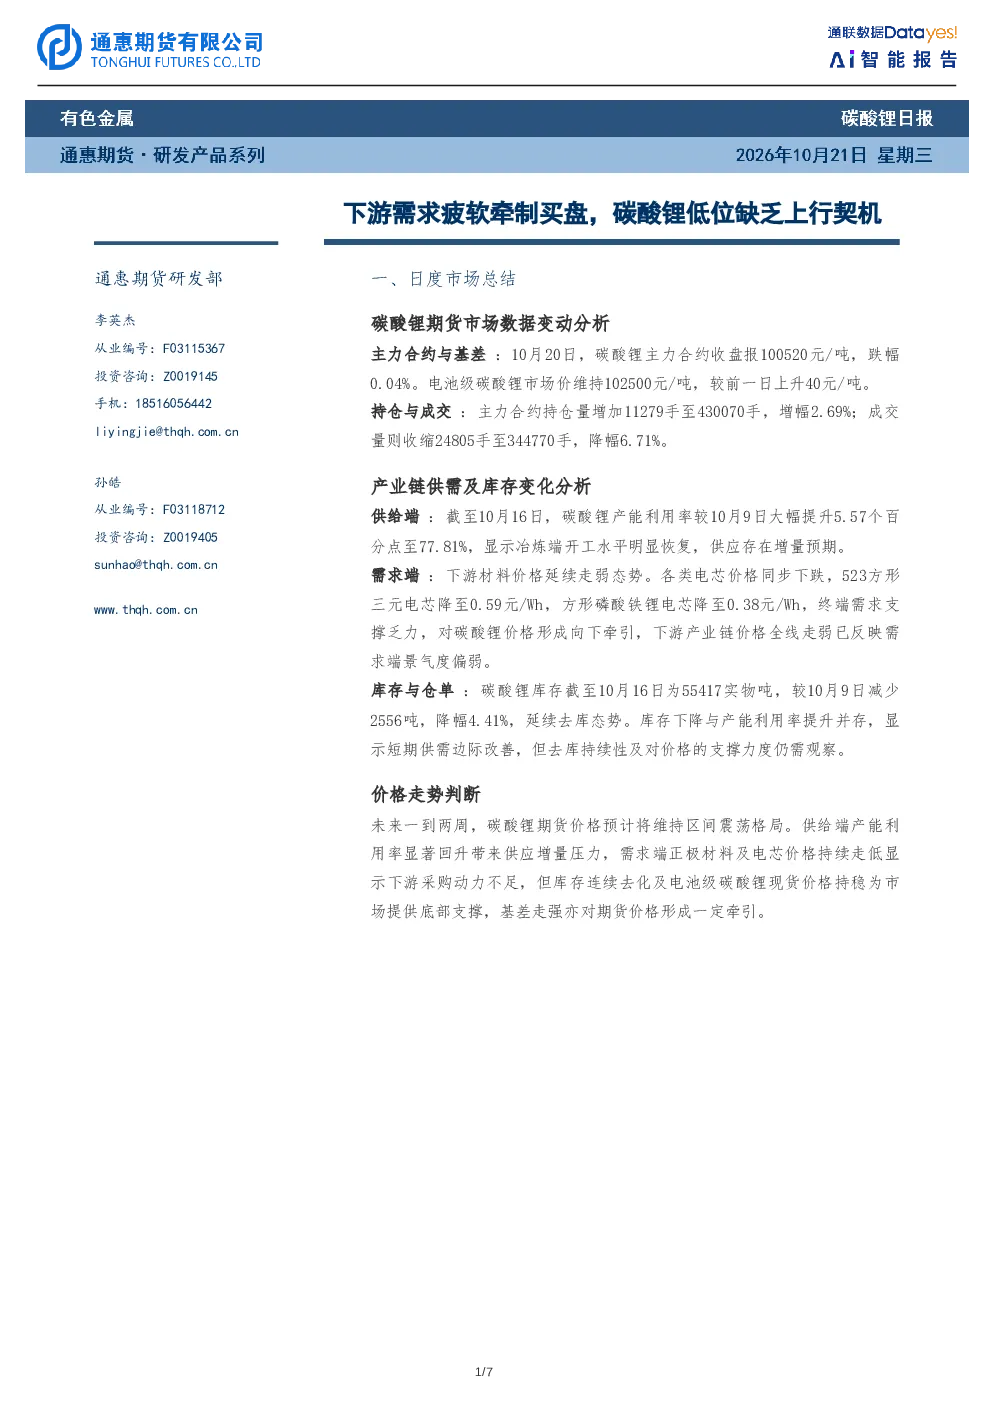
根据10月20日数据,碳酸锂主力合约收盘报100520元/吨,小幅回落40元/吨,跌幅0.04%,价格在近期区间内维持窄幅震荡。电池级碳酸锂市场价持平于102500元/吨,基差走强至1980元/吨,显示现货端相对期货表现更为坚挺。持仓量增至430070手,显示资金流入;成交量收缩至344770手,交投活跃度下降,多空博弈加剧但观望情绪渐浓。
碳酸锂产业链供需现状如何?
截至10月16日,碳酸锂产能利用率提升至77.81%,冶炼端开工明显恢复,供应存在增量预期。下游材料价格持续走弱,六氟磷酸锂、动力型三元材料、磷酸铁锂价格均出现下跌,电芯价格同步下降,显示需求端景气度偏弱。碳酸锂库存为55417实物吨,较10月9日减少2556吨,延续去库态势。库存下降与产能利用率提升并存,短期供需边际改善,但持续性有待观察。
碳酸锂未来价格走势预测?
未来一到两周,碳酸锂期货价格预计维持区间震荡格局,预计在95000-102000元/吨的现有运行区间内波动。供给端产能利用率回升带来供应增量压力,需求端下游正极材料及电芯价格持续下跌显示终端消费支撑乏力,但库存连续去化及现货价格平稳形成底部支撑,基差走强亦对期货价格构成一定牵引。突破方向需等待供需矛盾的进一步明朗。
碳酸锂市场当前状态分析?
当前碳酸锂市场呈现供需边际改善但持续性存疑的状态。供应端因产能利用率提升带来增量预期,但库存连续去化显示短期需求尚有支撑。价格在窄幅区间内震荡,基差走强反映现货相对期货坚挺。市场资金流入但交投活跃度下降,多空博弈加剧,观望情绪渐浓。下游需求疲软牵制买盘,价格上行缺乏契机。
投资碳酸锂需注意哪些风险?
投资碳酸锂需关注供需矛盾变化风险。供给端产能利用率提升可能加剧供应压力,若需求恢复不及预期,价格下行风险增加。需求端下游材料及电芯价格持续下跌,显示终端消费支撑有限,乘用车零售销量整体消费端缺乏强劲信号。库存去库与产能提升并存,短期供需平衡脆弱,需警惕市场情绪变化对价格的影响。