猜你想问
能繁母猪存栏量下降对生猪市场有何影响?
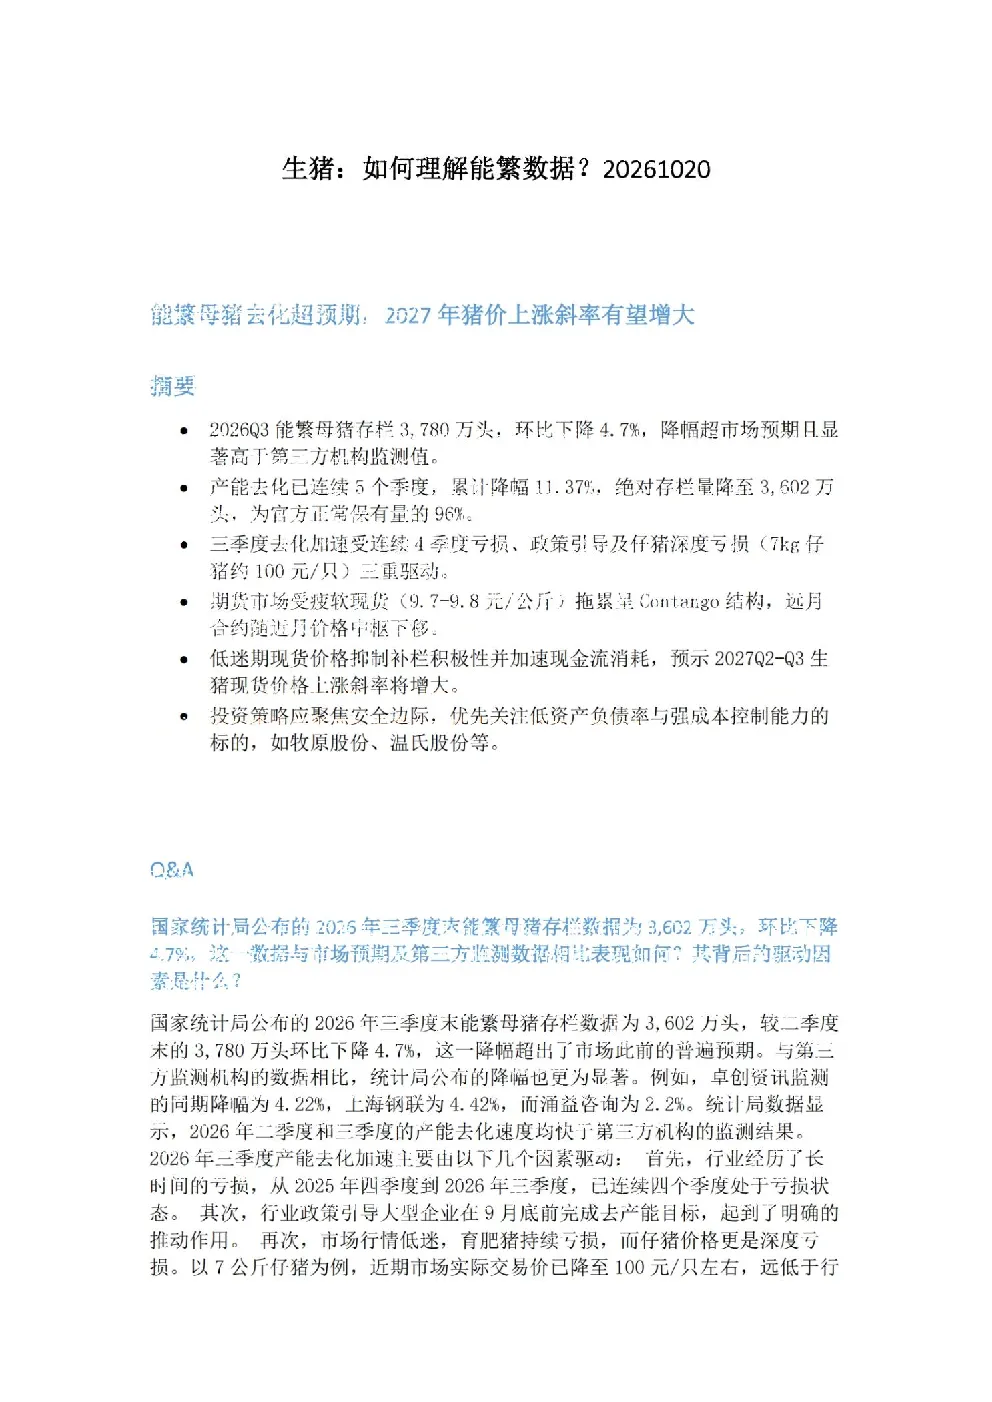
能繁母猪存栏量下降对生猪市场有显著影响。2026年三季度能繁母猪存栏环比下降4.7%,降幅超预期,自2025年三季度以来已连续五个季度下降,累计降幅11.37%。当前存栏量处于低位,预示2027年二、三季度生猪现货价格上涨斜率将增大。累计11.37%的降幅及绝对存栏量进入绿色区间,表明本轮产能去化已取得实质性进展。
哪些因素驱动了能繁母猪去化加速?
能繁母猪去化加速主要受三重驱动:连续四个季度行业亏损导致养殖户补栏意愿低;政策引导大型企业完成去产能目标;仔猪深度亏损(7kg仔猪约100元/只,头部企业亏损约150元/只)及淘汰母猪价格低位(折扣达六折)。这些因素共同作用,加速了行业产能出清。
当前生猪行业发展趋势如何?
当前生猪行业正处于产能去化周期,能繁母猪存栏量持续下降,行业亏损加剧,养殖户补栏积极性受抑制。预计2027年猪价上涨斜率将增大,但行业仍处于调整阶段。未来需关注政策变化、养殖成本波动及市场供需关系变化对行业的影响。
生猪期货与现货市场表现有何差异?
生猪期货市场受疲软现货(9.7-9.8元/公斤)拖累呈现Contango结构,远月合约随近月价格中枢下移。交易者更侧重即期现货价格,而非远期基本面预期,导致期货价格与现货脱钩。期货市场表现对现货市场有一定引导作用,但两者走势存在分化。
投资生猪行业需注意哪些风险?
投资生猪行业需注意产能去化周期不确定性、政策变动风险、养殖成本波动风险及市场供需关系变化风险。当前行业周期处于“最黑暗的时刻即将过去”阶段,但未来猪价上涨斜率仍存在不确定性。投资策略应聚焦安全边际,优先关注低资产负债率与强成本控制能力的标的,但需警惕行业周期性波动风险。
你可能感兴趣
生猪如何理解能繁数据20261020
未知机构2026-10-20
261020-国泰海通农业 生猪如何理解能繁数据
未知机构2026-10-21
农林牧渔行业三方5月能繁加速去化,持续推荐生猪养殖-农业重点数据跟踪周报
农林牧渔财通证券2026-06-06
农业农村部2022年4月监测数据点评:能繁继续下降,生猪存栏首月同比下降
农林牧渔国泰君安证券2022-05-18
农业重点数据跟踪周报:三方9月能繁延续去化,持续推荐生猪养殖
农林牧渔财通证券2026-10-11
去繁从简看中央经济工作会议五大看点:如何理解货币政策从松紧适度到灵活适度?
华西证券2019-12-13
生猪养殖行业月度跟踪:农林牧渔行业:8月均价冲高回落,能繁存栏小幅下行
农林牧渔东兴证券2024-09-24
农产品研究跟踪系列报告(105):统计局公布2024Q1末能繁存栏环比去化3.6%,看好生猪下半年景气上行
农林牧渔国信证券2024-04-21
20260418中辉期货生猪周报:能繁去化不及预期,低价区博弈增强
中辉期货2026-04-20
生猪养殖行业月度跟踪:农林牧渔行业:1月供需两旺均价回调,能繁存栏量震荡
农林牧渔东兴证券2025-02-18