猜你想问
GFS晶圆厂扩产项目的主要内容是什么?
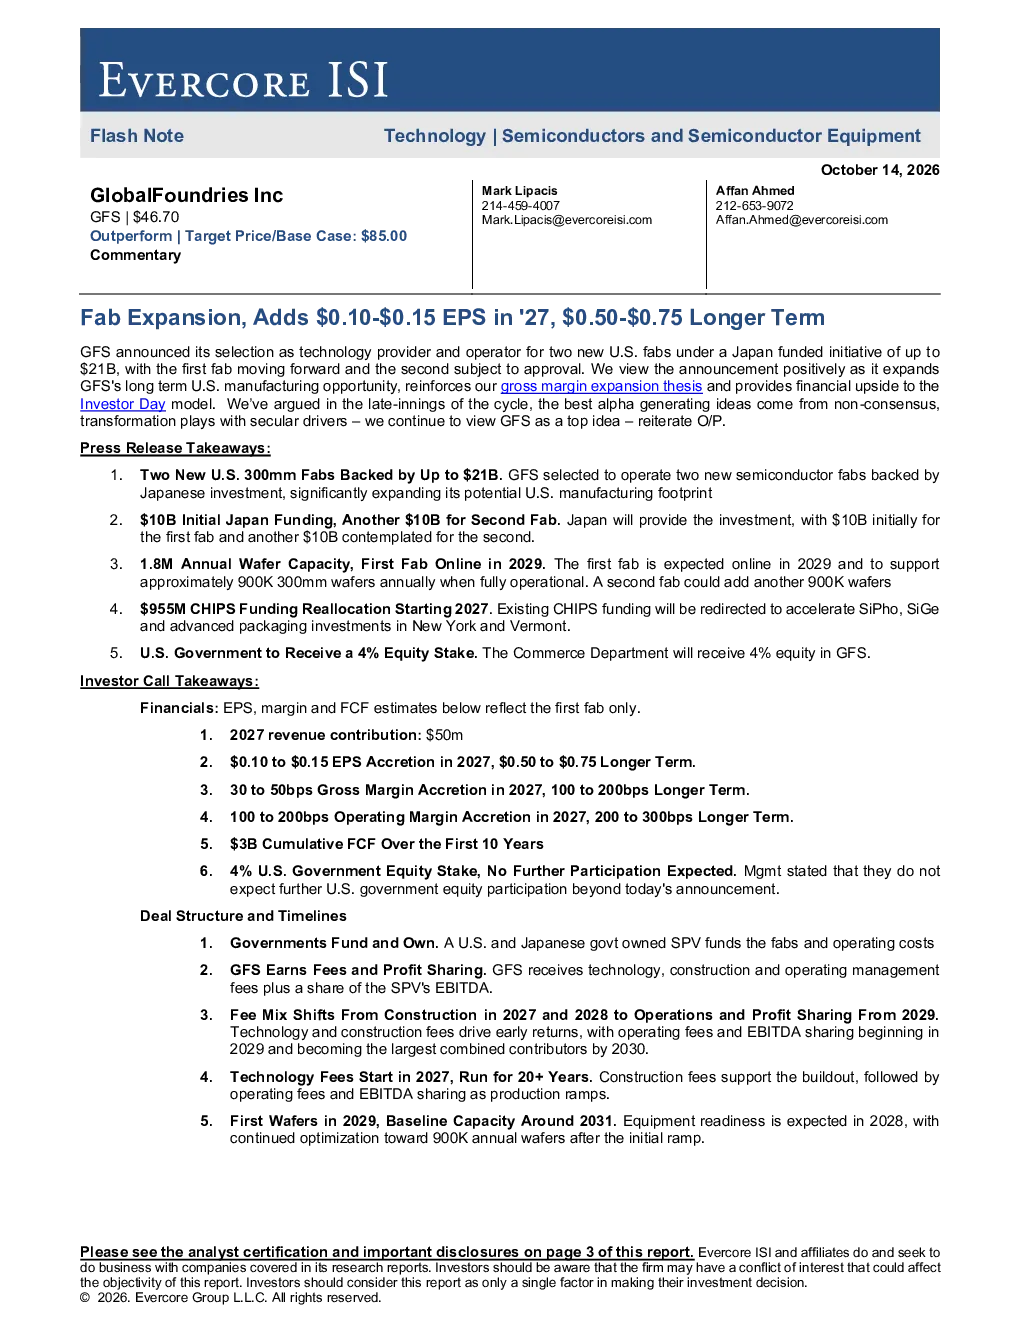
GFS公司宣布成为日本资助的210亿美元美国晶圆厂计划的技术供应商和运营商,获得两座新晶圆厂的建设和运营权,显著扩大其在美产能。美国政府将持有4%股权,商务部持有4%股权,日本提供20亿美元初期投资及20亿美元用于第二座晶圆厂。首条晶圆厂预计2029年投产,年产能约90万片300毫米晶圆,第二座晶圆厂可再增加90万片产能。2027年营收贡献预计为5000万美元,每股收益(EPS)短期增加0.10-0.15美元,长期增加0.50-0.75美元。Evercore ISI对GFS持积极态度,认为该交易拓展了其在美国的长期制造机遇,强化了毛利率提升的判断,并为投资者日模式提供财务上行空间,重申看好GFS。目标价85.00美元,基于2028年EPS预测值折现28倍市盈率。主要风险包括全球供应链干扰、中国本土竞争、能力爬坡执行失误以及份额损失。
半导体行业发展趋势如何?
半导体行业持续受益于全球电子设备需求增长,特别是5G、AI和汽车电子等领域的快速发展。晶圆厂产能扩张成为行业焦点,美国、欧洲和亚洲多地均有新建或扩建计划。技术迭代加速,先进制程如3纳米、2纳米等逐步量产,推动芯片性能提升。供应链多元化成为重要议题,各国政府通过政策支持本土晶圆厂建设,减少对单一地区的依赖。中国本土企业在技术追赶和产能扩张方面取得进展,但面临技术封锁和地缘政治风险。未来几年,半导体行业将保持高增长,但竞争加剧,企业需在技术创新和成本控制上持续发力。
该研报的重点分析方向是什么?
该研报重点分析了GFS公司通过参与美国晶圆厂计划获得的新产能布局及其对财务表现的影响。报告详细解读了新晶圆厂的产能规模、投产时间表以及预计的营收和EPS贡献。同时,报告评估了该交易对GFS公司长期战略的意义,包括提升毛利率、拓展美国市场以及增强投资者信心。Evercore ISI基于财务预测和行业前景,给出了积极评级和目标价,并提示了潜在风险。研报还探讨了半导体行业整体发展趋势,以及美国、日本政府在该领域的政策支持。
当前半导体市场现状如何?
当前半导体市场呈现供需两旺的态势,但结构性矛盾突出。一方面,消费电子、数据中心和汽车电子等领域需求旺盛,推动晶圆厂产能扩张。另一方面,部分领域如智能手机市场增速放缓,导致库存调整压力。全球晶圆厂产能持续增加,但高端制程产能仍相对稀缺,价格保持高位。供应链方面,芯片制造设备和材料依赖进口,地缘政治风险加剧供应链不确定性。中国本土企业在存储芯片和成熟制程领域取得突破,但在先进制程上仍落后于国际巨头。行业竞争激烈,企业需通过技术创新和成本优化提升竞争力。
该研报提示的主要风险有哪些?
该研报提示的主要风险包括全球供应链干扰,特别是芯片制造设备和关键材料的供应中断,可能影响晶圆厂产能爬坡。中国本土半导体企业的竞争加剧,可能对GFS公司在全球市场份额造成压力。晶圆厂建设周期长、投资巨大,能力爬坡执行失误可能导致项目延期或成本超支。此外,地缘政治风险可能导致贸易限制或政策变化,影响企业运营和投资回报。这些风险需引起投资者关注,并纳入投资决策考量中。