猜你想问
香港联交所第二阶段上市机制检讨主要建议有哪些?
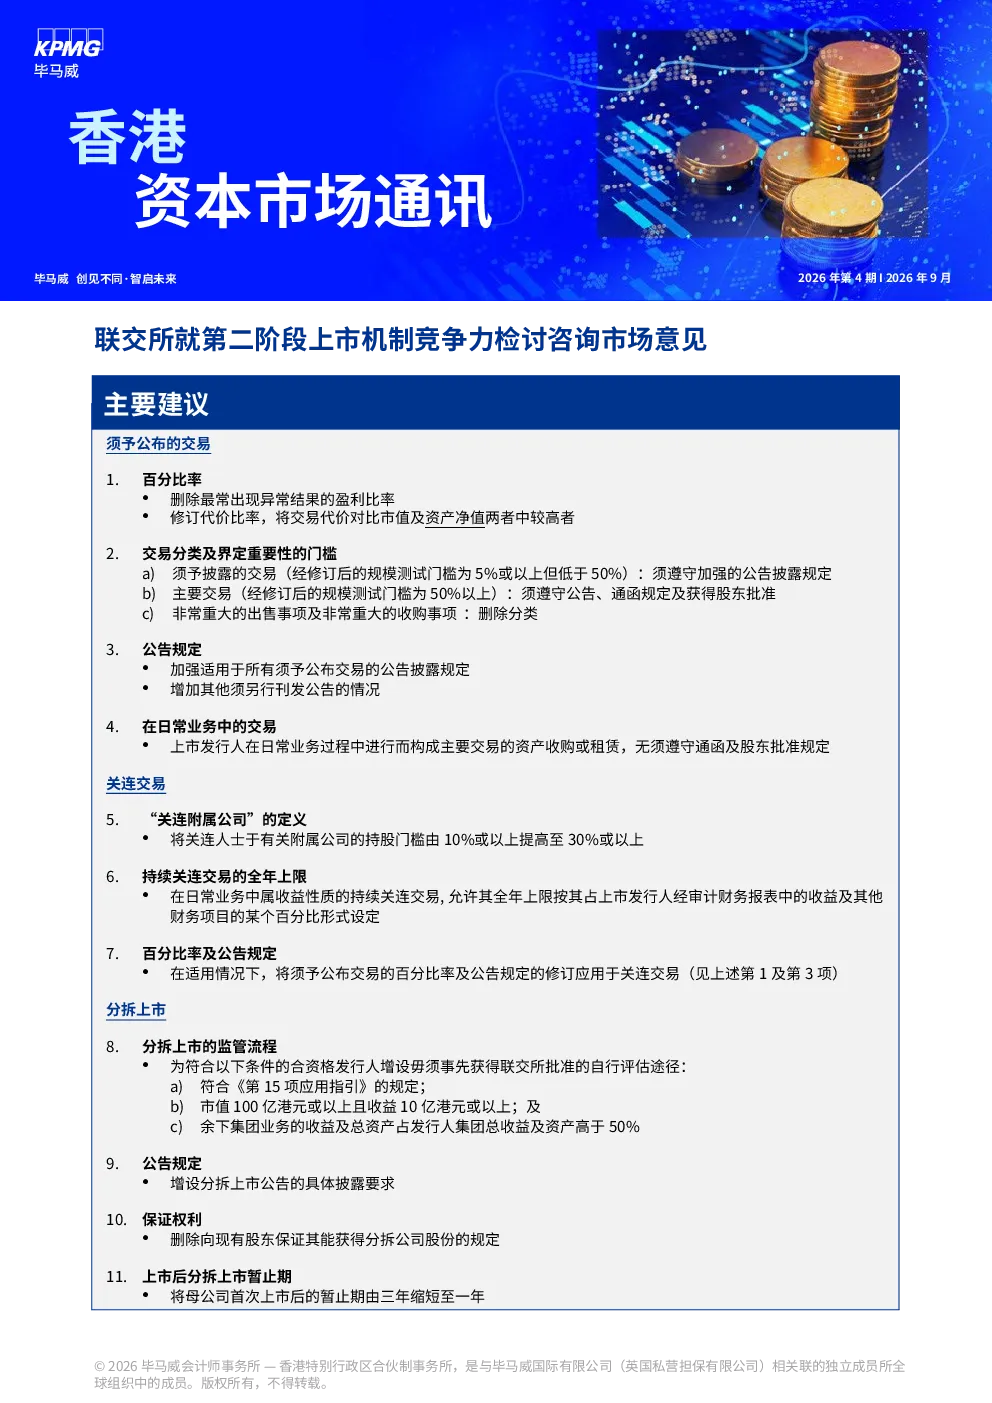
香港联交所发布的第二阶段上市机制检讨主要建议包括:须予公布的交易方面,删除盈利比率并修订代价比率;提高主要交易门槛至50%(收购)或25%(出售);加强关联交易披露要求,将持股门槛从10%提高至30%;分拆上市方面,增设母公司自行评估途径,删除向现有股东提供保证权利的规定,缩短上市后分拆上市暂止期至一年。这些措施旨在加强投资者保障、提升市场质素并支持市场发展。
此次上市机制检讨对关联交易有何影响?
此次上市机制检讨对关联交易的主要影响包括:提高“关连附属公司”持股门槛至30%;允许按收益及其他财务项目百分比设定持续关连交易全年上限;修订代价比率并加强公告披露,简化通函披露。这些调整旨在更严格地规范关联交易,减少潜在的利益冲突,同时为符合条件的企业提供更灵活的监管安排。
分拆上市新规对上市公司有何影响?
分拆上市新规的主要影响包括:为符合市值、收益和业务比例条件的母公司增设自行评估途径,简化监管流程;加强分拆上市公告披露要求,确保信息透明;删除向现有股东提供保证权利的规定,减少潜在的利益输送风险;缩短上市后分拆上市暂止期至一年,并豁免第二上市和双重主要上市发行人。这些变化旨在平衡监管要求与市场发展需求,鼓励更多优质企业通过分拆上市实现价值提升。
香港联交所此次检讨反映了怎样的市场发展趋势?
香港联交所此次检讨反映了市场对提升上市公司质量、加强投资者保护和适应国际监管趋势的共识。通过调整须予公布的交易、关联交易和分拆上市规则,联交所旨在增强市场透明度,减少潜在风险,同时为符合条件的企业提供更灵活的监管环境。这一趋势表明,全球资本市场正朝着更加规范、透明和高效的方向发展,香港作为国际金融中心需积极回应这些变化以保持竞争力。
投资者应如何关注此次上市机制检讨的风险?
投资者应关注此次上市机制检讨可能带来的风险,包括:新规实施可能增加部分企业的合规成本,特别是关联交易和分拆上市方面;提高持股门槛可能影响部分投资者的参与度;监管政策的调整可能对现有上市公司的估值和运营产生影响。建议投资者密切关注联交所后续公告,评估新规对不同行业和企业的具体影响,并谨慎进行投资决策。