猜你想问
这份研报主要讲了什么内容?
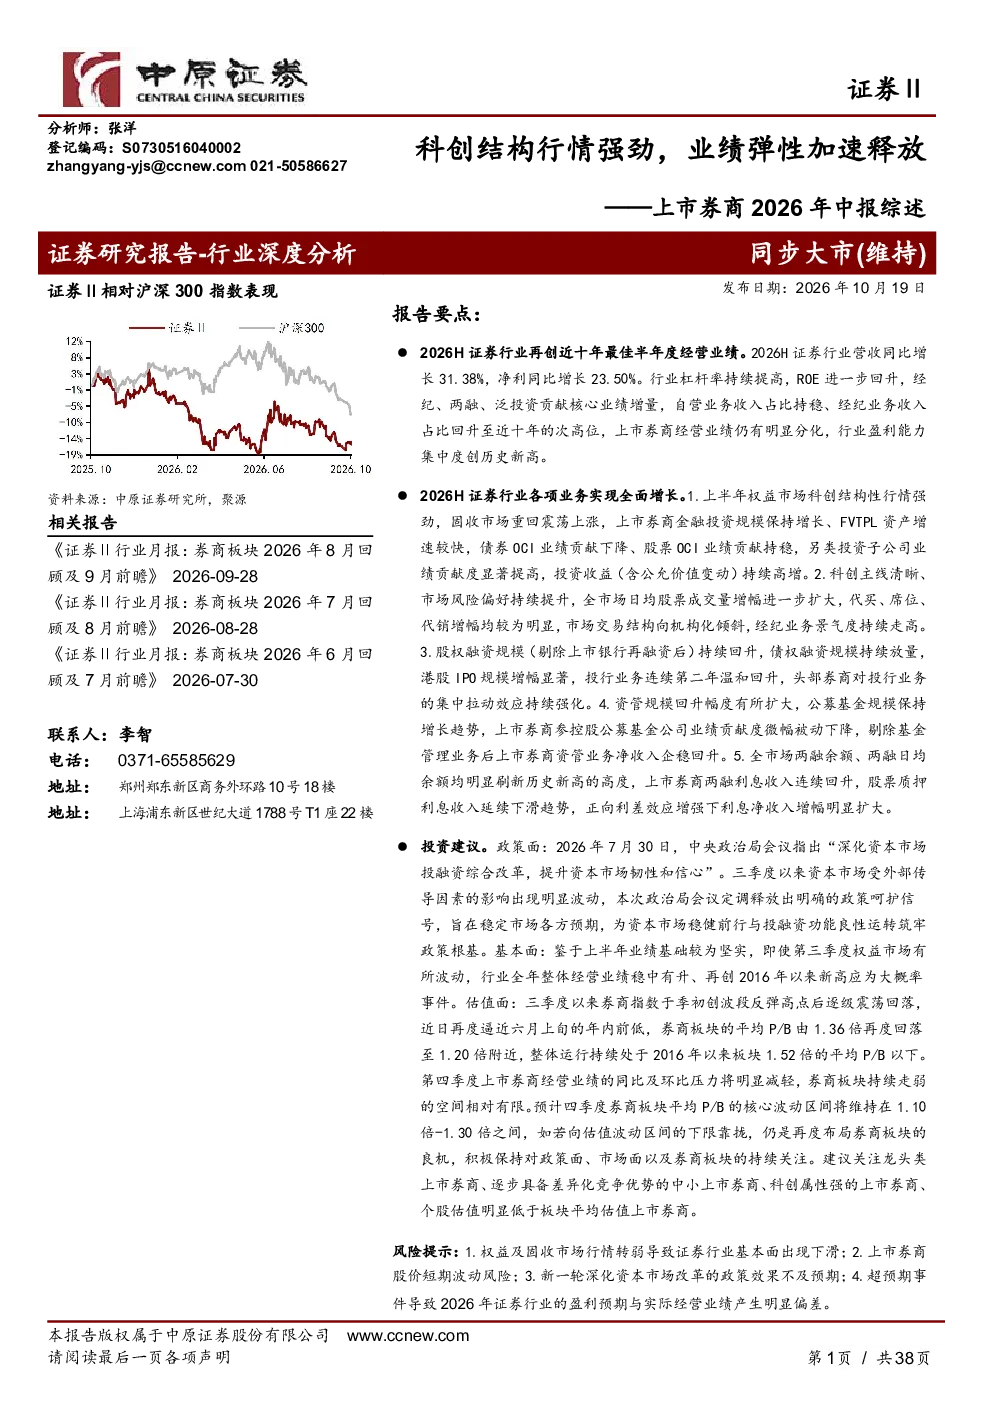
这份研报主要分析了2026年上半年上市券商的经营业绩,指出行业营收和净利润均实现同比增长,行业杠杆率和ROE持续提高。报告重点分析了经纪、两融、泛投资等核心业务板块的业绩贡献,以及各业务板块的具体表现和行业发展趋势。此外,还探讨了券商经营业绩的分化现象和行业盈利能力集中度的变化。
券商行业未来的发展趋势如何?
券商行业未来的发展趋势表现为行业整体经营业绩稳中有升,再创2016年以来新高。经纪业务景气度持续走高,市场交易结构向机构化倾斜。投行业务温和回升,股权融资和债权融资规模持续增长。资管业务净收入企稳回升,公募基金规模保持增长趋势。两融业务余额和日均余额均刷新历史新高,利息净收入增幅明显扩大。泛投资业务方面,权益科创行情强劲,FVTPL资产增速较快,另类投资子公司业绩贡献度显著提高。
研报重点分析了哪些业务板块?
研报重点分析了泛投资、经纪、投行业务、资管业务和两融业务这五个核心业务板块。泛投资方面,权益科创行情强劲,固收市场重回震荡上涨,FVTPL资产增速较快,投资收益持续高增。经纪业务方面,市场交易量、两融余额均创新高,经纪业务景气度持续走高。投行业务方面,股权融资和债权融资规模持续增长,港股IPO规模增幅显著。资管业务方面,资管规模回升幅度扩大,公募基金规模保持增长趋势。两融业务方面,两融余额和日均余额创新高,利息净收入增幅明显扩大。
当前券商市场的现状如何?
当前券商市场的现状表现为行业整体经营业绩显著提升,营收和净利润均实现同比增长。行业杠杆率持续提高,ROE进一步回升。经纪、两融、泛投资等核心业务板块贡献了主要的业绩增量。上市券商经营业绩分化现象明显,行业盈利能力集中度创历史新高。市场交易活跃,日均股票成交量和两融余额均刷新历史新高。投行业务温和回升,资管业务净收入企稳回升。
研报中有哪些风险提示需要注意?
研报中提示,虽然券商行业整体经营业绩表现良好,但行业盈利能力集中度较高,头部券商对行业业绩的拉动效应明显。此外,市场波动和政策变化可能对券商业务产生一定影响。具体到业务板块,泛投资业务中债券OCI业绩贡献下降,股票OCI业绩贡献持稳,另类投资子公司业绩贡献度显著提高,但需关注其风险。经纪业务和两融业务虽然景气度走高,但也需关注市场波动带来的风险。投行业务方面,需关注股权融资和债权融资规模增长的不确定性。资管业务方面,公募基金规模增长趋势可能放缓,需关注其对券商资管业务的影响。