猜你想问
液冷运维商业模式如何转型?
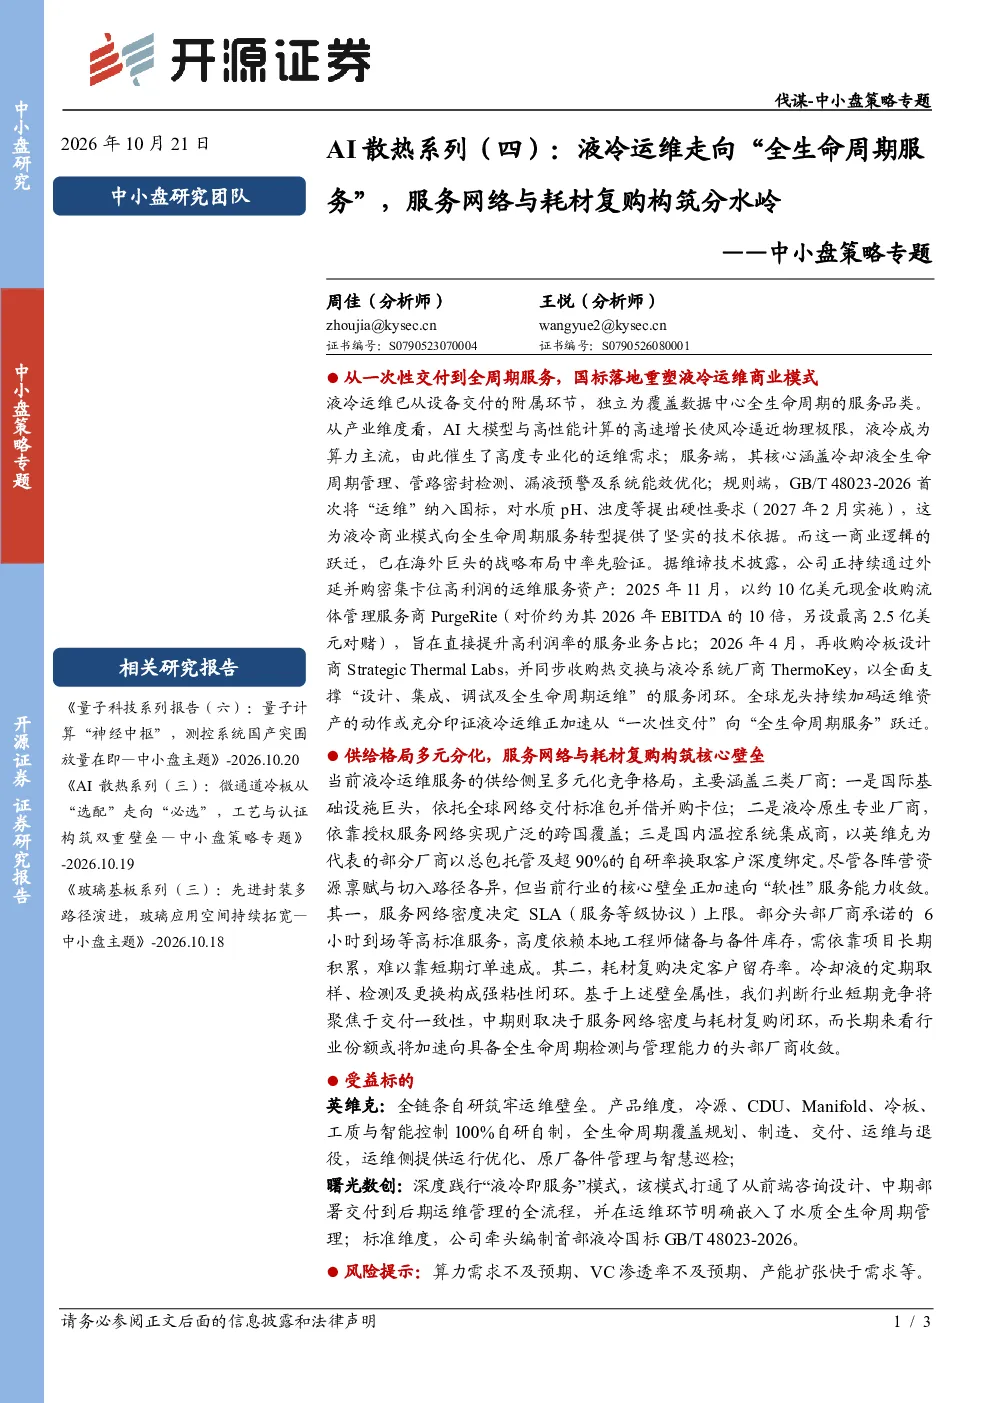
液冷运维商业模式正从一次性设备交付向覆盖数据中心全生命周期的服务转型。这一转型主要受AI大模型与高性能计算高速增长、风冷技术逼近物理极限、以及国标GB/T 48023-2026对水质等提出硬性要求等因素驱动。服务商需提供设计、集成、调试及全生命周期运维服务,以满足数据中心对稳定性和效率的更高要求。
液冷运维行业竞争格局如何?
液冷运维服务供给侧呈现多元化竞争。国际基础设施巨头如维谛技术通过收购PurgeRite、Strategic Thermal Labs和ThermoKey等,构建服务闭环;液冷原生专业厂商通过授权服务网络覆盖市场;国内温控系统集成商如英维克则依托全链条自研能力,提供运行优化、原厂备件管理与智慧巡检等服务。竞争核心在于服务网络密度与耗材复购闭环能力。
液冷运维服务的核心壁垒是什么?
液冷运维服务的核心壁垒包括服务网络密度和耗材复购。服务网络密度决定SLA上限,头部厂商需依赖本地工程师储备与备件库存提供高标准服务;耗材复购则通过冷却液定期检测与更换,形成强粘性闭环,决定客户留存率。这些壁垒使得头部厂商在市场竞争中具备显著优势。
液冷运维市场现状如何?
液冷运维市场短期竞争聚焦交付一致性,中期取决于服务网络密度与耗材复购闭环,长期份额将向具备全生命周期检测与管理能力的头部厂商收敛。目前,国际厂商、国内厂商及原生厂商共同竞争,市场呈现多元化格局。头部厂商通过收购和自研能力,逐步构建竞争优势。
液冷运维行业有哪些风险提示?
液冷运维行业面临算力需求不及预期、VC渗透率不及预期、产能扩张快于需求等风险。算力需求放缓可能影响服务商订单量;VC渗透率不足则制约市场扩张速度;产能扩张过快可能导致库存积压。这些风险需引起服务商和投资者的关注。
你可能感兴趣
开源证券 开源中小盘 AI散热系列 二 VC均热板从 升级件 走向 基础件 苹果导入与算力升级共振
未知机构2026-10-15
开源中小盘AI散热系列 二 VC均热板从 升级件 走向 基础件 苹果导入与算力升级共振
未知机构2026-10-15
开源中小盘丨AI散热系列二VC均热板从升级件走向基础件苹果导入与算力升级共振
未知机构2026-10-15
中小盘策略专题:AI散热系列(一):AI算力驱动TIM迭代,石墨烯散热产业化提速
开源证券2026-09-29
AI散热系列(三):微通道冷板从“选配”走向“必选”,工艺与认证构筑双重壁垒
开源证券2026-10-19
中小盘策略专题:AI+专题:AI带来散热需求提升,重视果链预期差
开源证券2026-03-18