猜你想问
这份研报主要分析了哪些内容?
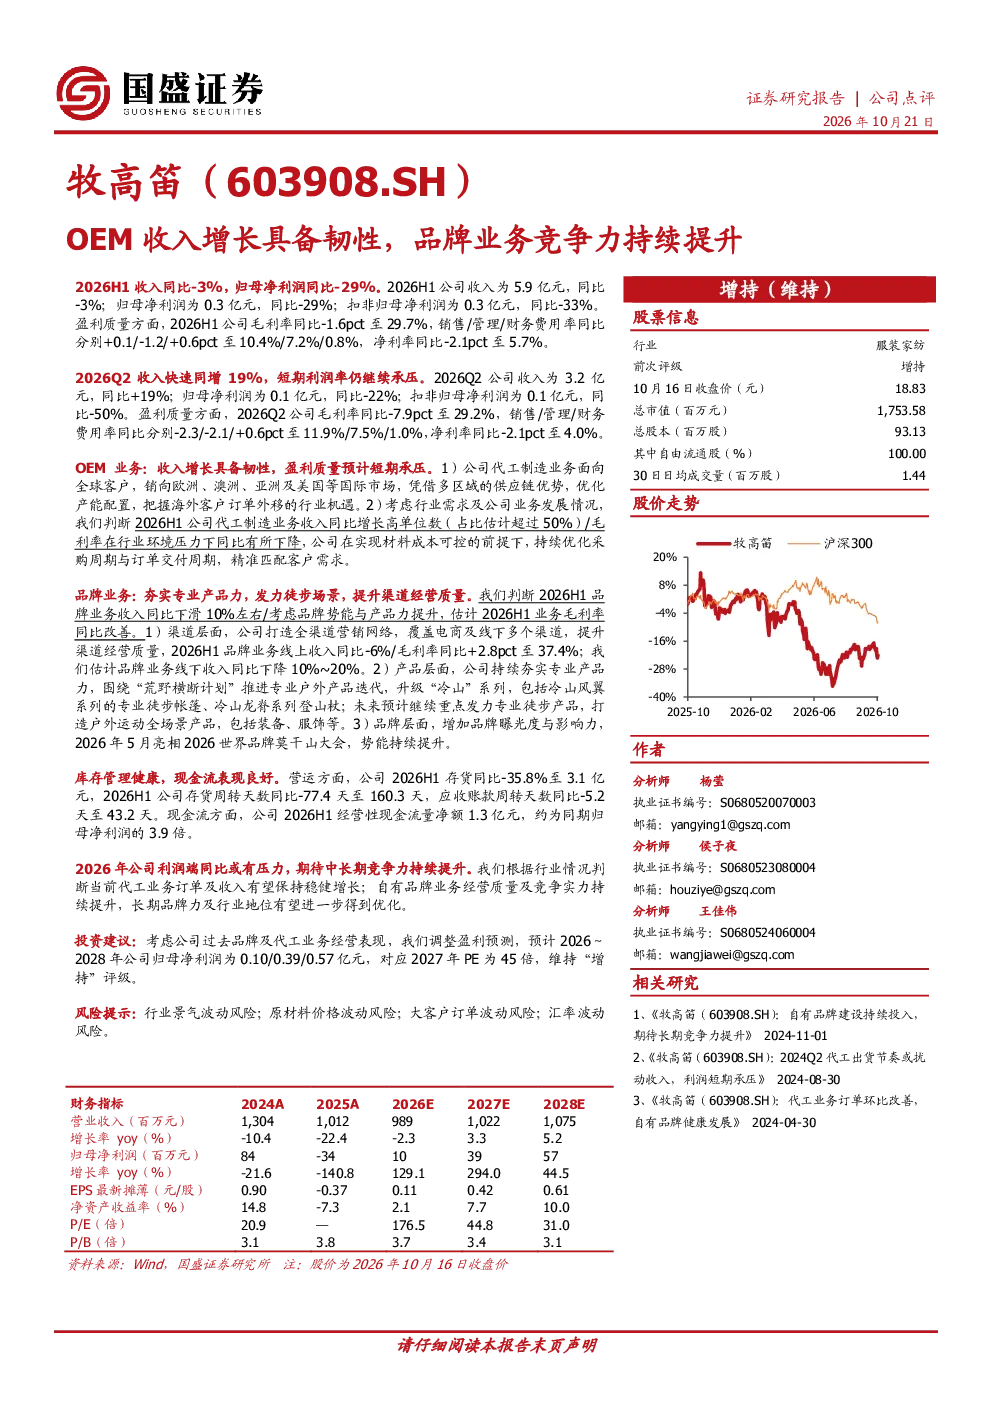
本报告重点分析了牧高笛2026H1的经营数据,包括整体收入、净利润、毛利率及费用率变化。报告指出OEM业务收入增长具备韧性,但盈利质量短期承压,品牌业务收入同比下滑但毛利率改善,渠道和产品层面均有所发力。报告还关注了公司库存管理、现金流表现及中长期竞争力提升预期。
纺织服装行业目前的发展趋势如何?
纺织服装行业正经历结构性变化,海外客户订单外移趋势明显,品牌化、专业化成为重要发展方向。企业需通过多区域供应链布局把握机遇,同时加强产品创新和品牌建设,提升渠道经营质量。报告以牧高笛为例,展示了行业龙头在OEM和品牌双轮驱动下的应对策略。
报告对牧高笛的品牌业务有何重点分析?
报告详细分析了牧高笛品牌业务的经营情况,指出2026H1品牌收入同比下滑10%左右,但毛利率同比改善。渠道层面,公司打造全渠道营销网络,线上收入虽下滑但毛利率提升;线下收入有所下降。产品层面,围绕“荒野横断计划”推进专业户外产品迭代,升级“冷山”系列,未来将重点发力专业徒步产品。品牌层面,通过亮相世界品牌莫干山大会等方式提升品牌影响力。
牧高笛当前的市场表现如何?
牧高笛2026H1整体收入同比-3%至5.9亿元,归母净利润同比-29%至0.3亿元,毛利率同比-1.6pct至29.7%。OEM业务收入增长高单位数,但盈利承压;品牌业务收入下滑但毛利率改善。报告显示公司库存管理健康,现金流表现良好,存货周转天数同比大幅优化。当前利润端面临压力,但中长期竞争力有望持续提升。
研报提示了哪些主要风险?
报告提示了牧高笛面临的主要风险,包括行业景气波动风险,原材料价格波动风险,大客户订单波动风险,以及汇率波动风险。这些风险可能对公司经营业绩和财务状况产生影响。此外,报告也指出2026年公司利润端同比可能面临压力,需关注其应对措施及中长期发展潜力。
你可能感兴趣
新业务价值增长具备韧性,新一轮回购计划提升股东回报至6%
招银国际2025-03-18
2023年常规医检业务同口径增长15%,提升竞争力和发展韧性
医药生物国信证券2024-05-16
年报点评报告:主品牌竞争力提升,第二增长曲线持续培育
纺织服装国盛证券2025-04-29
OEM业务倒退但自有品牌销售进一步增长
国泰君安证券2019-09-05
三季度收入平稳增长,产品竞争力持续提升
医药生物国金证券2023-10-24
2021年半年报预告点评:中报收入增长超预期,公司持续投入研发提升产品竞争力
交通运输国信证券2021-07-05
持续提升品牌力,暖冬不利环境下凸显增长韧性
东吴证券2022-06-25
大型机占比持续提升,收入展现增长韧性
信达证券2025-05-05
核心业务稳健增长,航空产品竞争力持续提升
国防军工中泰证券2020-08-25
自主品牌竞争力提升,海外仓收入延续高增长
机械设备西南证券2024-04-19