猜你想问
这份研报的核心内容是什么?
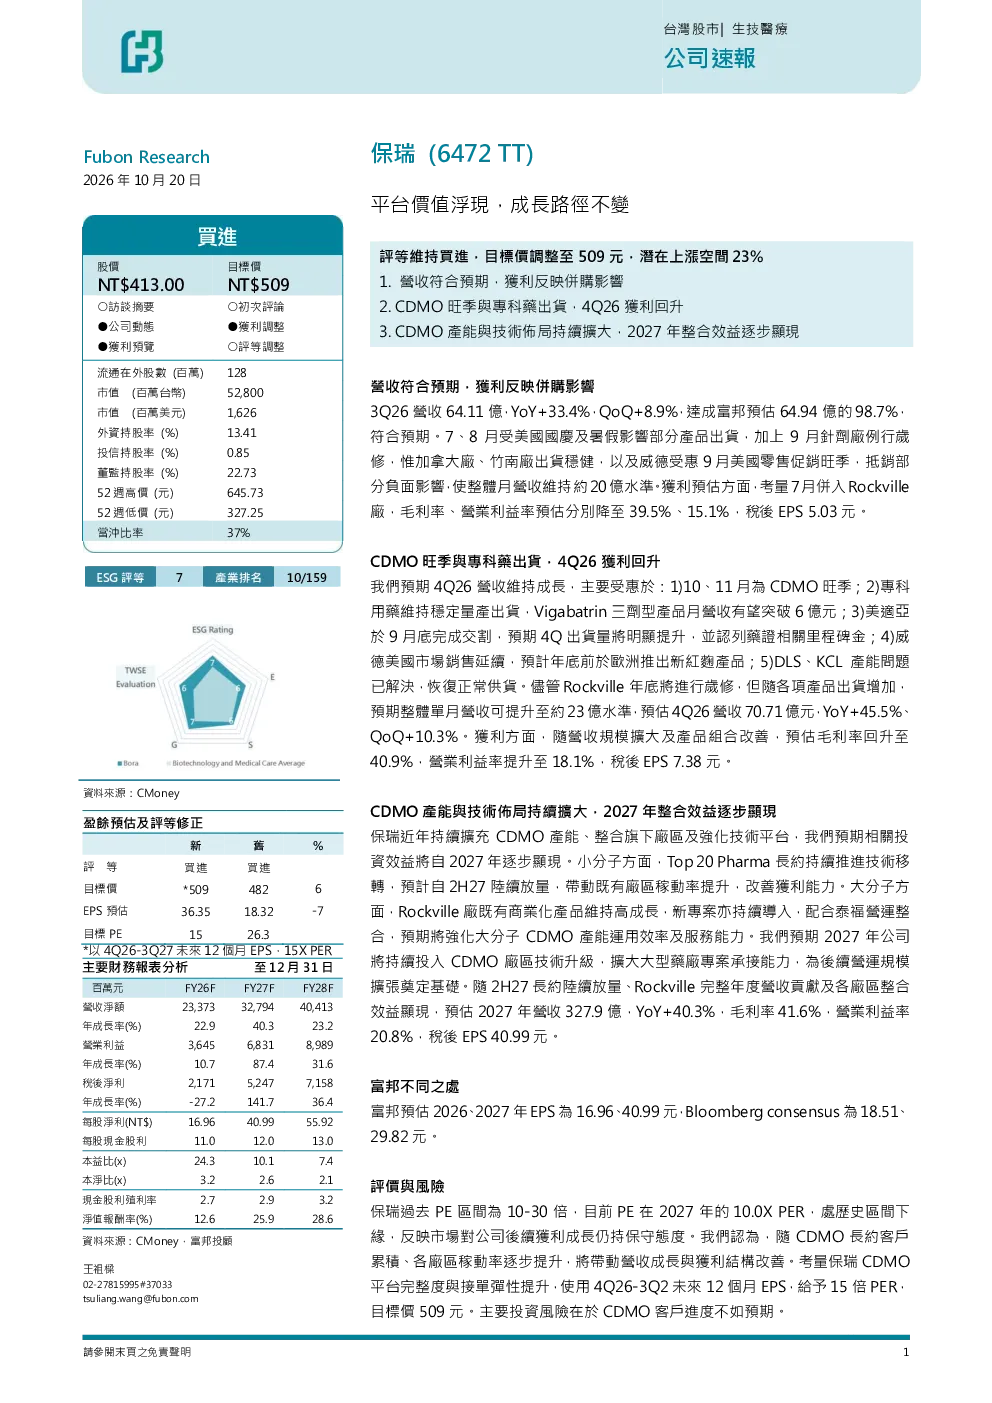
这份研报的核心内容是平台价值浮现,成长路径不变。报告维持对保瑞的买入评级,并将目标价调整至509元,预计潜在上漲空间23%。报告指出营收符合预期,获利反映了并购的影响。预计CDMO旺季与专科药出货将带动4Q26获利回升。同时,CDMO产能与技术布局持续扩大,预计2027年整合效益逐步显现。
CDMO赛道的发展趋势如何?
CDMO赛道的发展趋势是持续扩大产能与技术布局。报告显示保瑞的CDMO业务在旺季与专科药出货的带动下,预计4Q26获利回升,2027年整合效益逐步显现。这反映了CDMO行业随着医药行业对定制化研发服务的需求增加,产能与技术的重要性日益凸显,头部企业通过持续扩张和整合,有望获得更大的市场份额和盈利空间。
研报重点分析了保瑞的哪些方面?
研报重点分析了保瑞的平台价值浮现和成长路径不变。报告详细解读了保瑞的营收与获利表现,特别是3Q26营收64.11億,YoY+33.4%,QoQ+8.9%,达成富邦预估的98.7%。同时,报告预测了4Q26和2027年的营收、毛利率、营业利益率和税后EPS,并指出2027年整合效益逐步显现。此外,报告还分析了保瑞的估值水平,目前PE在2027年的10.0X PER,处于历史区间下緣。
当前市场对保瑞的判断是什么?
当前市场对保瑞的判断是看好其平台价值和成长路径。报告维持买入评级,目标价509元,潜在上漲空间23%。关键数据方面,3Q26营收64.11億,YoY+33.4%,QoQ+8.9%,达成富邦预估的98.7%。盈利预测显示4Q26营收70.71億元,YoY+45.5%,QoQ+10.3%,毛利率40.9%,营业利益率18.1%,税后EPS 7.38元。2027年营收预计327.9億,YoY+40.3%,毛利率41.6%,营业利益率20.8%,税后EPS 40.99元。
研报提示了哪些投资风险?
研报提示的主要投资风险在于CDMO客户进度不如预期。虽然报告看好保瑞的平台价值和成长路径,但CDMO业务的客户集中度和客户订单执行情况是关键因素。如果主要客户的项目进度或订单量不及预期,可能影响保瑞的营收和盈利表现。此外,行业竞争加剧和原材料成本波动也可能带来不确定性。因此,投资者需密切关注客户订单执行情况和行业竞争动态。