猜你想问
这份研报主要讲了什么内容?
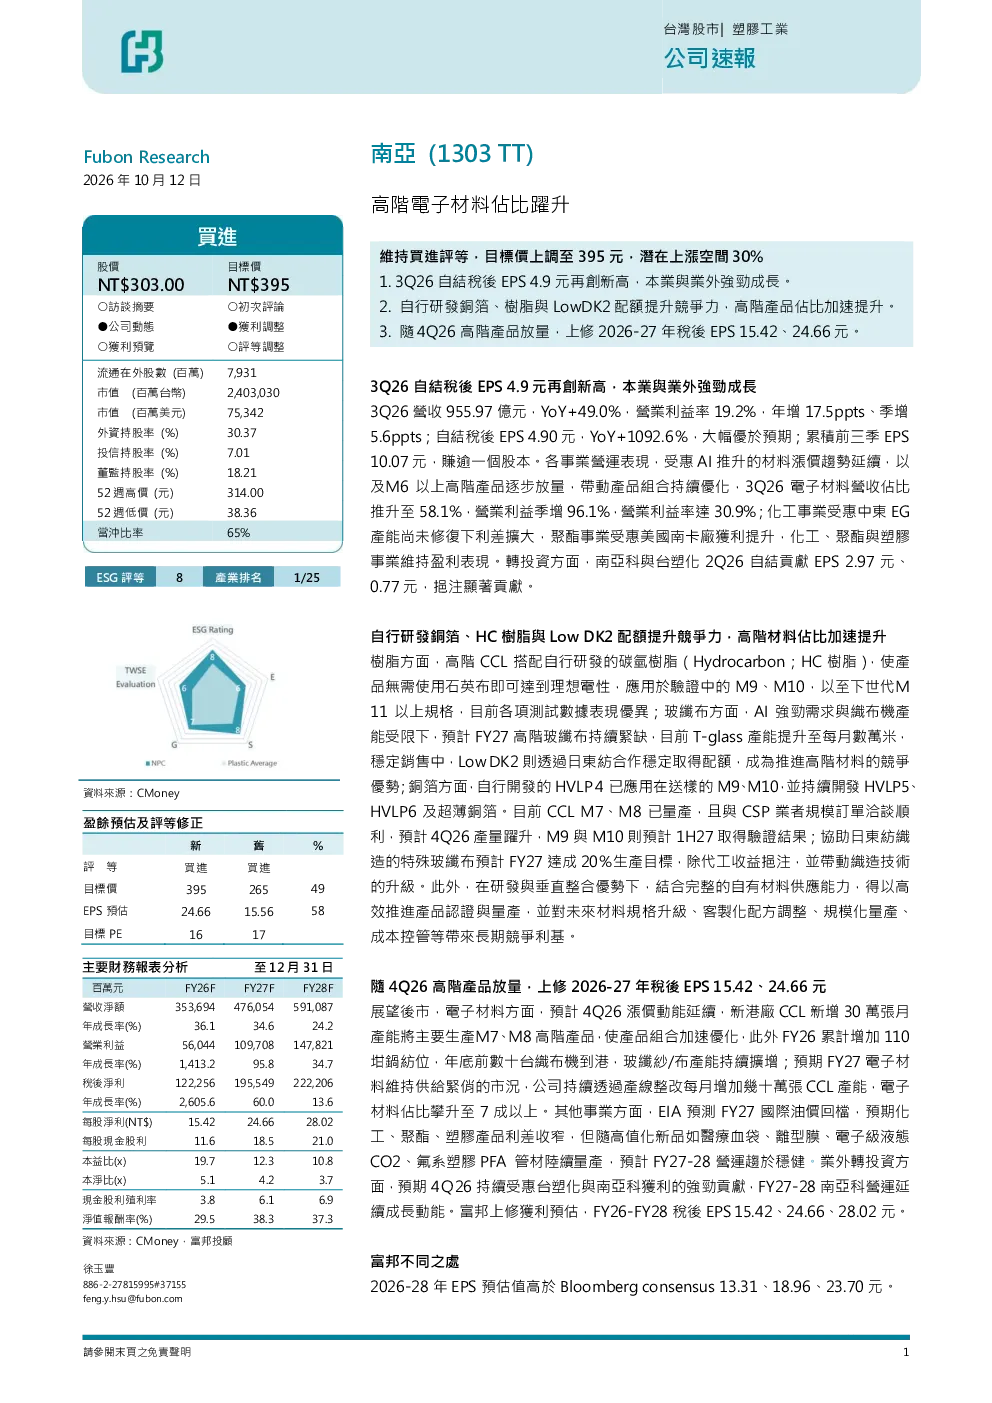
这份研报主要分析了南亚科技在2026年第三季度的业绩表现,特别是高阶电子材料的占比提升。报告指出,南亚科技3Q26营收达到955.97亿元,同比增长49.0%,营业利润率为19.2%,自结税后EPS为4.90元,同比增长1092.6%。其中,电子材料营收占比提升至58.1%,营业利益季增96.1%,营业利益率达到30.9%。报告还详细介绍了公司在铜箔、HC树脂和Low DK2材料方面的研发进展,以及这些材料在M9、M10等高阶产品中的应用情况。此外,报告还分析了公司在化工、聚酯和塑料等领域的业务表现,以及转投资业务对EPS的贡献。
高阶电子材料行业的发展趋势如何?
高阶电子材料行业的发展趋势向好,主要得益于AI技术的快速发展。随着AI对高性能电子材料的需求不断增长,高阶材料的价格也在持续上涨。南亚科技通过自主研发和技术创新,在高阶材料领域取得了显著进展。例如,公司研发的碳氢树脂(HC树脂)和高阶CCL材料,使得产品无需使用石英布即可达到理想的电性性能,广泛应用于M9、M10等高阶产品。此外,AI需求强劲和织布机产能受限,导致高阶玻纤布持续紧缺,南亚科技通过提升T-glass产能和与日东纺合作,稳定了Low DK2材料的供应。未来,随着公司持续提升高阶材料的产能和产品组合,预计电子材料在整体营收中的占比将进一步提升。
研报重点分析了南亚科技的哪些方面?
研报重点分析了南亚科技的高阶电子材料业务发展,以及公司在各业务领域的经营表现。报告详细介绍了南亚科技在电子材料领域的研发成果,包括铜箔、HC树脂和Low DK2材料的研发进展和应用情况。报告指出,南亚科技通过自主研发和技术创新,在高阶材料领域取得了显著进展,例如碳氢树脂和高阶CCL材料的应用,以及铜箔技术的持续开发。此外,报告还分析了公司在化工、聚酯和塑料等领域的业务表现,以及转投资业务对EPS的贡献。报告还展望了公司未来在高阶材料领域的业务发展,预计电子材料在整体营收中的占比将进一步提升。
目前高阶电子材料市场的现状如何?
目前高阶电子材料市场供不应求,市场现状较为紧张。随着AI技术的快速发展,对高性能电子材料的需求不断增长,而高阶材料的产能提升相对有限。南亚科技通过自主研发和技术创新,在高阶材料领域取得了显著进展,但产能提升的速度仍然无法满足市场需求。例如,AI需求强劲和织布机产能受限,导致高阶玻纤布持续紧缺,南亚科技通过提升T-glass产能和与日东纺合作,稳定了Low DK2材料的供应。未来,随着公司持续提升高阶材料的产能和产品组合,预计电子材料在整体营收中的占比将进一步提升。
研报提到了哪些风险提示?
研报提到了几个主要的风险提示。首先,高阶产品的量产和认证进度可能不如预期,这可能会影响公司的业绩表现。其次,国际油价的回档可能会导致化工、聚酯和塑料产品的利差收窄,从而影响公司的盈利能力。此外,转投资业务的盈利可能会出现大幅波动,这也会对公司的整体业绩产生影响。最后,随着高阶材料的价格上涨趋缓,公司需要进一步提升产品的竞争力,以保持市场份额和盈利能力。