猜你想问
达美乐研报的核心内容是什么?
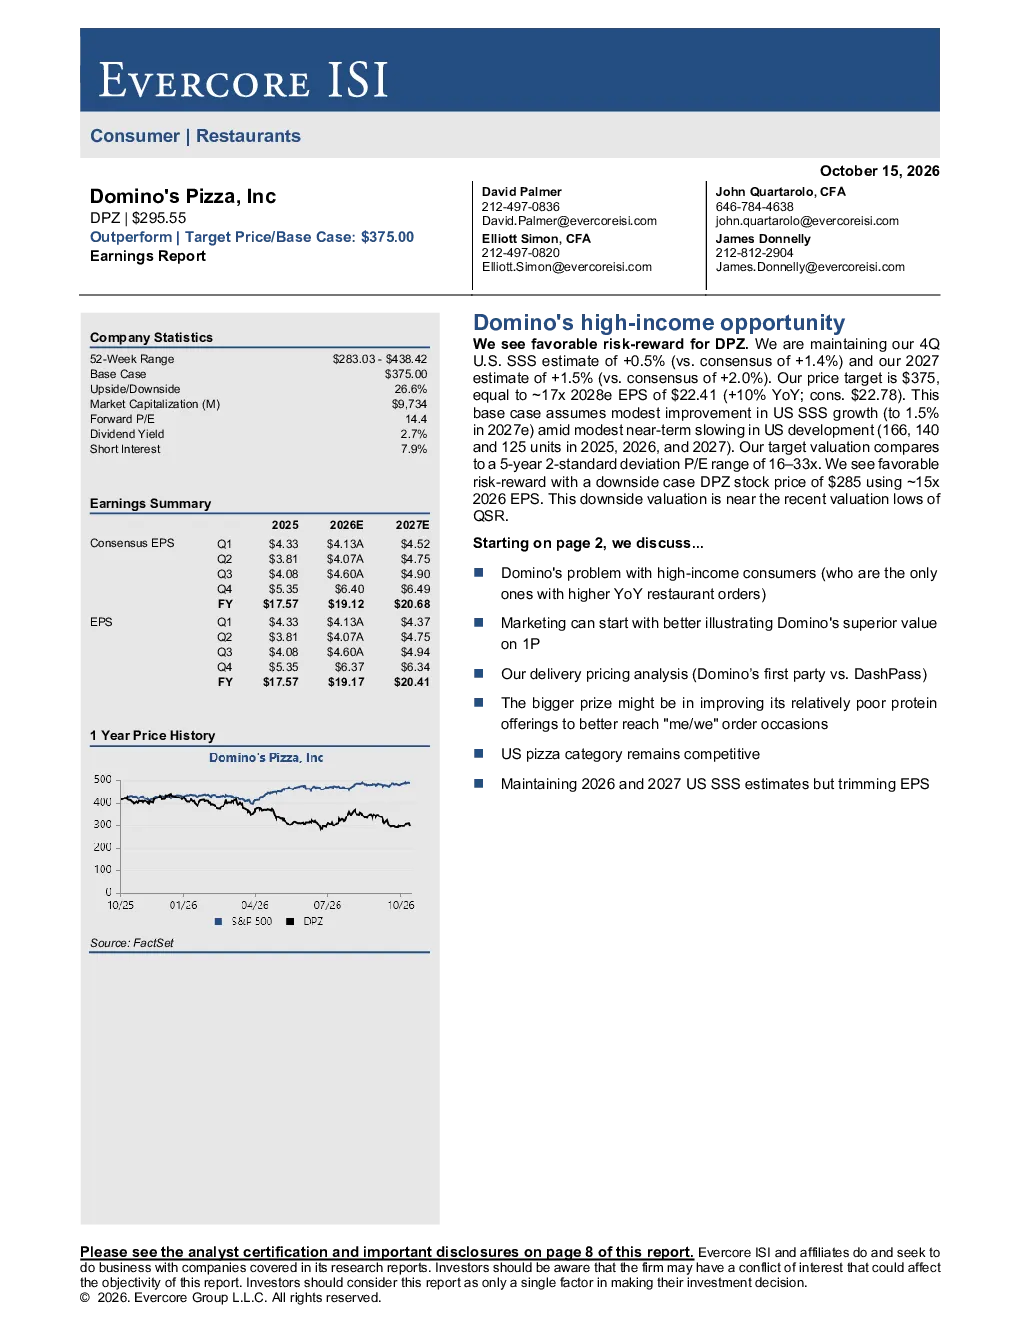
达美乐研报指出其在高收入消费者群体中的表现不佳,这部分消费者寻求高质量蛋白质导向菜单和丰富选择。报告建议DPZ通过营销强调自有平台价格优势,并需改进非披萨产品以满足需求。
披萨赛道的发展趋势如何?
美国披萨类别增长约2%,但竞争加剧导致DPZ市场份额增速放缓。DPZ零售销售增速超类别约50基点,但自有配送渠道流量下滑,需利用第三方渠道获取增量家庭。
报告重点分析了哪些方向?
报告重点分析DPZ在高收入客群中的表现问题,自有平台配送订单趋势,菜单创新如Domino披萨,以及与DoorDash等竞争对手的配送定价对比。
当前市场对DPZ的判断是什么?
DPZ在QSR披萨类别中领先,但面临宏观经济和竞争挑战。其自有配送渠道流量下滑,加盟商盈利能力下降,需通过菜单和营销提升价值主张。
研报提示了哪些风险?
研报指出DPZ在高收入消费者群体中的表现不佳,自有配送渠道流量下滑,以及加盟商盈利能力下降等风险。分析师认为DPZ需解决这些问题以提升长期发展潜力。
你可能感兴趣
基于手机银行APP专区调研的客群精细化运营分析报告
信息技术中电金信科技有限公司2023-04-20
阿里巴巴国际站-精准狙击核心客群的推广策略
营销方案2024-10-08
债券型公募基金评价与研究系列(二):针对金融机构客群的混合债券型基金画像与优选
招商银行2021-05-27
老铺黄金重点推荐被低估的品牌力和客群购买力结论调价后消费情绪
未知机构2026-01-29
(下篇)买什么、谁在买?—— 本轮上海豪宅热销的产品及客群解读
房地产克而瑞2024-06-21
IP+私域+高客单:群响高利润导向的5年实战剖析及赚钱案例
商贸零售群响2024-09-26
债券型公募基金评价与研究系列(三):针对金融机构客群的指数型债券基金画像与优选
金融招商银行2021-06-16
基于手机银行APP专区调研的客群精细化运营分析报告
金融中电金信2023-05-22
基于手机银行APP的客群精细化运营分析报告
金融中电金信2023-01-30