猜你想问
这份研报的核心内容是什么?
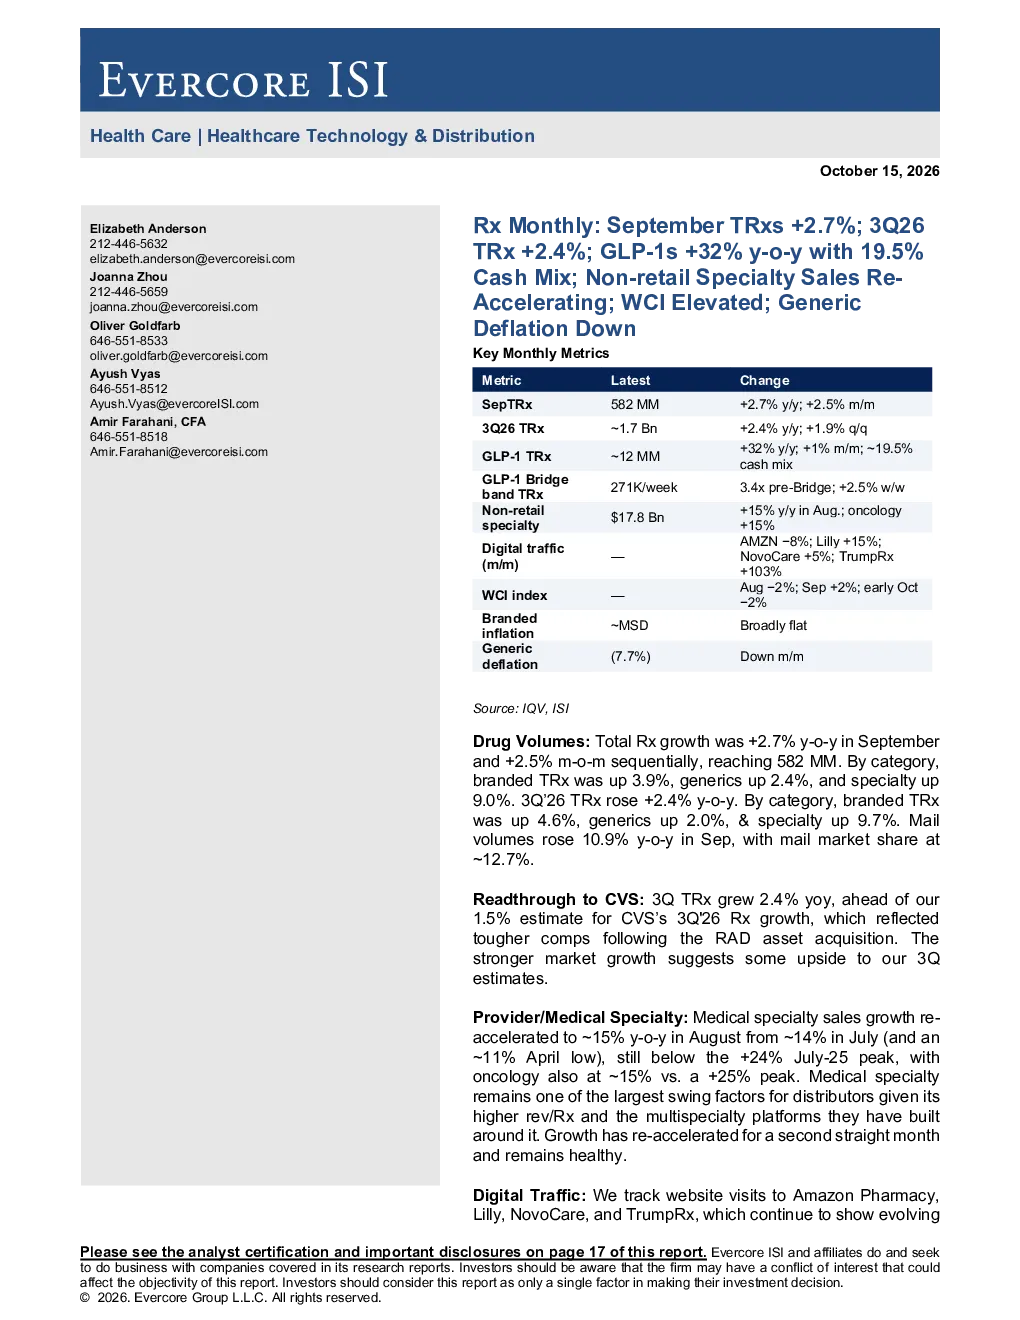
这份研报显示2026年9月总处方量同比增长2.7%,环比增长2.5%,达到582百万份,其中品牌处方量增长3.9%,通用处方量增长2.4%,专科处方量增长9.0%。第三季度处方量同比增长2.4%。品牌处方量增长4.6%,通用处方量增长2.0%,专科处方量增长9.7%。邮寄处方量同比增长10.9%,市场份额约为12.7%。GLP-1药物需求保持强劲,9月处方量达到约1220万份,同比增长32%,环比增长1%,占总处方量的约2.1%。现金支付GLP-1处方量的比例持续上升至约19.5%
医药赛道行业发展趋势如何?
医药赛道行业发展趋势显示专科处方量持续强劲增长,9月同比增长9.0%,第三季度同比增长9.7%。GLP-1药物需求保持高速增长,9月同比增长32%,现金支付比例上升至约19.5%。同时,邮寄处方量市场份额提升至约12.7%。但WCI仍处于高位,通用药物通胀压力减轻,品牌通胀平稳。医疗专科销售重新加速,对分销商而言仍是重要增长驱动力
研报重点分析了哪些方向?
研报重点分析了总体药物需求、药店流量、GLP-1药物需求及桥梁计划、WCI(批发成本指数)、药物通胀、医疗专科销售等多个方向。其中,专科处方量增长强劲,GLP-1药物需求显著上升,现金支付比例持续提升。桥梁计划推动GLP-1新处方量增长,但增量增长已放缓。通用药物定价压力减少,医疗专科销售对分销商仍是重要增长驱动力
当前市场现状如何判断?
当前市场现状显示总处方量保持温和增长,专科处方量增长强劲,GLP-1药物需求持续上升。邮寄处方量市场份额提升,现金支付GLP-1处方量比例上升。但WCI仍处于高位,近期有所回落。通用药物通胀压力减轻,品牌通胀平稳。医疗专科销售重新加速,对分销商而言仍是重要增长驱动力
研报有哪些风险提示?
研报提示WCI仍处于高位可能带来成本压力,尽管近期有所回落。独立药店2026年迄今为止出现回落,但8月有所改善,需持续监测。流感季节开始早,运行水平高于新冠疫情前,但与近年持平。第三季度ANDA批准量环比下降约3%,仍低于2025年运行率,表明通用药物定价压力减少,但需关注市场变化