猜你想问
艾迪精密2026年前三季度营收利润表现如何?
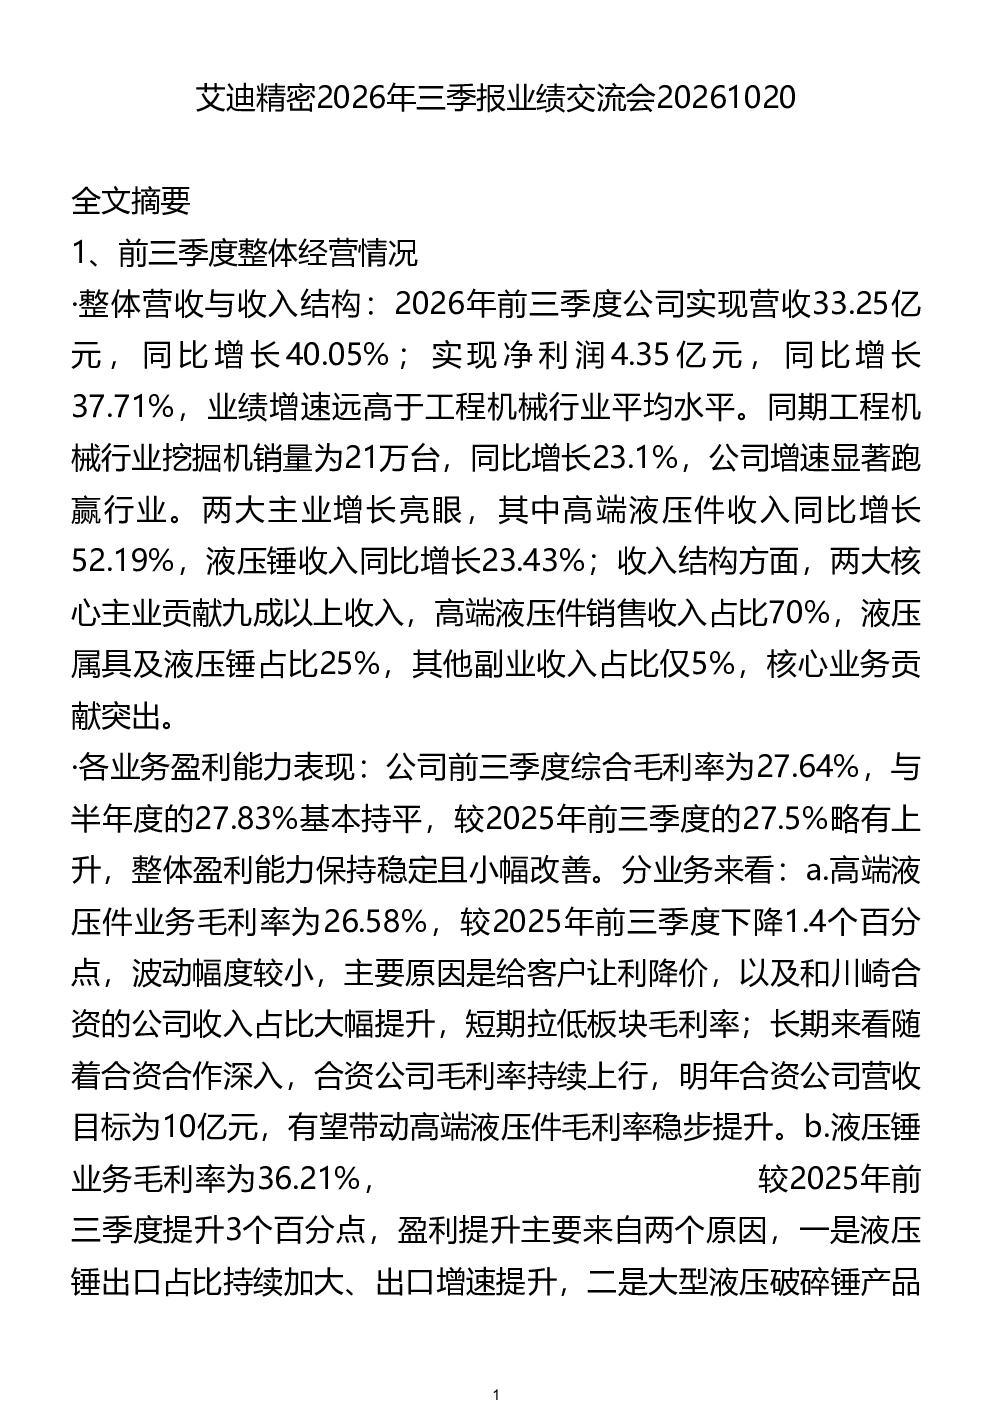
2026年前三季度,艾迪精密实现营收33.25亿元,同比增长40.05%;净利润4.35亿元,同比增长37.71%,业绩增速显著高于工程机械行业平均水平(挖掘机销量同比增长23.1%)。高端液压件收入同比增长52.19%,液压锤收入同比增长23.43%,两大主业贡献九成以上收入。综合毛利率为27.64%,整体盈利能力保持稳定。
艾迪精密增长的主要驱动因素是什么?
艾迪精密增长主要受出口业务高速增长驱动,出口收入占比20%,同比增长63.3%,其中液压件外销同比增长125%,液压锤外销同比增长43%。国内市占率提升,份额提升幅度高于行业增速,挤占国内外品牌市场份额。与川崎合资公司前三季度销售收入同比增长88.11%,高端液压件高机、非挖类产品增速较快,成为新的增长极。
艾迪精密高端液压件板块经营情况如何?
高端液压件板块前三季度实现营收23.38亿元,同比增长52.19%;三季度单季营收7.31亿元,同比增长37.93%,显著高于行业增速。增长核心驱动因素包括挖机行业整体增长支持、公司产品国内市占率持续提升、外资品牌供货上量(卡特彼勒等已供货行走马达,日立、神钢等开始批量供货)、高机及非挖产品实现突破。盈利能力方面,三季度利润增速低于营收增速,主要因非挖业务前期投入较大、高机业务产能储备推高成本、泰国工厂建设投入较大。未来增长支撑逻辑包括国内主机厂份额仍有较大提升空间、外资客户项目储备充足。
艾迪精密在市场现状方面有何表现?
艾迪精密在市场现状方面表现突出,出口业务高速增长,出口收入占比20%,同比增长63.3%,液压件外销同比增长125%,液压锤外销同比增长43%。国内市占率持续提升,份额提升幅度高于行业增速,马达类产品在部分主机厂的占比可达70%以上。产品竞争力方面,与川崎、恒立等差距不大,客户核心需求聚焦于油耗效率与操控性,国内品牌质量逐步向海外品牌看齐,电动化赛道发展红利为国内液压件厂商带来竞争优势。
艾迪精密研报中提示的主要风险是什么?
艾迪精密研报中提示的主要风险包括行业季节性因素及高基数影响,工程机械行业三季度销量同比增长15.8%,但公司去年三季度基数较高,导致单季增速下滑。新孵化业务盈利短期波动,硬质合金业务三季度基本盈亏平衡,对整体业绩造成一定拖累。此外,产品竞争力方面,20吨及以下产品与海外品牌差距不大,但大挖产品仍需弥补。管理团队需关注行业周期波动及新业务盈利能力提升。