猜你想问
艾迪精密2026年半年度业绩报告核心内容是什么?
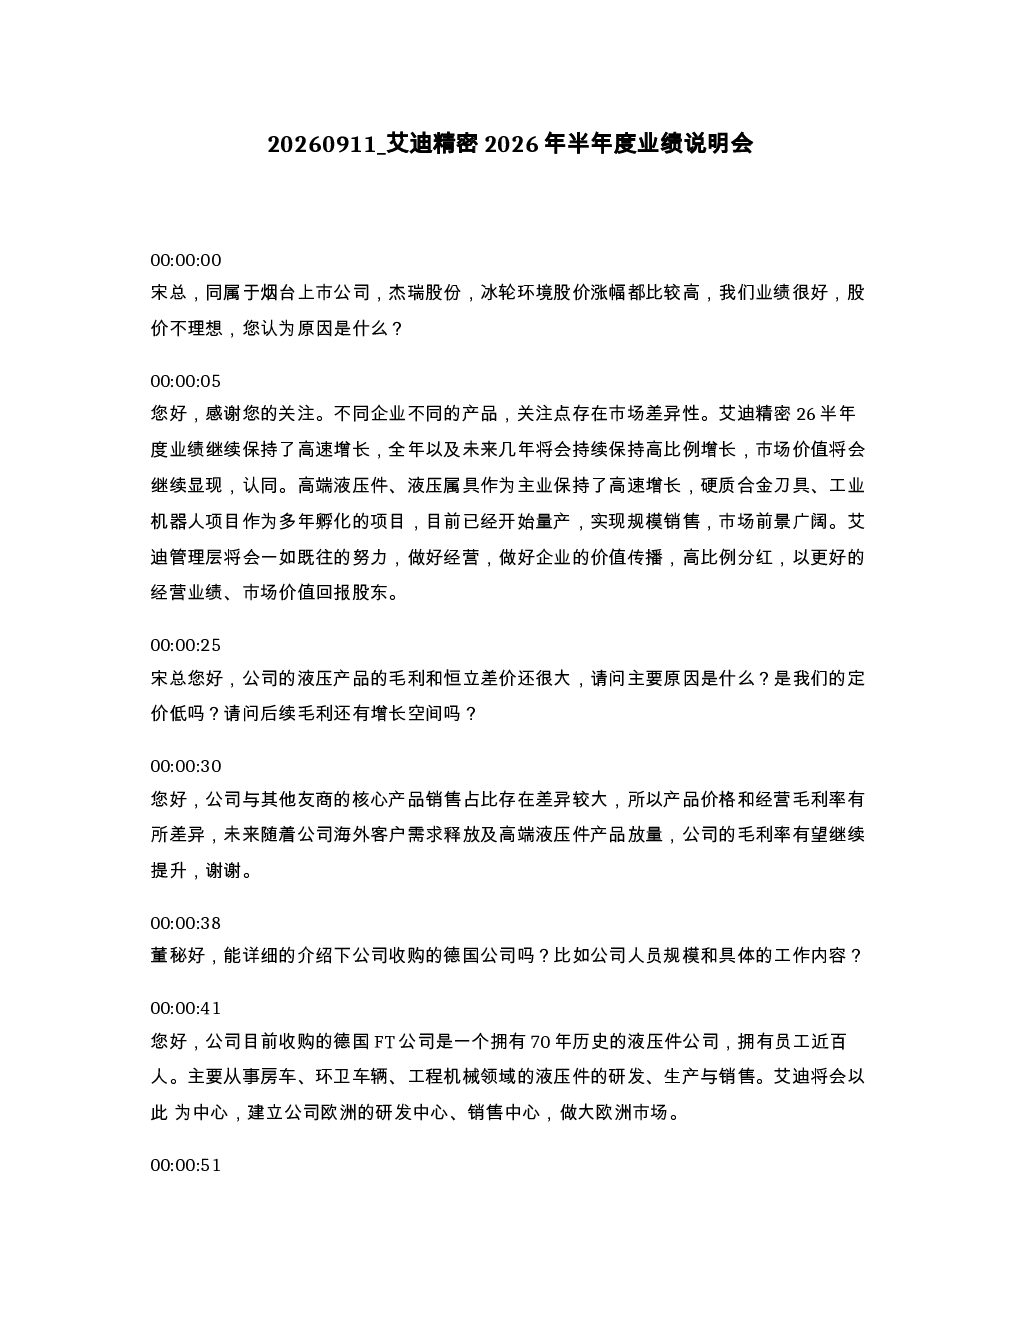
艾迪精密2026年半年度业绩保持高速增长,营收和净利润均实现显著提升,高端液压件、液压属具等主业表现突出。公司股价表现不佳的原因在于市场关注点存在差异,未来市场价值将逐步显现。液压产品毛利率与恒立存在差距,主要由于产品销售占比差异,未来随着海外客户需求释放及高端液压件放量,毛利率有望提升。收购的德国FT公司拥有70年历史,员工近百人,主要从事房车、环卫车辆、工程机械领域的液压件研发、生产与销售,艾迪将以此为中心建立欧洲研发和销售中心,拓展欧洲市场。财务状况正常,无财务风险。高端液压件已应用于机器人行业,部分产品进入机床和机器人领域。公司订单满产,积极备货应对未来需求。目前产品未应用于军工领域,商业航天领域处于研发阶段。坚持高比例分红政策,未来将继续回报股东。泰国工厂二期项目预计今年11月投产,满足美国、印度及东南亚市场需求,投产后将处于满产状态。RV减速器技术水平达到国际标准,性价比高,已实现量产及规模化销售,跻身国内第一梯队,技术先进、质量稳定。高端液压件同比增长60.38%,主要由于国内主机厂产品占有率提升、外资品牌挖掘机规模采购及艾崎精密合资成果显著。未来增长点包括外资品牌挖掘机液压件国产化、液压破碎锤及液压属具出口、硬质合金刀具和工业机器人项目规模化。
高端液压件赛道行业发展趋势如何?
高端液压件行业发展趋势向好,随着工业自动化、智能制造、机器人等领域的快速发展,对高性能、高可靠性液压系统的需求持续增长。艾迪精密作为行业领先企业,其高端液压件同比增长60.38%,主要得益于国内主机厂产品占有率提升、外资品牌挖掘机规模采购及艾崎精密合资成果显著。未来,外资品牌挖掘机液压件国产化、液压破碎锤及液压属具出口、硬质合金刀具和工业机器人项目规模化,将成为艾迪精密新的增长点。同时,公司收购德国FT公司,旨在拓展欧洲市场,建立欧洲研发和销售中心,进一步扩大国际市场份额。这些举措表明,高端液压件行业未来将呈现技术创新、市场扩张、产业链整合等发展趋势。
报告重点分析了哪些方向?
报告重点分析了艾迪精密的业绩表现、产品竞争力、行业发展趋势及未来增长点。在业绩方面,公司2026年半年度业绩保持高速增长,营收和净利润均实现显著提升,高端液压件、液压属具等主业表现突出。在产品竞争力方面,公司液压产品毛利率有望提升,RV减速器技术水平达到国际标准,性价比高,已实现量产及规模化销售,跻身国内第一梯队。在行业发展趋势方面,报告分析了高端液压件行业的发展趋势,指出随着工业自动化、智能制造、机器人等领域的快速发展,对高性能、高可靠性液压系统的需求持续增长。在未来增长点方面,报告指出外资品牌挖掘机液压件国产化、液压破碎锤及液压属具出口、硬质合金刀具和工业机器人项目规模化,将成为艾迪精密新的增长点。
当前市场对艾迪精密的判断是什么?
当前市场对艾迪精密的判断存在差异。一方面,公司业绩保持高速增长,营收和净利润均实现显著提升,高端液压件、液压属具等主业表现突出,财务状况正常,无财务风险,这些积极因素表明公司具有较好的发展前景。另一方面,公司股价表现不佳,原因在于市场关注点存在差异,未来市场价值将逐步显现。此外,公司液压产品毛利率与恒立存在差距,主要由于产品销售占比差异,未来随着海外客户需求释放及高端液压件放量,毛利率有望提升。这些因素表明,市场对艾迪精密的判断需要综合考虑公司业绩、产品竞争力、行业发展趋势等多方面因素。
研报提示了哪些风险?
研报提示了艾迪精密面临的一些风险。首先,公司液压产品毛利率与恒立存在差距,主要由于产品销售占比差异,未来随着海外客户需求释放及高端液压件放量,毛利率有望提升,但这一过程中也存在市场波动和竞争加剧的风险。其次,公司收购的德国FT公司虽然拥有70年历史,但整合过程中可能存在文化差异、管理风险等问题。此外,公司泰国工厂二期项目预计今年11月投产,满足美国、印度及东南亚市场需求,投产后将处于满产状态,但也存在市场需求变化、产能过剩等风险。最后,高端液压件行业虽然发展趋势向好,但也面临技术更新换代快、市场竞争激烈等风险。这些因素都需要投资者关注和评估。