猜你想问
艾迪精密2026年第三季度报告主要包含哪些内容?
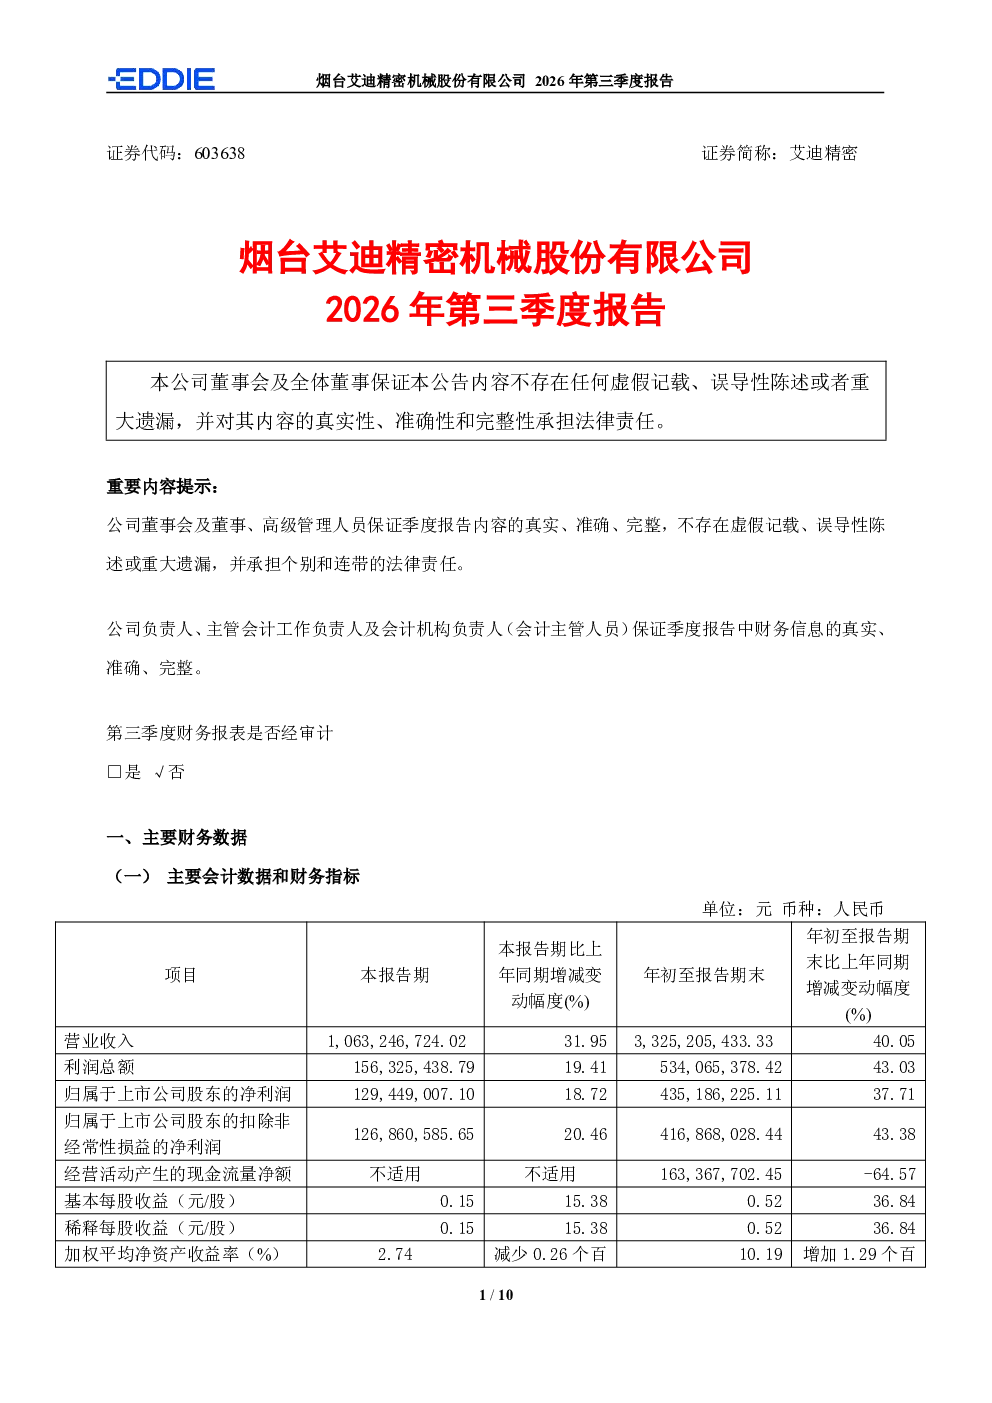
艾迪精密2026年第三季度报告包含主要财务数据、股东信息、其他提醒事项及季度财务报表。主要财务数据部分列示了主要会计数据和财务指标,非经常性损益项目和金额,并说明了相关项目认定原因。同时,报告披露了主要会计数据和财务指标发生变动的情况及原因。股东信息部分提供了普通股股东总数、优先股股东数量及前十名股东持股情况表。其他提醒事项部分列示了需投资者关注的关于公司报告期经营情况的其他重要信息。季度财务报表部分包括未经审计的合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月)。报告明确指出财务报表未经审计,且自2026年起首次执行新会计准则或准则解释等未涉及调整首次执行当年年初的财务报表。
艾迪精密所在赛道的发展趋势如何?
艾迪精密所在赛道的发展趋势需结合行业报告及公开数据综合分析。从报告披露信息来看,公司首次执行新会计准则可能对财务数据产生影响,需关注准则变化对行业竞争格局及盈利能力的影响。一般而言,精密机械行业受下游应用领域需求驱动,如汽车、电子等高端制造领域对精密零部件的需求持续增长,技术创新是行业发展的核心驱动力。同时,环保及智能化趋势也推动行业向绿色化、智能化转型,相关企业需关注政策变化及技术迭代风险。
艾迪精密这份报告的重点分析方向是什么?
艾迪精密这份报告的重点分析方向包括主要财务数据变化、非经常性损益项目及原因、股东结构变化等。主要财务数据变化分析需关注营收、利润、现金流等关键指标变动趋势,并结合非经常性损益项目判断公司真实经营状况。股东信息分析有助于了解公司股权结构变化及潜在控制权风险。此外,报告披露的新会计准则执行情况也需重点关注,可能对公司财务报表科目及计算方法产生影响,需结合具体准则内容评估其对公司财务状况及经营成果的影响。
当前艾迪精密的市场现状如何?
当前艾迪精密的市场现状需结合行业竞争格局及公司经营数据综合判断。从报告披露信息来看,公司财务数据需进一步分析其盈利能力及偿债能力变化,股东结构变化可能反映市场对公司价值的认可或分歧。行业层面,精密机械行业竞争激烈,技术壁垒较高,头部企业优势明显。艾迪精密需关注原材料价格波动、客户集中度风险等因素对其经营的影响。同时,行业政策变化及技术迭代也可能对公司市场地位产生影响,需持续跟踪行业动态。
艾迪精密这份报告存在哪些风险提示?
艾迪精密这份报告的风险提示主要包括:新会计准则执行风险,首次执行新准则可能导致财务数据可比性下降,需关注准则变化对财务报表科目及计算方法的影响;经营风险,精密机械行业受下游应用领域需求驱动,若下游行业景气度下降可能影响公司订单及收入;竞争风险,行业竞争激烈,技术壁垒较高,新进入者或现有竞争对手的技术突破可能对公司市场地位产生影响;政策风险,环保及智能化政策变化可能对公司生产及研发方向产生影响,需关注相关政策调整。此外,报告未披露审计意见,财务数据未经审计存在一定不确定性。