猜你想问
这份报告的核心内容是什么?
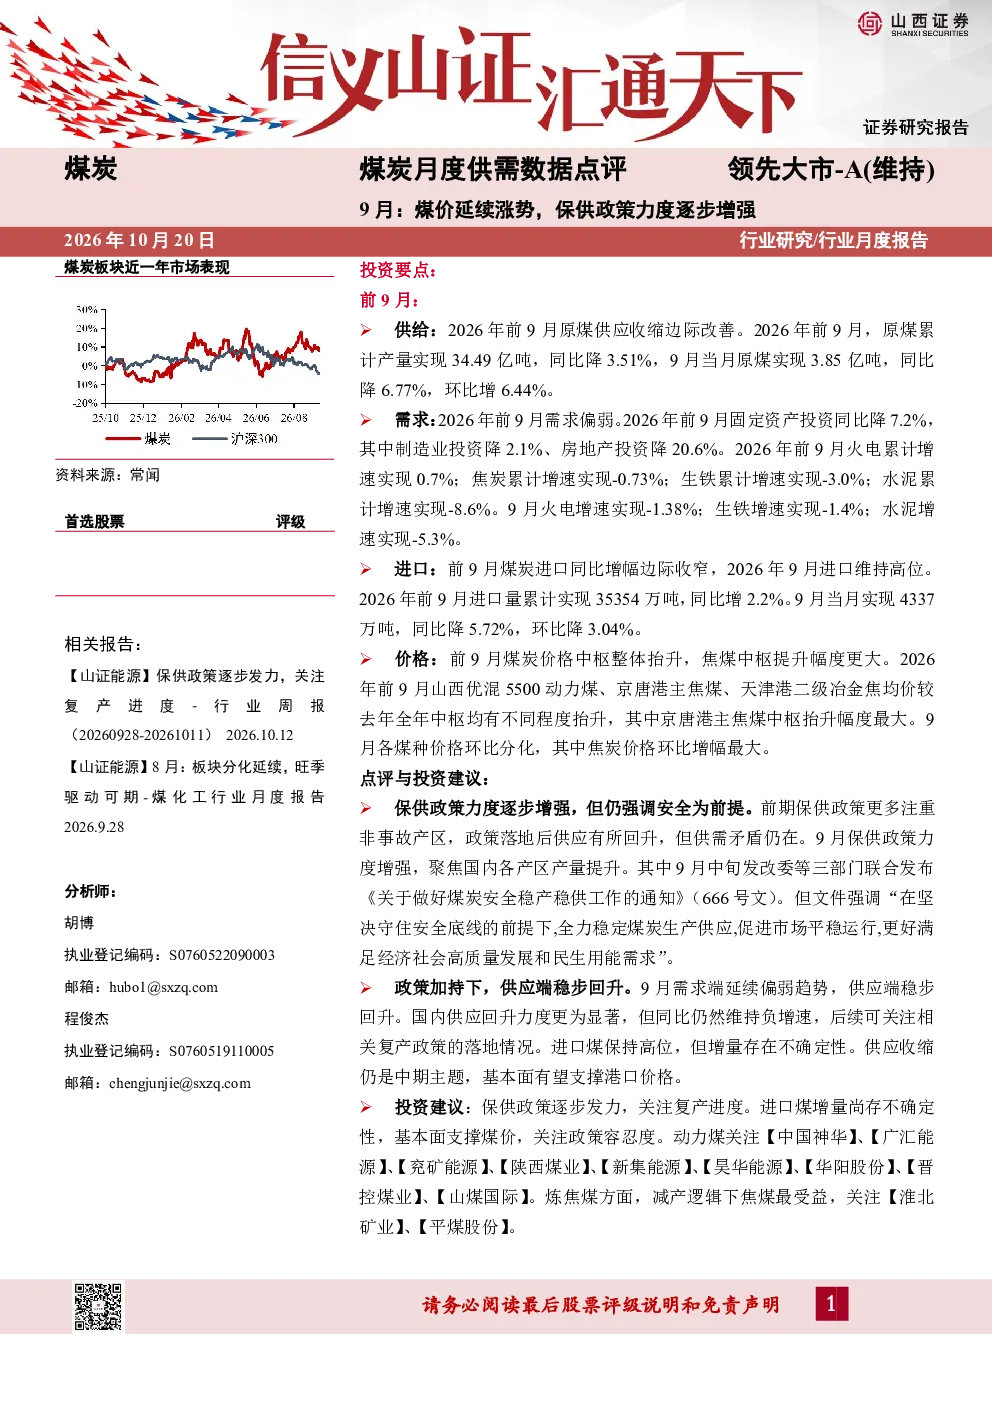
报告分析了2026年前9月煤炭行业的供需情况。数据显示,原煤产量同比降3.51%,9月当月产量环比增6.44%;固定资产投资同比降7.2%,火电、焦炭、生铁、水泥等需求端产品增速均放缓;煤炭进口量同比增2.2%,9月当月进口量环比降3.04%;价格方面,主要煤炭品种均价较去年全年中枢均有不同程度抬升。报告强调供应收缩仍是中期主题,基本面有望支撑港口价格。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受供需关系和政策影响。报告指出,供应端国内生产回升但同比仍负增长,进口煤增量不确定性较大;需求端固定资产投资及火电、焦炭等下游产品增速放缓,但仍是支撑煤价的重要因素。保供政策持续发力,供应端有望逐步改善,但整体供需格局变化将影响行业中期走势。
报告重点分析了哪些方向?
报告重点分析了煤炭供需平衡、价格走势及政策影响。在供需方面,报告关注了国内产量变化、进口煤边际收窄及下游需求疲软的情况;价格方面,分析了主要煤炭品种价格中枢整体抬升的原因;政策方面,解读了发改委等部门联合发布的《关于做好煤炭安全稳产稳供工作的通知》,强调在安全前提下稳定煤炭生产供应。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供应收缩边际改善、需求端偏弱、进口煤边际收窄的特点。供应端,国内产量同比仍负增长但环比回升,进口煤保持高位;需求端,固定资产投资及火电、焦炭等下游产品增速放缓;价格方面,主要煤炭品种均价较去年全年中枢均有不同程度抬升。整体来看,基本面支撑煤价,但供需变化和政策调整仍是市场关键变量。
这份研报有哪些风险提示?
报告提示了供给收缩不及预期、需求回升不及预期、进口煤大幅增加等风险。具体而言,若国内煤炭生产恢复不及预期,可能导致供应紧张;若下游需求持续疲软,将压制煤价上涨空间;若进口煤大幅增加,可能加剧国内市场供应压力。这些因素均可能对煤炭行业价格和供需平衡产生不利影响。
你可能感兴趣
煤炭月度供需数据点评:9月:煤价延续涨势,保供政策力度逐步增强
化石能源山西证券2026-10-20
煤炭月度供需数据点评:1-2月新一轮保供效果逐步显现,地产建材数据明显改善
化石能源山西证券2023-01-17
煤炭月度供需数据点评:12月新一轮保供效果逐步显现,焦煤价格受补库提振出现反弹
化石能源山西证券2023-01-17
煤炭行业月度供需数据点评:预期改善,四季度煤价仍有上涨基础
化石能源山西证券2023-10-19
煤炭月度供需数据点评:9月:煤价平稳,看好板块四季度投资机会
化石能源山西证券2025-10-21
9月宏观数据点评:内需进一步走弱,政策稳增长力度增强
银泰证券2025-10-21
煤炭月度供需数据点评:12月:政策托底煤价,供应或受约束
化石能源山西证券2026-01-20
煤炭月度供需数据点评:6月:“反内卷”改变政策方向,夏季煤价反弹
化石能源山西证券2025-07-16
煤炭月度供需数据点评:稳增长政策超预期,冬季煤价具备强支撑
化石能源山西证券2023-11-18
动力煤月报:煤价大幅上涨,保供力度增强
华泰期货2021-10-11