猜你想问
FIA报告《The Global Fusion Industry 2026》主要分析了哪些内容?
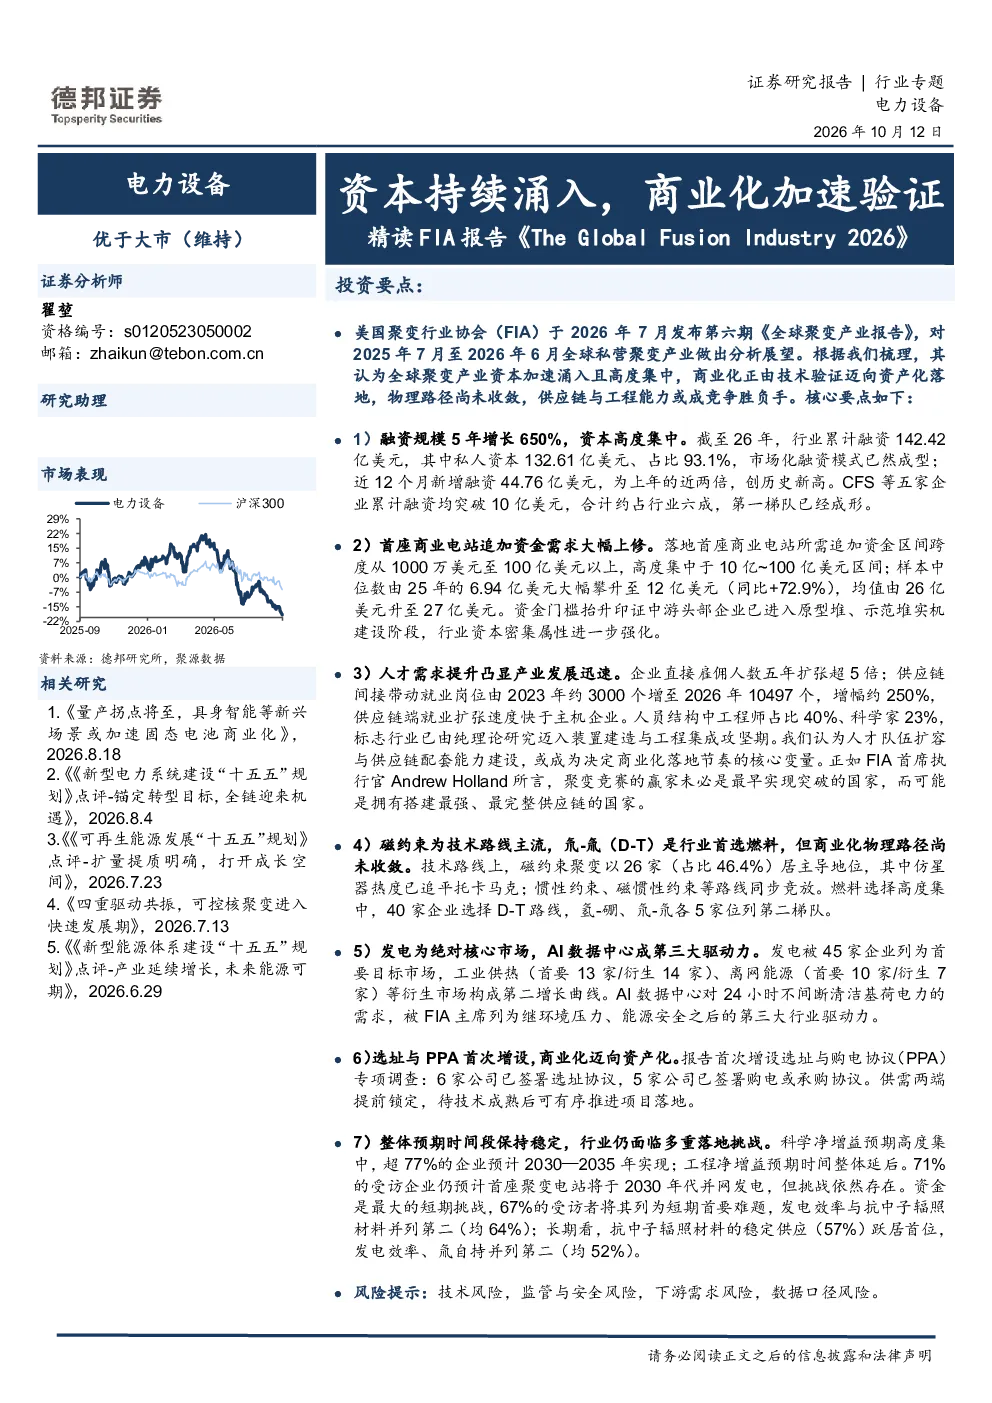
FIA报告《The Global Fusion Industry 2026》主要分析了全球聚变产业的资本涌入情况、商业化进程、技术路线与燃料选择、人才需求、选址与购电协议(PPA)以及整体预期时间段和面临的挑战。报告显示,全球聚变产业资本正加速涌入且高度集中,行业累计融资达142.42亿美元,私人资本占比93.1%,市场化融资模式已然成型。首座商业电站追加资金需求大幅上修,资金门槛抬升印证中游头部企业已进入原型堆、示范堆实机建设阶段。磁约束聚变是技术路线主流,氘-氚(D-T)是行业首选燃料,但商业化物理路径尚未收敛。企业直接雇佣人数五年扩张超5倍至5606人,供应链间接带动就业岗位增幅约250%。报告还首次增设选址与购电协议(PPA)专项调查,6家公司已签署选址协议,5家公司已签署购电或承购协议。71%的受访企业仍预计首座聚变电站将于2030年代并网发电,但挑战依然存在,资金是最大的短期挑战,长期看,抗中子辐照材料的稳定供应跃居首位。
聚变能赛道未来发展趋势如何?
聚变能赛道未来发展趋势显示,全球聚变产业资本正加速涌入且高度集中,市场化融资模式已然成型,行业资本密集属性进一步强化。商业化进程方面,发电是绝对核心市场,AI数据中心成第三大驱动力,45家企业列为首要目标市场,工业供热、离网能源等衍生市场构成第二增长曲线。技术路线上,磁约束聚变以46.4%的占比居主导地位,其中仿星器热度已追平托卡马克;燃料选择高度集中,40家企业选择D-T路线。人才需求提升凸显产业发展迅速,企业直接雇佣人数五年扩张超5倍至5606人,供应链间接带动就业岗位增幅约250%。整体预期时间段保持稳定,71%的受访企业仍预计首座聚变电站将于2030年代并网发电,但挑战依然存在,资金是最大的短期挑战,长期看,抗中子辐照材料的稳定供应跃居首位。
报告中重点分析了哪些方向?
报告中重点分析了全球聚变产业的资本涌入情况、商业化进程、技术路线与燃料选择、人才需求、选址与购电协议(PPA)以及整体预期时间段和面临的挑战。在资本涌入方面,行业累计融资达142.42亿美元,私人资本占比93.1%,市场化融资模式已然成型,CFS、TAE等五家企业累计融资均突破10亿美元。商业化进程方面,首座商业电站追加资金需求大幅上修,样本中位数由25年的6.94亿美元大幅攀升至12亿美元。技术路线与燃料选择方面,磁约束聚变是主流,氘-氚(D-T)是首选燃料,但商业化物理路径尚未收敛。人才需求方面,企业直接雇佣人数五年扩张超5倍至5606人,供应链间接带动就业岗位增幅约250%。选址与PPA方面,6家公司已签署选址协议,5家公司已签署购电或承购协议。整体预期时间段方面,71%的受访企业仍预计首座聚变电站将于2030年代并网发电。
当前聚变能市场现状如何?
当前聚变能市场现状显示,全球聚变产业资本正加速涌入且高度集中,行业累计融资达142.42亿美元,私人资本占比93.1%,市场化融资模式已然成型。首座商业电站追加资金需求大幅上修,样本中位数由25年的6.94亿美元大幅攀升至12亿美元,资金门槛抬升印证中游头部企业已进入原型堆、示范堆实机建设阶段。磁约束聚变是技术路线主流,氘-氚(D-T)是首选燃料,但商业化物理路径尚未收敛。人才需求提升凸显产业发展迅速,企业直接雇佣人数五年扩张超5倍至5606人,供应链间接带动就业岗位增幅约250%。商业化进程方面,发电是绝对核心市场,AI数据中心成第三大驱动力,45家企业列为首要目标市场。71%的受访企业仍预计首座聚变电站将于2030年代并网发电,但挑战依然存在,资金是最大的短期挑战,长期看,抗中子辐照材料的稳定供应跃居首位。
FIA报告提示了哪些风险?
FIA报告提示了聚变能赛道面临多重风险,包括技术风险、监管与安全风险、下游需求风险以及数据口径风险。技术风险主要涉及聚变能技术路线的成熟度和商业化物理路径的收敛性,目前磁约束聚变是主流,但商业化物理路径尚未收敛。监管与安全风险涉及聚变能项目的审批流程和安全性监管要求,需要关注政策变化和监管动态。下游需求风险主要涉及聚变能发电的市场接受度和应用场景拓展,需要关注发电成本、电网接入等因素。数据口径风险涉及报告数据的准确性和可比性,需要关注数据来源和统计方法的一致性。这些风险提示投资者在关注聚变能赛道发展前景的同时,也要充分认识到潜在的风险因素,谨慎评估投资决策。