猜你想问
这份研报主要分析了什么内容?
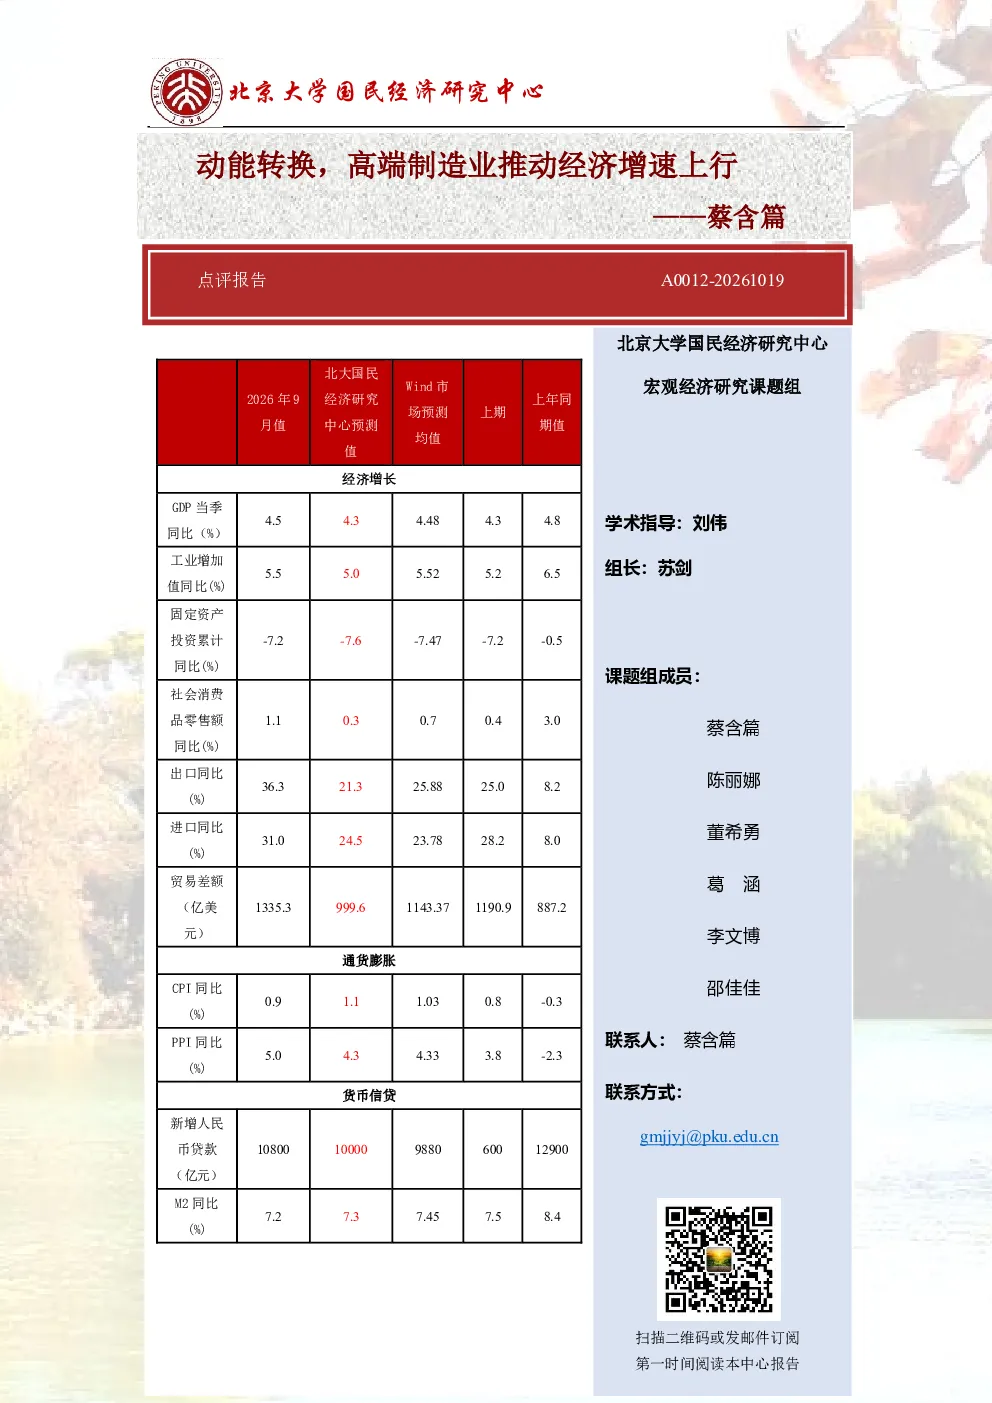
这份研报分析了中国2026年前三季度经济运行情况,重点关注动能转换和高端制造业对经济增速的影响。报告显示,第三季度经济整体平稳,政策调整初见成效,高技术产业规模持续增长,传统产业过剩产能去化加速。供给端受出口高增、采矿业转正和电力、燃气及水生产和供应业增长推动,但制造业增速小幅放缓。需求端消费增速底部震荡,投资增速低位前行,进出口总额同比增长34.1%,外贸产品结构变化,高技术产品贸易成为新的增长引擎。价格端CPI和PPI均有所上涨,货币金融端社会融资规模和人民币贷款增速有所变化。展望未来,经济运行预计“稳中求进”,高技术制造业持续领跑,内需和外需增速或继续震荡上行,CPI和PPI增速或温和上涨。
高端制造业未来发展趋势如何?
高端制造业未来发展趋势向好。报告显示,高技术产业规模持续增长,成为经济新的增长引擎。外贸产品结构变化,高技术产品贸易增速明显上涨。展望未来,高技术制造业预计将持续领跑,成为推动经济“稳中求进”的重要力量。政策调整和“反内卷”措施将引导投资结构变化,促进高技术产业投资快速增长,传统产业过剩产能去化加速,为高端制造业发展创造有利条件。
报告重点分析了哪些方面?
报告重点分析了供给端、需求端、投资端、进出口端、价格端和货币金融端六个方面。供给端关注工业增加值增长和制造业增速变化;需求端分析消费结构变化和居民收入增速;投资端关注投资增速和投资结构变化,特别是房地产和高技术产业投资;进出口端分析进出口总额和外贸产品结构变化;价格端关注CPI和PPI走势;货币金融端分析社会融资规模和人民币贷款增速。通过多维度分析,报告揭示了经济“量”轻“质”重的特点,以及动能转换和高端制造业对经济增速的推动作用。
当前市场状况如何判断?
当前市场状况呈现稳中向好的态势。报告显示,第三季度经济整体平稳,政策调整初见成效,高技术产业规模持续增长,传统产业过剩产能去化加速。供给端和需求端均有所改善,进出口总额和外贸产品结构变化,显示外部需求贡献增加。价格端CPI和PPI均有所上涨,但涨幅温和。货币金融端社会融资规模和人民币贷款增速有所变化,但整体保持稳定。展望未来,经济运行预计“稳中求进”,高技术制造业持续领跑,内需和外需增速或继续震荡上行,CPI和PPI增速或温和上涨,市场整体风险可控。
研报提示哪些风险?
研报提示的主要风险包括外部压力和内部结构调整带来的不确定性。外部压力可能影响出口增速和外贸产品结构变化,内部结构调整过程中,传统产业过剩产能去化可能面临挑战,投资增速低位前行可能受“反内卷”政策影响,消费增速底部震荡可能受居民收入增速下滑和高基数效应影响。此外,CPI和PPI的上涨可能带来通胀压力,需要密切关注。货币金融端社会融资规模和人民币贷款增速的变化也可能带来流动性风险。总体而言,研报建议投资者关注经济结构调整和动能转换过程中的风险,保持谨慎态度。