猜你想问
液氯价格下调的原因是什么?
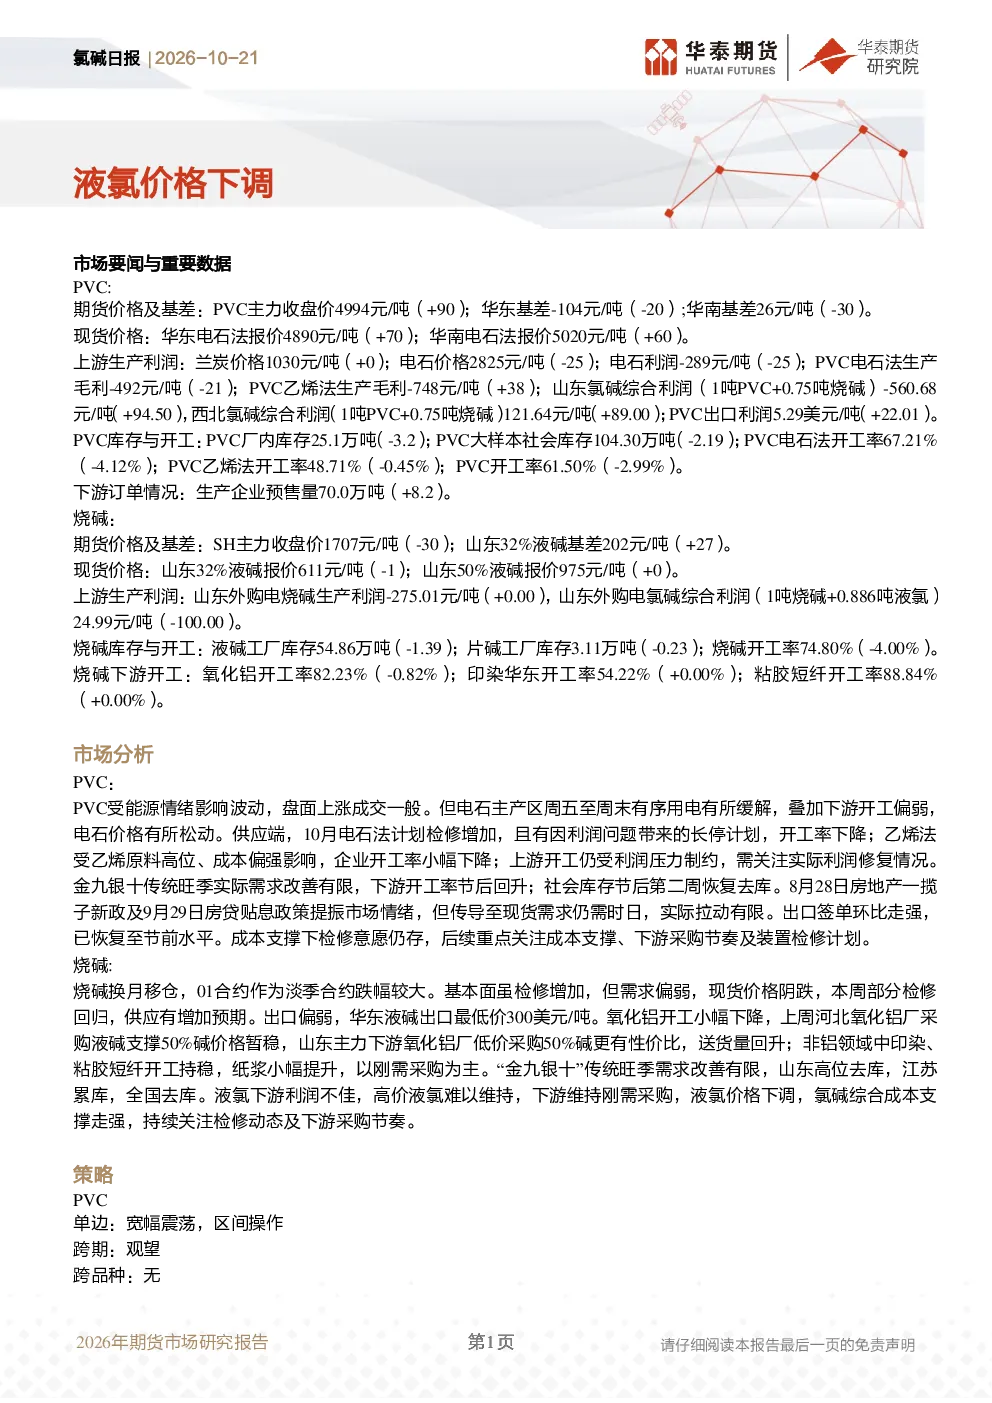
液氯价格下调主要受PVC市场能源情绪波动影响。PVC主力期货价格4994元/吨(+90),但电石主产区有序用电缓解叠加下游开工偏弱,导致电石价格松动。同时,10月电石法检修增加,开工率下降;乙烯法受原料高位影响开工率小幅下降。供应端调整与下游需求改善有限共同作用,推动液氯价格下调。
PVC和烧碱的市场现状如何?
PVC市场方面,主力期货价格4994元/吨(+90),华东基差-104元/吨(-20),华南基差26元/吨(-30)。现货价格华东电石法4890元/吨(+70),华南电石法5020元/吨(+60)。烧碱市场方面,SH主力期货收盘价1707元/吨(-30),山东32%液碱基差202元/吨(+27)。现货价格山东32%液碱611元/吨(-1),50%液碱975元/吨(+0)。两者均呈现波动状态,库存与开工率有所调整。
报告重点分析了哪些方向?
报告重点分析了PVC和烧碱的市场供需关系、成本支撑、上下游开工情况及库存变化。PVC方面关注电石法与乙烯法开工率变化、社会库存去库情况及出口签单恢复情况;烧碱方面关注液碱库存变化、下游氧化铝、印染、粘胶短纤等领域的开工情况及出口订单执行情况。
氯碱行业未来发展趋势如何?
氯碱行业未来发展趋势需关注成本支撑、下游采购节奏及装置检修计划。PVC方面,电石价格松动但检修意愿仍存,下游需求改善有限;烧碱方面,传统旺季需求改善有限,山东高位去库,江苏累库。液氯下游利润不佳,高价液氯难以维持,氯碱综合成本支撑走强。
研报提示哪些风险因素?
研报提示的风险因素包括地缘冲突变动、宏观政策扰动、原料价格变动、装置检修动态等。PVC方面需关注地缘冲突、宏观政策、原料价格及装置检修;烧碱方面需关注地缘冲突、出口订单执行、装置检修及下游采购节奏。这些因素可能影响行业供需平衡及价格走势。
你可能感兴趣
氯碱日报:液氯价格下调
华泰期货2026-02-10
氯碱日报:液氯价格大幅下调
华泰期货2025-11-04
氯碱日报:烧碱山东主力下游提高采购价,液氯价格下调
华泰期货2026-06-05
山东液氯价格大幅下调,氯碱利润收窄
基础化工华泰期货2025-07-08
氯碱日报:液氯价格上涨,氧化铝下调烧碱采购价
华泰期货2026-02-04
氯碱日报:液氯价格上行,氧化铝液碱采购价格稳定
华泰期货2026-03-03
氯碱日报:烧碱山东江苏去库,关注液氯价格波动
华泰期货2026-06-04
氯碱日报:关注液氯价格变动
华泰期货2025-12-10
氯碱日报:液氯价格偏弱运行
华泰期货2026-06-10
氯碱日报:液氯价格进一步下降,烧碱现货小幅调涨
华泰期货2026-02-11