猜你想问
这份研报主要分析了什么内容?
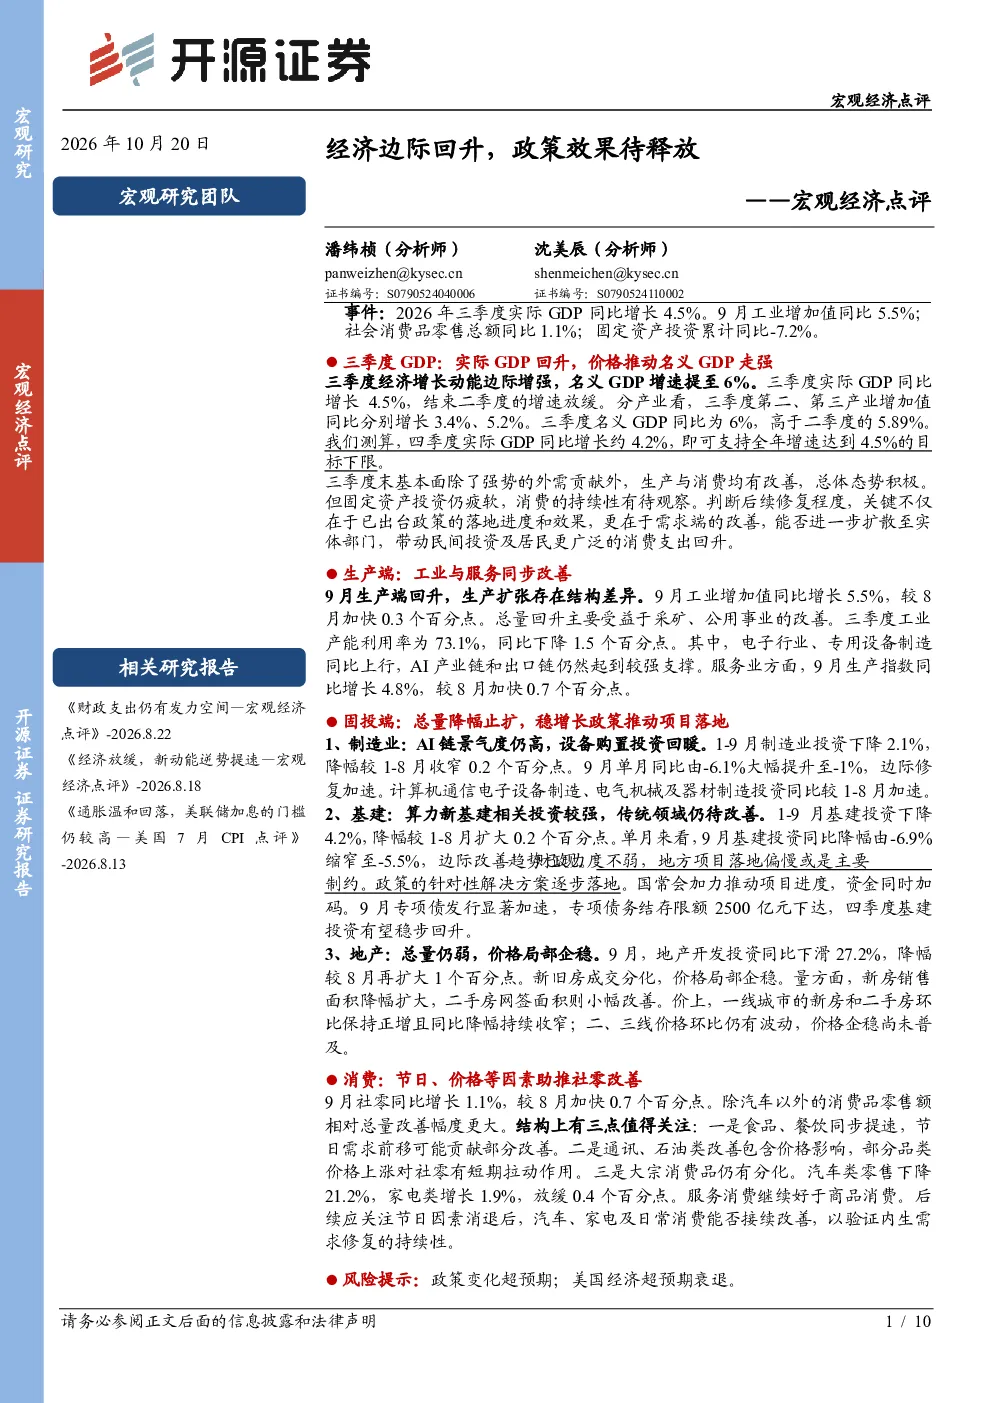
这份研报主要分析了三季度中国宏观经济表现,指出实际GDP同比增长4.5%,结束二季度增速放缓,但固定资产投资仍疲软,消费的持续性有待观察。报告详细解读了生产端、固投端、消费端的各项数据变化,并探讨了政策落地效果和需求端改善对后续经济修复的影响。
报告对工业和服务业的发展趋势有何看法?
报告显示,9月工业增加值同比增长5.5%,采矿、公用事业改善明显,但电子、汽车、电气机械行业增速回落。服务业方面,9月生产指数同比增长4.8%,信息服务、商务服务等保持较快增长。整体来看,工业和服务业呈现同步改善态势,但结构性分化明显,后续发展需关注政策支持和市场需求变化。
报告重点分析了哪些投资方向?
报告重点分析了固定资产投资和消费市场的变化。在固投端,制造业投资9月单月同比由-6.1%大幅提升至-1%,基建投资降幅缩窄,算力新基建投资较强。在消费端,除汽车以外的消费品零售额增长3.9%,食品、餐饮提速,服务消费好于商品消费。这些数据为投资者提供了观察经济修复和行业轮动的参考。
当前宏观经济市场处于什么状态?
当前宏观经济市场呈现边际回升态势,三季度GDP增速回升,但固定资产投资和消费仍显疲软。名义GDP受价格水平提升拉动,实际GDP增速达到4.5%,接近全年目标下限。工业和服务业同步改善,但结构性分化明显。整体来看,经济处于修复阶段,但基础尚不稳固,后续走势取决于政策效果和需求端改善。
研报提示了哪些潜在风险?
研报提示了两个主要风险:一是政策力度不及预期,当前经济修复仍需政策持续发力,若政策力度减弱可能影响修复进程;二是美国经济超预期衰退,外部环境变化可能对中国经济造成冲击。这两个风险因素需引起投资者关注,并做好应对预案。
你可能感兴趣
宏观经济及贵金属月报:稳经济力度加大 政策效果待验证
迈科期货2018-11-02
三季度及9月宏观数据点评增长动能边际回升,政策效果初步显现
银泰证券2026-10-20
国内宏观经济点评报告:经济企稳态势确立,政策力道将边际递减
中投证券2014-07-17
经济数据点评:外需有望回升 内地进入宽松政策效果观察期
中投证券2015-03-03
宏观经济月报:疫情扰动叠加稳增长效果待显现,国内经济偏弱
迈科期货2021-11-04
2010年7月宏观经济数据点评:经济增速继续下行,静待政策放松信号
东海证券2010-08-12
十月宏观经济数据点评 ——经济持续低位徘徊,回升有待政策提振
大公信用2019-12-02
宏观经济周度观察第54期:基建托底经济的效果或将影响后续政策走势
新时代证券2018-08-19
固收点评:经济修复需静待政策红利释放
东吴证券2022-11-15
9月宏观经济月度报告:八月经济依然承压,关注政策转向效果
广证恒生2018-09-28