猜你想问
这份研报的核心内容是什么?
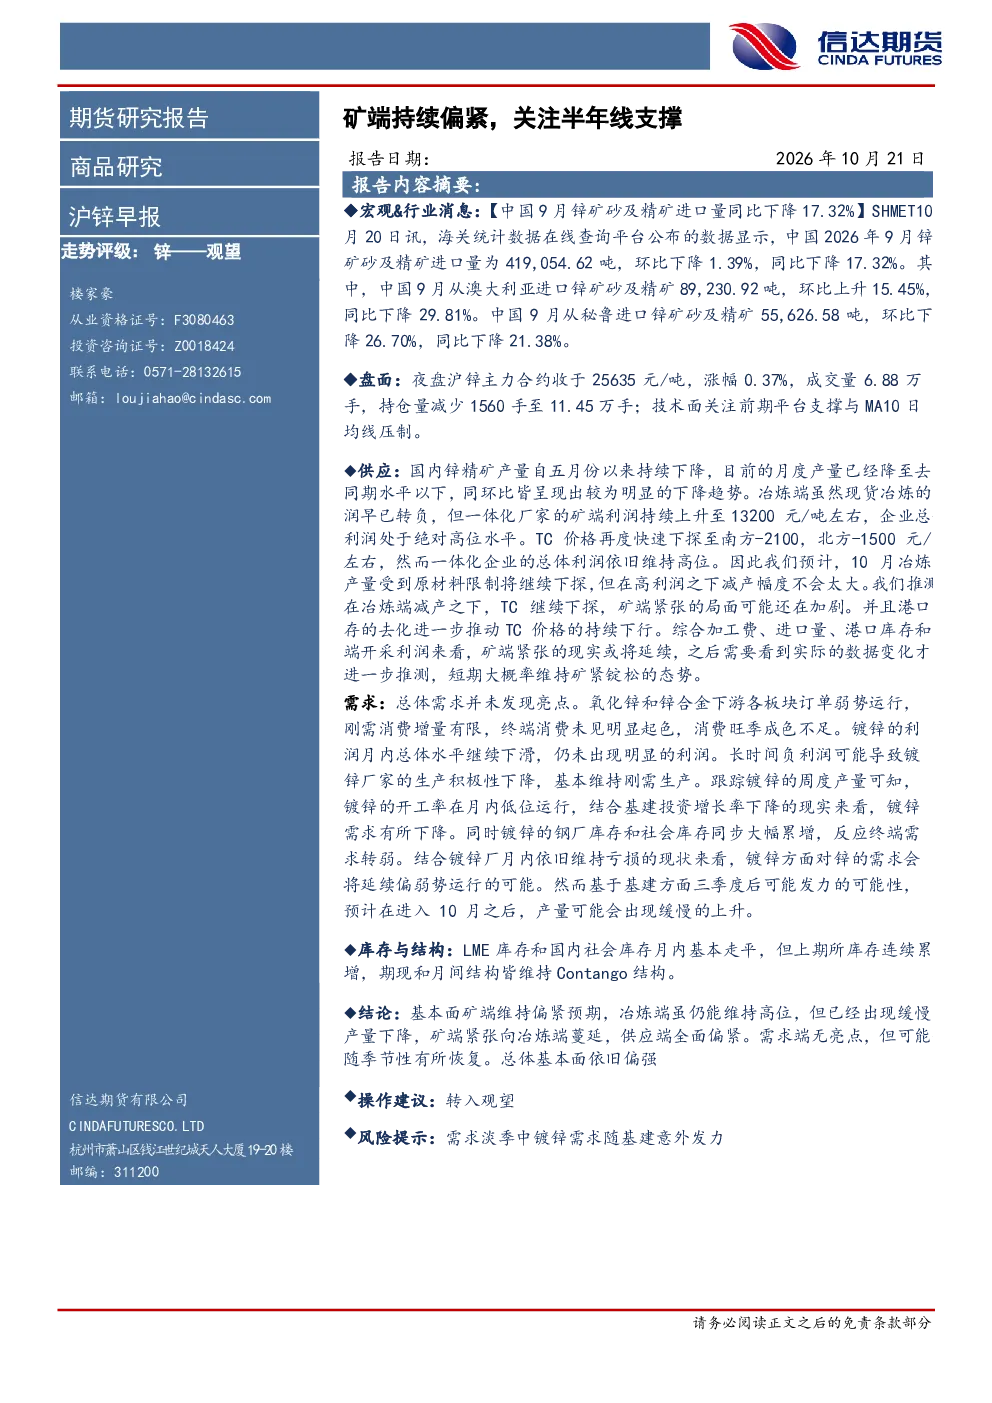
这份研报主要分析了沪锌市场的供需情况。报告指出,中国9月锌矿砂及精矿进口量同比下降17.32%,环比下降1.39%,其中从澳大利亚进口量环比上升15.45%,同比下降29.81%;从秘鲁进口量环比下降26.70%,同比下降21.38%。国内锌精矿产量持续下降,月度产量已降至去年同期水平以下。冶炼端现货利润转负,但一体化厂家矿端利润持续上升至13200元/吨左右,总体利润处于高位。TC价格再度快速下探至南方-2100,北方-1500元/吨左右,但一体化企业利润仍高位。预计10月冶炼端产量受原材料限制将继续下探,但减产幅度不会太大。TC继续下探可能加剧矿端紧张,港口库存去化推动TC下行。综合来看,矿端紧张或将延续,短期大概率维持矿紧锭松的态势。需求端总体未发现亮点,氧化锌和锌合金下游订单弱势,刚需消费增量有限,终端消费未见明显起色。镀锌利润下滑,长时间负利润可能导致生产积极性下降,开工率低位运行,基建投资增长率下降,镀锌需求有所下降。镀锌库存大幅累增,反映终端需求转弱,预计对锌的需求将延续偏弱势运行。LME库存和国内社会库存月内基本走平,上期所库存连续累增,期现和月间结构皆维持Contango结构。
锌行业的发展趋势如何?
锌行业的发展趋势主要围绕供需关系变化展开。从供应端来看,矿端持续偏紧是当前的主要特征,进口量下降、国内产量减少,导致TC价格下探但一体化企业利润仍高位,矿端紧张或将延续。从需求端来看,总体需求未发现亮点,下游订单弱势,刚需消费增量有限,镀锌利润下滑可能导致生产积极性下降,基建投资增长率下降,镀锌需求有所下降。库存方面,LME库存和国内社会库存月内基本走平,上期所库存连续累增,维持Contango结构。综合来看,短期内锌市场供应端全面偏紧,需求端偏弱,基本面依旧偏强,但需关注季节性因素对需求的影响。
报告重点分析了哪些方向?
报告重点分析了沪锌市场的供应和需求两端。供应端方面,重点关注了锌矿进口量变化、国内锌精矿产量下降、冶炼端利润变化以及TC价格走势。报告指出,矿端持续偏紧,TC价格下探但一体化企业利润仍高位,预计10月冶炼端产量将继续下探。需求端方面,重点关注了氧化锌、锌合金下游订单,镀锌利润和开工率,以及基建投资对需求的影响。报告指出,总体需求未发现亮点,镀锌库存大幅累增,反映终端需求转弱。此外,报告还分析了库存结构,指出上期所库存连续累增,期现和月间结构皆维持Contango结构。
当前锌市场的现状如何判断?
当前锌市场的现状可以概括为供应端偏紧,需求端偏弱。供应端方面,锌矿进口量下降,国内产量减少,TC价格下探但一体化企业利润仍高位,矿端紧张或将延续。需求端方面,下游订单弱势,刚需消费增量有限,镀锌利润下滑可能导致生产积极性下降,基建投资增长率下降,镀锌需求有所下降。库存方面,LME库存和国内社会库存月内基本走平,上期所库存连续累增,维持Contango结构。综合来看,短期内锌市场基本面依旧偏强,但供需错配问题依然存在,需关注季节性因素对需求的影响。
研报中有哪些风险提示?
研报中的风险提示主要集中在需求端。报告指出,需求淡季中镀锌需求随基建意外发力可能带来风险。由于长时间负利润可能导致生产积极性下降,开工率低位运行,基建投资增长率下降,镀锌需求有所下降,镀锌库存大幅累增,反映终端需求转弱。因此,需关注需求端是否存在超预期变化,特别是基建投资对镀锌需求的影响,以及季节性因素对整体需求的影响。此外,还需关注国际市场变化对锌价的影响,以及政策变化可能带来的风险。