猜你想问
这份财报的主要盈利增长点是什么?
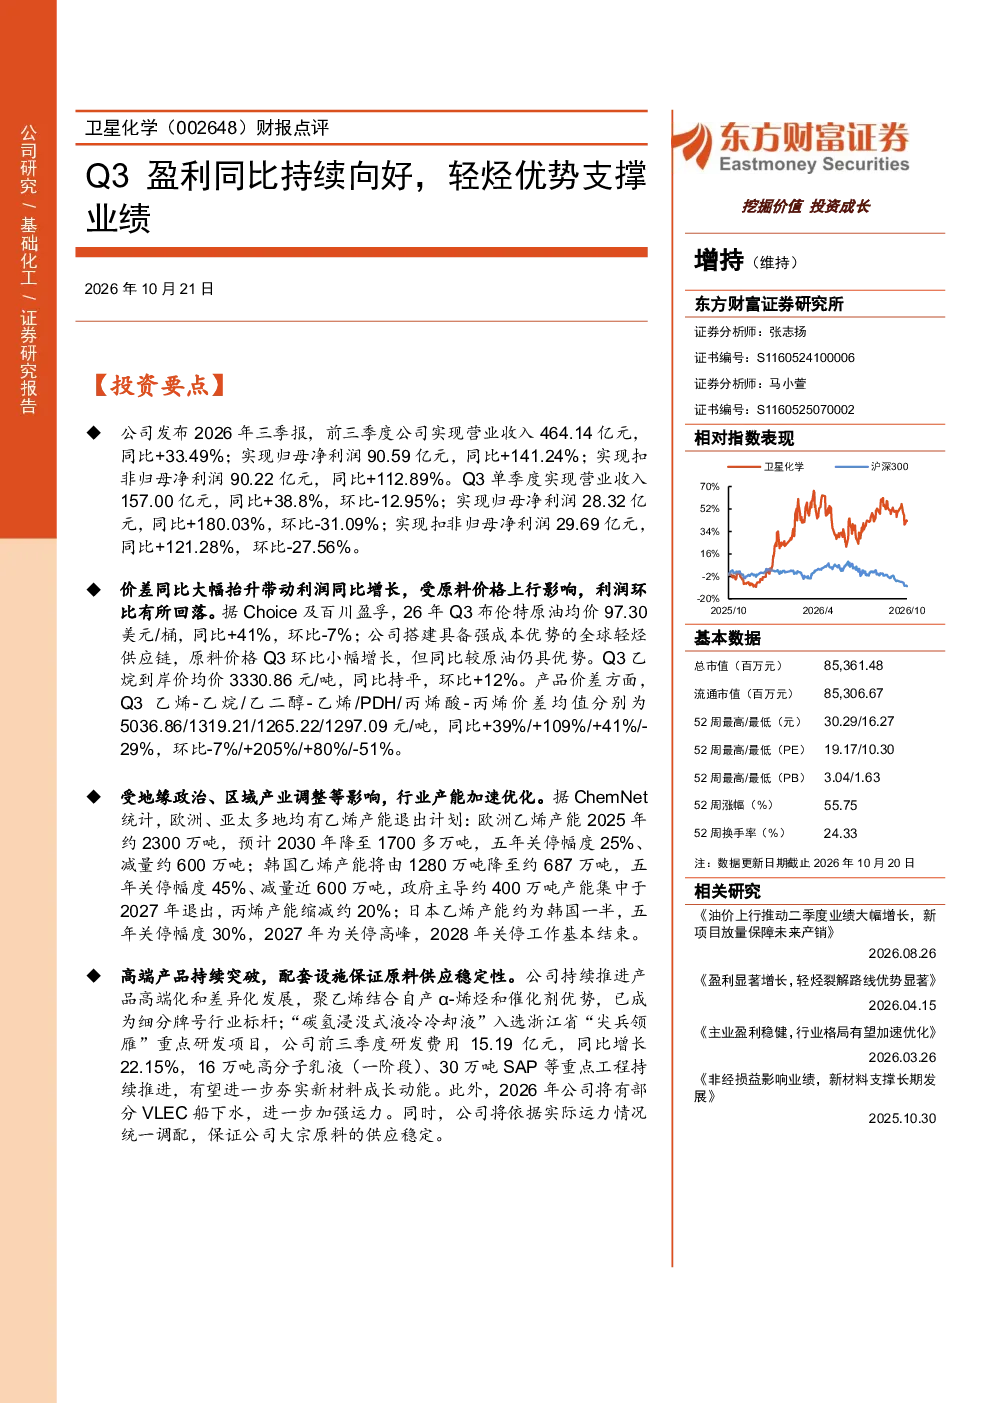
公司Q3盈利同比大幅增长主要得益于产品价差同比大幅抬升。受原料价格上行影响,利润环比有所回落,但公司搭建的全球轻烃供应链使其原料成本具备强优势。Q3乙烯-乙烷、乙二醇-乙烯、PDH、丙烯酸-丙烯等产品的价差均值分别为5036.86/1319.21/1265.22/1297.09元/吨,同比分别增长39%/109%/41%/-29%。这表明公司在成本控制和产品定价上具有显著优势,是利润增长的核心驱动因素。
化工行业未来发展趋势如何?
化工行业正经历产能优化阶段,受地缘政治和区域产业调整影响,欧洲、亚洲多地乙烯产能计划退出。欧洲乙烯产能预计2030年降至1700多万吨,五年关停幅度25%;韩国乙烯产能五年关停幅度达45%;日本五年关停幅度30%。这种产能收缩趋势有利于提升行业集中度和盈利水平,为头部企业带来发展机遇。同时,高端化、差异化产品成为行业发展方向,如卫星化学的聚乙烯已成为细分牌号行业标杆。
报告中提到了哪些关键业务进展?
报告显示公司持续推进产品高端化和差异化发展,聚乙烯已成为细分牌号行业标杆;“碳氢浸没式液冷冷却液”入选浙江省“尖兵领雁”重点研发项目。研发投入持续加大,前三季度研发费用15.19亿元,同比增长22.15%。16万吨高分子乳液、30万吨SAP等重点工程持续推进,未来将有部分VLEC船下水,进一步加强大宗原料供应稳定,巩固轻烃裂解路线优势。
当前化工市场整体状况如何?
当前化工市场呈现原料价格上行但产品价差分化特点。Q3布伦特原油均价同比+41%,但公司通过全球轻烃供应链实现成本优势,原料价格环比虽小幅增长但仍低于原油。产品端,乙烯、乙二醇等基础化工品价差同比显著扩大,但部分产品如丙烯酸价差环比有所回落。行业层面,产能优化加速,头部企业受益于规模和成本优势,盈利能力有望持续改善。
这份研报提示了哪些主要风险?
研报提示的主要风险包括下游需求不及预期风险;新项目建设不及预期风险;原材料和产品价格大幅波动风险;地缘政治反复扰动风险。特别是中东局势可能影响公司轻烃裂解路线的稳定运行。此外,化工行业产能调整过程中可能出现的竞争加剧、技术迭代风险等也需关注。公司需持续加强供应链管理、产品结构优化和技术创新以应对潜在挑战。