猜你想问
同惠电子2026年Q1-Q3业绩表现如何?
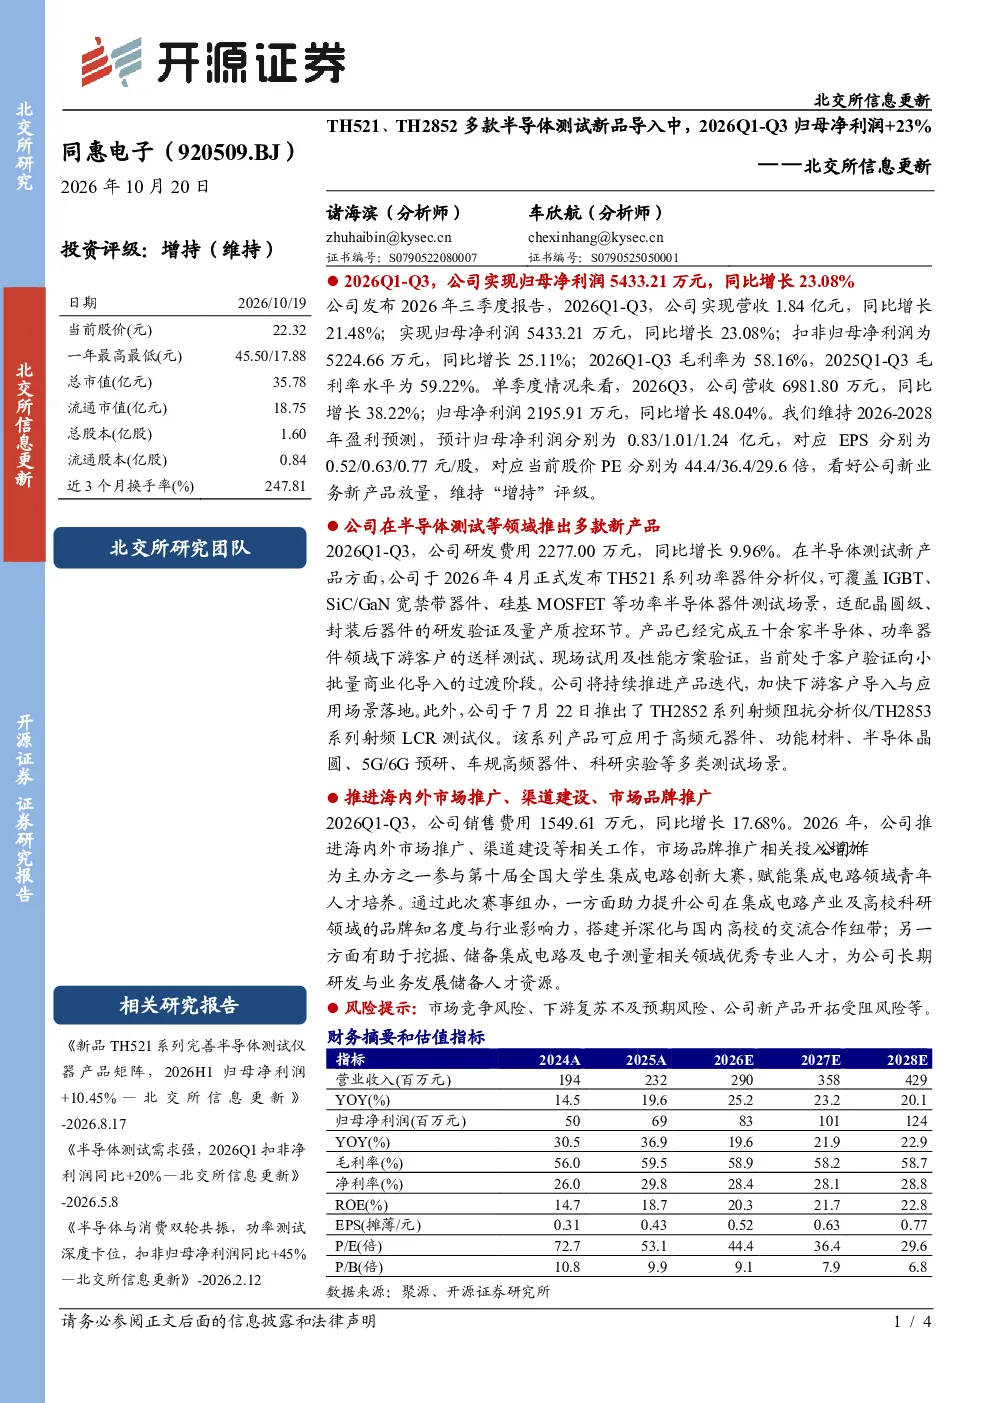
同惠电子2026年Q1-Q3业绩表现强劲,实现营收1.84亿元(同比增长21.48%),归母净利润5433.21万元(同比增长23.08%),扣非归母净利润5224.66万元(同比增长25.11%)。单季度来看,2026Q3营收6981.80万元(同比增长38.22%),归母净利润2195.91万元(同比增长48.04%)。毛利率方面,2026Q1-Q3为58.16%,略低于2025Q1-Q3的59.22%。公司在半导体测试领域推出多款新产品,2026年4月发布TH521系列功率器件分析仪,覆盖IGBT、SiC/GaN等器件测试场景,已完成五十余家客户的送样测试,处于向商业化导入过渡阶段。7月22日推出TH2852系列射频阻抗分析仪/TH2853系列射频LCR测试仪,适用于高频元器件、5G/6G预研等多类测试场景。研发费用2277.00万元(同比增长9.96%)。公司积极推进海内外市场推广和渠道建设,2026Q1-Q3销售费用1549.61万元(同比增长17.68%),参与第十届全国大学生集成电路创新大赛,提升品牌知名度并储备人才资源。
半导体测试赛道发展趋势如何?
半导体测试赛道发展趋势向好,随着5G/6G、新能源汽车、物联网等新兴应用的快速发展,对高频元器件、功率器件等测试需求持续增长。同惠电子在半导体测试领域积极布局,推出TH521系列功率器件分析仪和TH2852系列射频阻抗分析仪等新产品,覆盖IGBT、SiC/GaN、射频LCR等测试场景,满足市场多样化需求。公司研发投入持续增加,2026年研发费用同比增长9.96%,有助于提升产品竞争力。同时,公司积极推进海内外市场推广和渠道建设,参与行业重要活动提升品牌知名度,为未来发展奠定基础。
报告重点分析了同惠电子的哪些方面?
报告重点分析了同惠电子的业绩表现、新产品布局及市场推广策略。在业绩方面,公司2026年Q1-Q3实现营收1.84亿元,同比增长21.48%,归母净利润5433.21万元,同比增长23.08%,扣非归母净利润5224.66万元,同比增长25.11%,单季度业绩增速更为显著。在新产品方面,公司推出TH521系列功率器件分析仪和TH2852系列射频阻抗分析仪等,覆盖IGBT、SiC/GaN、射频LCR等测试场景,已完成五十余家客户的送样测试,处于向商业化导入过渡阶段。在市场推广方面,公司积极推进海内外市场推广和渠道建设,参与第十届全国大学生集成电路创新大赛,提升品牌知名度并储备人才资源。
当前半导体测试市场现状如何?
当前半导体测试市场呈现快速发展态势,随着半导体产业的持续升级和新兴应用的不断涌现,对测试设备的需求日益增长。特别是5G/6G通信、新能源汽车、物联网等领域对高频元器件、功率器件等测试需求旺盛,为半导体测试设备厂商提供了广阔的市场空间。同惠电子作为国内半导体测试领域的领先企业,积极布局新产品研发和市场推广,推出TH521系列功率器件分析仪和TH2852系列射频阻抗分析仪等,满足市场多样化需求。同时,市场竞争也日益激烈,厂商需要不断提升产品竞争力和市场占有率。
研报提示了哪些风险?
研报提示了市场竞争风险、下游复苏不及预期风险、新产品开拓受阻风险等。市场竞争风险方面,半导体测试领域厂商众多,竞争激烈,同惠电子需要持续提升产品竞争力和市场占有率。下游复苏不及预期风险方面,半导体行业受宏观经济环境影响较大,若下游需求复苏不及预期,可能影响公司业绩。新产品开拓受阻风险方面,公司推出的TH521系列功率器件分析仪和TH2852系列射频阻抗分析仪等新产品,尚处于商业化导入阶段,存在市场开拓受阻的风险。此外,公司还需要关注研发投入和销售费用的控制,以确保盈利能力稳定。