猜你想问
这份研报主要分析了什么内容?
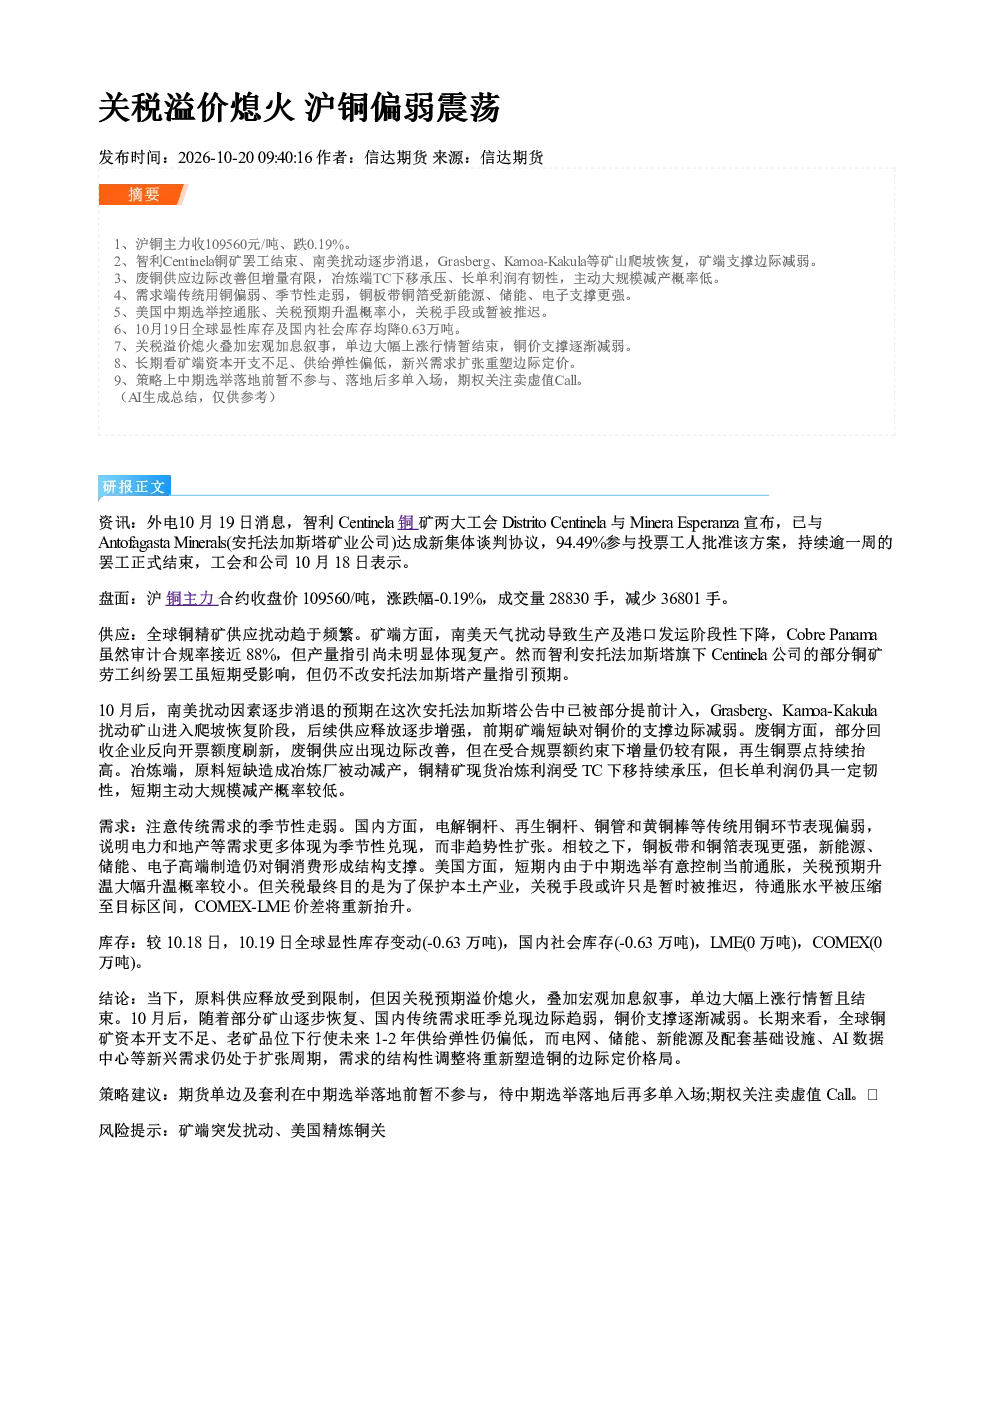
这份研报主要分析了沪铜市场在关税溢价熄火背景下的偏弱震荡表现。报告从供应端指出智利Centinela铜矿罢工结束、南美扰动减弱,但Grasberg、Kamoa-Kakula等矿山逐步恢复导致矿端支撑边际减弱;废铜供应边际改善但增量有限,冶炼端TC下移承压,长单利润有韧性,主动减产概率低。需求端显示传统用铜偏弱,季节性走弱,但铜板带和铜箔受新能源、储能、电子支撑更强。美国中期选举控通胀,关税预期升温概率小,但关税手段或暂被推迟。库存方面,10月19日全球显性库存及国内社会库存均降0.63万吨。结论认为关税溢价熄火叠加宏观加息叙事,单边大幅上涨行情暂结束,铜价支撑逐渐减弱,长期看矿端资本开支不足、供给弹性偏低,新兴需求扩张重塑边际定价。策略建议中期选举落地前暂不参与期货单边及套利,落地后多单入场,期权关注卖虚值Call。
铜行业未来发展趋势如何?
铜行业未来发展趋势呈现结构性分化。供应端,南美扰动减弱但全球矿山资本开支不足、供给弹性偏低,新兴需求扩张重塑边际定价。需求端,传统用铜受季节性影响偏弱,但新能源、储能、电子等领域对铜板带和铜箔的需求持续强劲,推动新兴需求扩张。宏观层面,加息叙事对铜价形成压力,但长期看新兴需求仍是重要支撑。关税预期升温概率小,但关税手段或暂被推迟,市场需关注政策变化。总体而言,铜行业供给弹性有限,新兴需求成为关键变量,行业格局将向高附加值产品倾斜。
研报重点分析了哪些方向?
研报重点分析了沪铜市场在关税溢价熄火背景下的供需平衡变化。供应端重点关注智利Centinela铜矿罢工结束后的南美扰动减弱,以及Grasberg、Kamoa-Kakula等矿山逐步恢复对矿端支撑的影响;同时分析了废铜供应边际改善但增量有限,冶炼端TC下移承压,长单利润有韧性,主动减产概率低的情况。需求端则关注传统用铜的季节性走弱,以及铜板带和铜箔受新能源、储能、电子支撑的差异化表现。此外,报告还分析了美国中期选举对关税预期的影响,以及全球库存变化对市场情绪的扰动。结论认为单边大幅上涨行情暂结束,铜价支撑逐渐减弱,长期看矿端资本开支不足、供给弹性偏低,新兴需求扩张重塑边际定价。
当前铜市场现状如何判断?
当前铜市场现状表现为关税溢价熄火叠加宏观加息叙事,单边大幅上涨行情暂结束,铜价支撑逐渐减弱。供应端,南美扰动减弱但全球矿山资本开支不足、供给弹性偏低,矿端支撑边际减弱;废铜供应边际改善但增量有限,冶炼端TC下移承压,长单利润有韧性,主动减产概率低。需求端,传统用铜偏弱,季节性走弱,但铜板带和铜箔受新能源、储能、电子支撑更强。库存方面,10月19日全球显性库存及国内社会库存均降0.63万吨,显示短期供需平衡有所改善。美国中期选举控通胀,关税预期升温概率小,但关税手段或暂被推迟,市场情绪仍受政策变化影响。总体看,铜价短期承压,长期结构性机会仍在新兴需求领域。
研报提示哪些风险?
研报提示的主要风险包括矿端突发扰动和关税政策变化。矿端风险主要来自智利、秘鲁等主要产区的矿山运营稳定性,如罢工、安全事故等可能导致供应中断,引发市场短期波动。关税政策风险则来自美国可能重新采取关税手段,尽管中期选举控通胀下升温概率小,但关税手段或暂被推迟,市场需关注政策转向的可能性。此外,宏观加息叙事对铜价形成压力,需警惕全球经济增长放缓带来的需求疲软风险。库存变化也可能影响市场情绪,需关注全球显性库存及国内社会库存的动态变化。这些风险因素可能对铜价形成扰动,投资者需保持警惕。