猜你想问
瑞鹄模具2026年前三季度业绩表现如何?
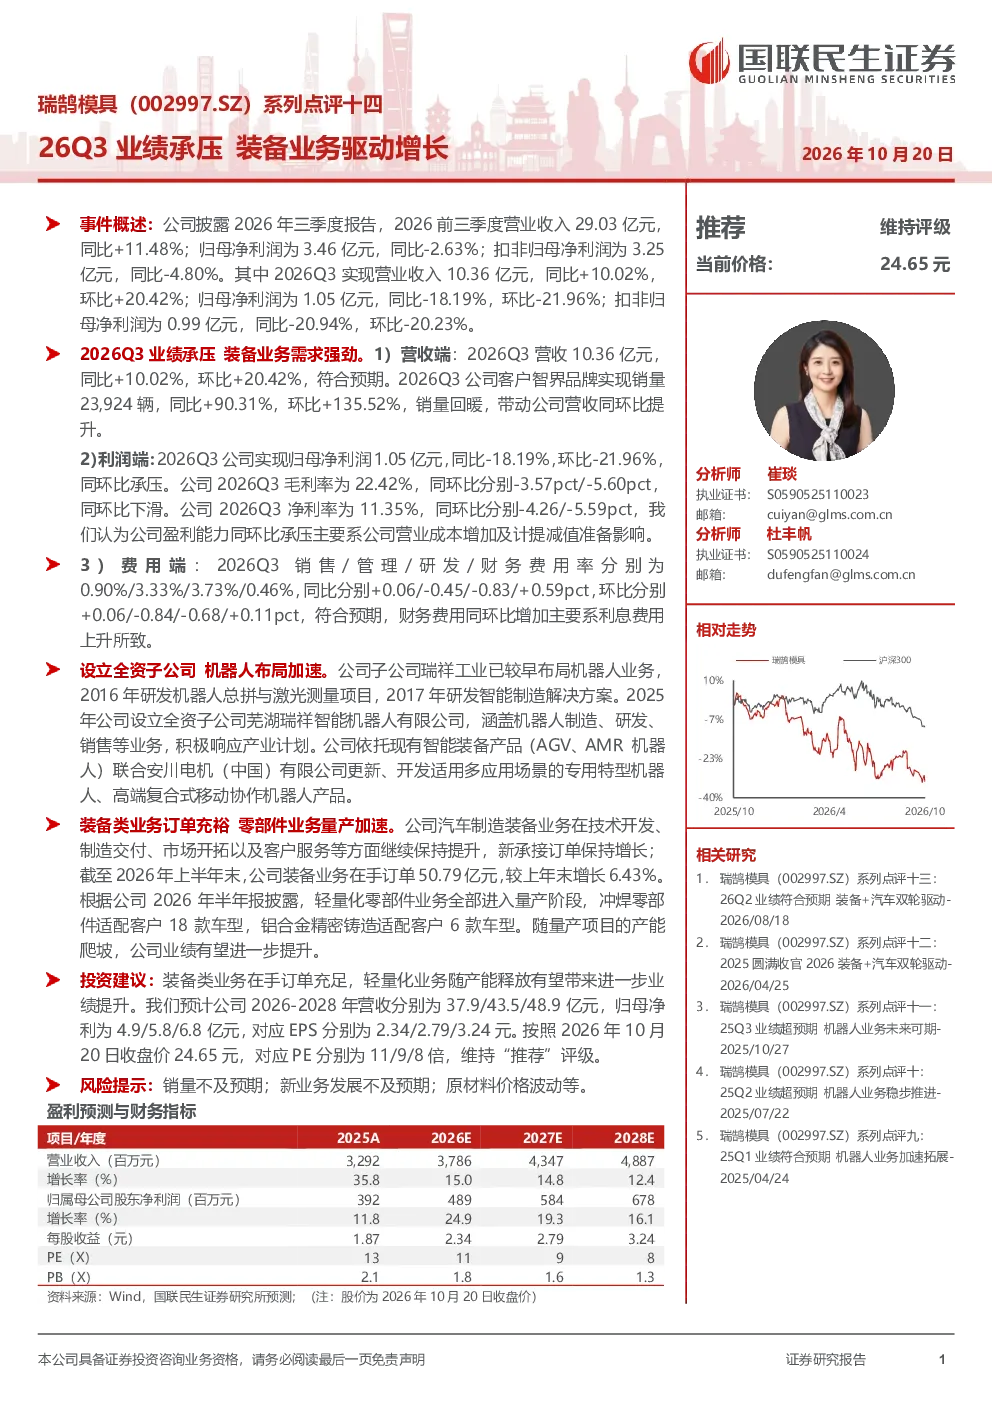
瑞鹄模具2026年前三季度实现营业收入29.03亿元,同比增长11.48%;归母净利润3.46亿元,同比下降2.63%。其中,2026Q3营收10.36亿元,同比增长10.02%,环比增长20.42%;归母净利润1.05亿元,同比下降18.19%,环比下降21.96%。营收增长主要受智界品牌销量回暖带动,销量同比增长90.31%,环比增长135.52%。但利润端承压,毛利率和净利率分别下滑3.57pct和5.60pct,主要因营业成本增加及计提减值准备。
瑞鹄模具的业务布局有哪些亮点?
瑞鹄模具业务布局呈现多元化趋势。机器人业务方面,子公司瑞祥工业早布局机器人业务,涵盖机器人制造、研发、销售等,联合安川电机开发专用特型及高端复合式移动协作机器人产品。装备业务保持增长,2026年上半年末在手订单50.79亿元,较上年末增长6.43%。轻量化零部件业务已全部进入量产阶段,冲焊零部件适配18款车型,铝合金精密铸造适配6款车型,随产能释放业绩有望提升。
汽车制造装备行业发展趋势如何?
汽车制造装备行业正经历智能化、自动化升级。随着新能源汽车渗透率提升,轻量化、智能化成为行业趋势,对装备提出更高要求。瑞鹄模具装备业务保持增长,新承接订单增长,在手订单达50.79亿元。行业未来将向高端化、定制化发展,企业需持续研发投入以保持竞争力。
瑞鹄模具当前市场表现如何?
瑞鹄模具2026Q3营收环比大幅增长20.42%,显示业务回暖迹象,但归母净利润同比下降18.19%,环比下降21.96%,盈利能力承压。毛利率和净利率下滑明显,反映成本控制和资产效率问题。公司业务多元化布局,机器人、装备、轻量化零部件业务各有亮点,但整体业绩仍需关注成本优化和规模效应。
瑞鹄模具面临哪些投资风险?
瑞鹄模具面临的主要风险包括销量不及预期、新业务发展不及预期以及原材料价格波动。销量端依赖品牌回暖,若市场环境变化可能影响增长。新业务如机器人、装备业务尚处发展初期,存在技术迭代和市场拓展风险。原材料价格波动直接影响成本端,需关注供应链稳定性及成本管控能力。