猜你想问
这份报告的核心内容是什么?
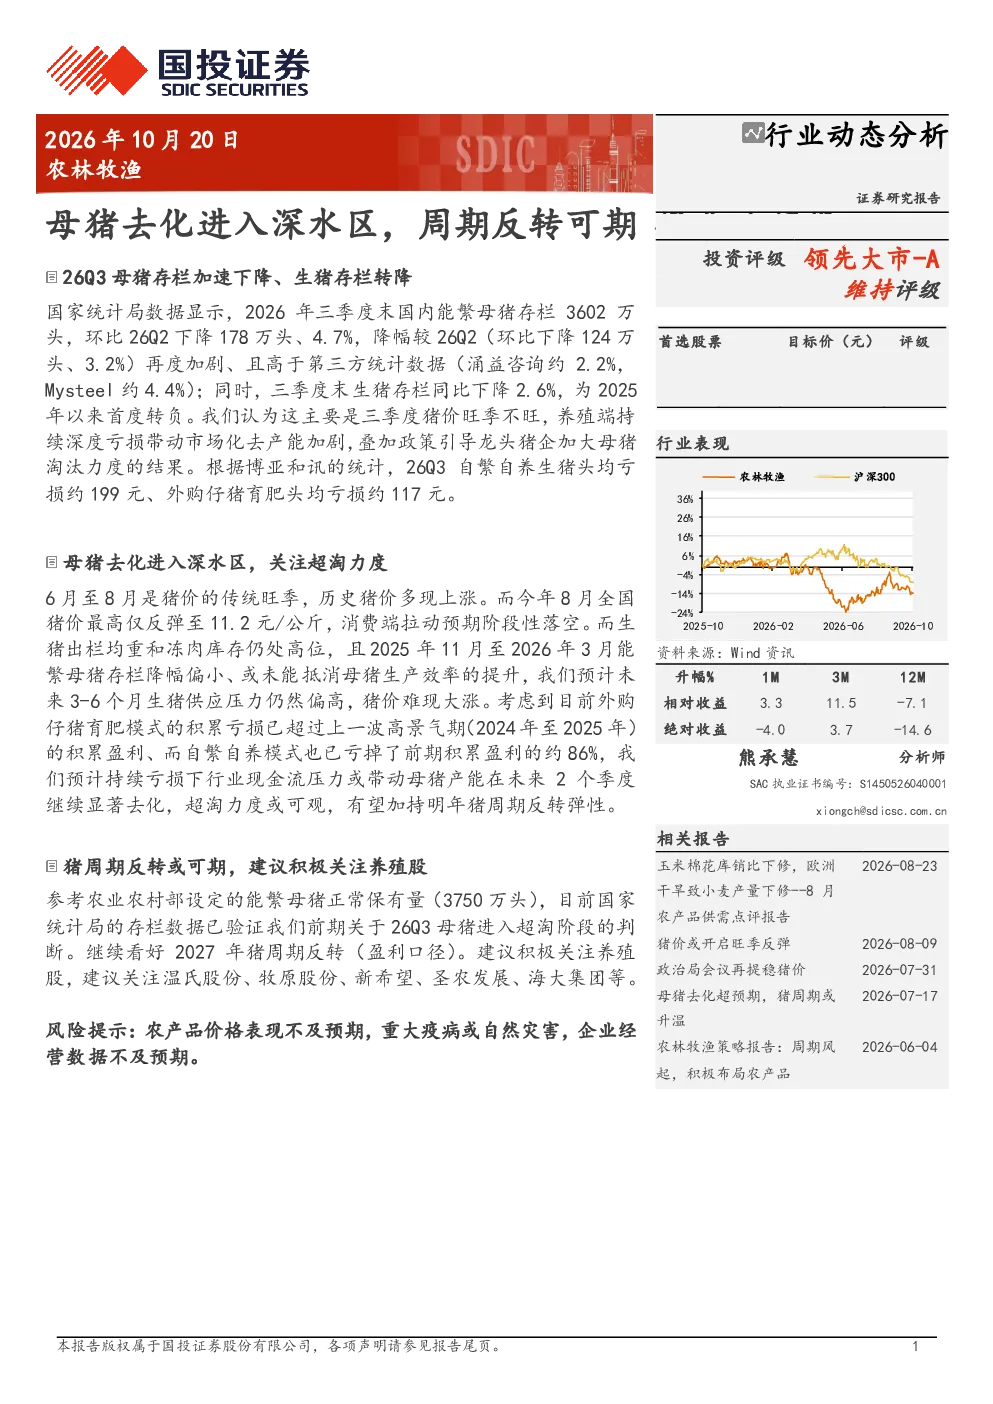
报告指出26Q3国内能繁母猪存栏环比下降4.7%,降至3602万头,生猪存栏同比下降2.6%,为2025年以来首度转负。主要原因是三季度猪价旺季不旺,养殖端持续深度亏损,带动市场化去产能加剧,政策引导龙头猪企加大母猪淘汰力度。目前外购仔猪育肥模式的积累亏损已超上一波高景气期,自繁自养模式也亏掉前期积累盈利的约86%,预计未来2个季度母猪产能将继续显著去化,有望加持明年猪周期反转弹性。
未来生猪行业发展趋势如何?
报告分析,目前外购仔猪育肥模式和自繁自养模式均处于深度亏损状态,行业现金流压力显著。在持续亏损下,母猪产能未来2个季度将继续显著去化,超淘力度或可观。参考农业农村部设定的能繁母猪正常保有量(3750万头),目前母猪已进入超淘阶段,预计2027年猪周期有望反转(盈利口径)。
报告重点分析了哪些方面?
报告重点分析了26Q3国内能繁母猪和生猪存栏数据变化,揭示了养殖端持续深度亏损的现状。报告指出,三季度猪价旺季不旺,消费端拉动预期落空,生猪出栏均重和冻肉库存高位,未来3-6个月生猪供应压力仍高。同时,报告关注到市场化去产能加剧和政策引导龙头猪企加大母猪淘汰力度的情况,认为这将加速母猪产能去化,为明年猪周期反转提供弹性。
当前生猪市场现状如何判断?
报告判断当前生猪市场处于供应压力高企、养殖端深度亏损的状态。26Q3能繁母猪存栏环比下降4.7%,生猪存栏同比下降2.6%,为2025年以来首度转负。三季度猪价旺季不旺,消费端拉动预期落空,且生猪出栏均重和冻肉库存高位,预计未来3-6个月猪价难大涨。同时,外购仔猪育肥模式和自繁自养模式均处于亏损状态,行业现金流压力显著。
这份报告有哪些风险提示?
报告提示了农产品价格表现不及预期、重大疫病或自然灾害、企业经营数据不及预期等风险。具体而言,农产品价格波动可能影响养殖成本和收益;重大疫病或自然灾害可能对生猪养殖造成冲击;企业经营数据不及预期可能影响行业整体盈利能力。这些因素均需关注,以规避潜在风险。