猜你想问
这份研报主要分析了哪些期权品种的看跌期权偏贵现象?
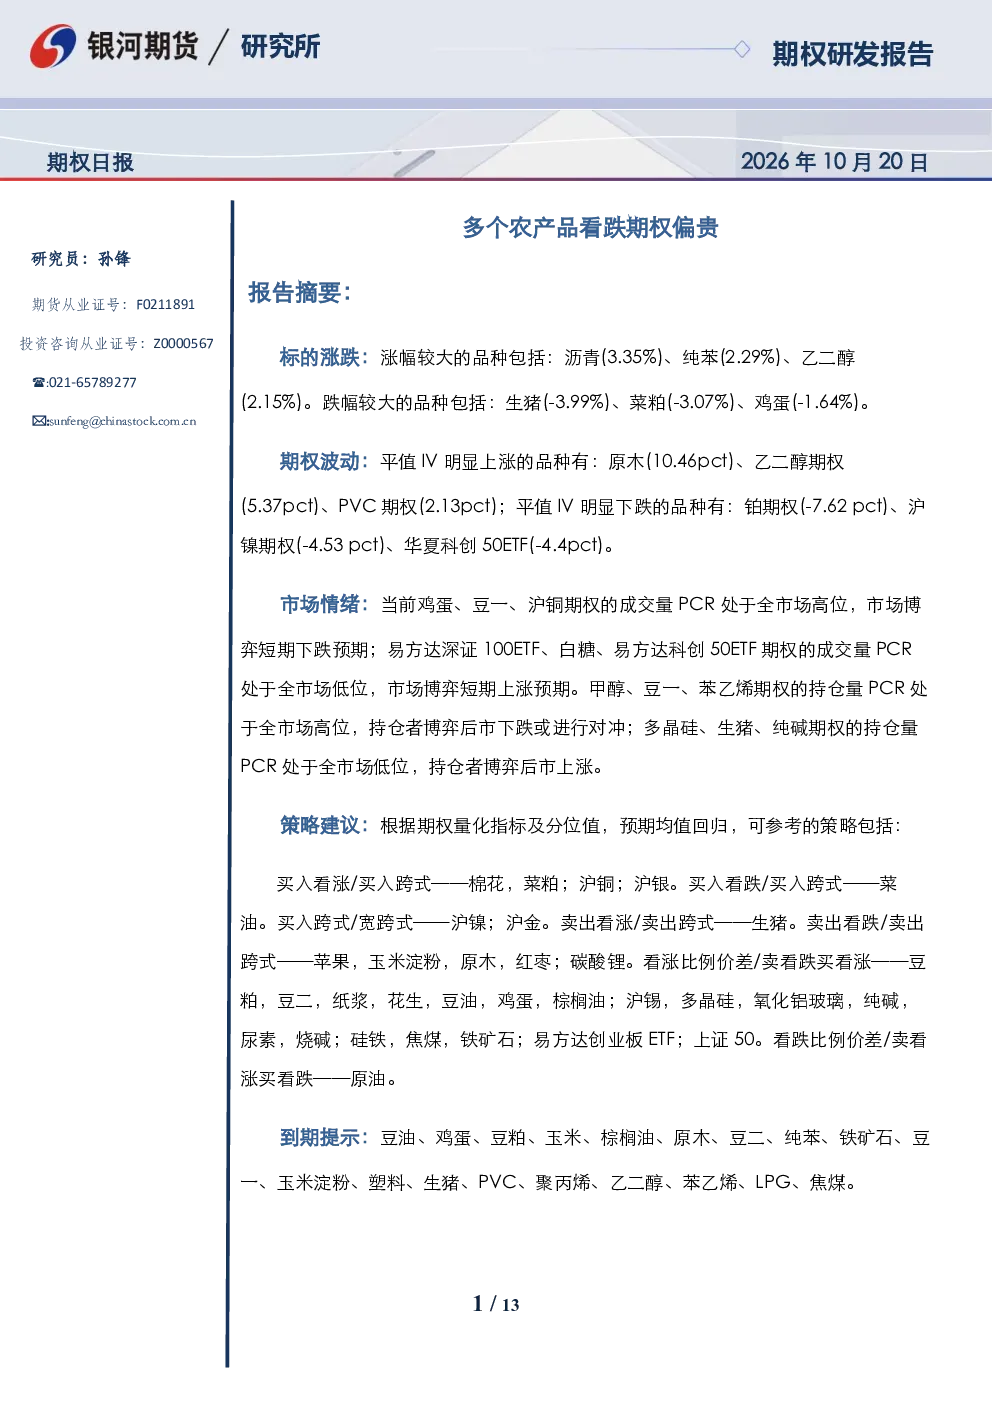
本研报重点分析了农产品、金融、有色、贵金属、能源化工、黑色等板块的期权市场。其中农产品板块的原木、苹果、豆粕、菜油、棉花等品种的看跌期权持仓占优,且部分品种如苹果、玉米淀粉、原木等的平值IV处于高位,显示看跌期权相对较贵。此外,金融板块的科创50ETF看涨期权偏贵,能源化工板块的玻璃、纯碱等看跌期权偏贵。具体品种表现需结合报告全文数据判断。
从行业发展趋势来看,哪些板块的期权市场值得关注?
从行业发展趋势来看,农产品期权市场波动较为显著,多个品种看跌期权持仓占优,如豆粕、菜油、菜粕等成交占优。金融期权市场看涨期权占优,科创50ETF看涨期权偏贵。有色板块沪锡、多晶硅等看涨期权较贵。贵金属板块沪银看跌期权成交占优。能化板块原油看跌期权相对便宜。黑色板块硅铁、铁矿石看跌期权占优。各板块IV和偏度变化反映市场对不同风险和波动率的预期。
研报主要分析了哪些方向的内容?
研报主要分析了各板块期权的成交、持仓、平值IV和偏度数据。重点关注了看跌期权偏贵现象,如农产品板块多个品种、金融板块科创50ETF、能化板块玻璃纯碱等。同时分析了看涨期权较贵的情况,如金融板块上证50创业板ETF、有色板块沪锡多晶硅等。此外,还分析了波动率策略的适用品种,如买入看涨的沪铜沪银、卖出看跌的生猪等。报告内容覆盖了商品和金融两大类期权市场。
当前期权市场的主要现状是什么?
当前期权市场的主要现状表现为:农产品、金融、能化等板块看跌期权占优,部分品种如苹果、玉米淀粉、原木等看跌期权偏贵。金融板块看涨期权占优,科创50ETF看涨期权偏贵。有色板块沪锡多晶硅看涨期权较贵。贵金属板块沪银看跌期权成交占优。能化板块原油看跌期权相对便宜。整体来看,各板块IV和偏度分化明显,反映市场对不同风险和波动率的预期差异。
阅读这份研报需要注意哪些风险提示?
阅读这份研报需注意:报告数据基于10月20日市场情况,未来市场可能发生变化。报告内容仅供参考,不构成投资建议。各品种期权价格受多种因素影响,包括基础资产价格、波动率、时间价值等。投资者需结合自身风险承受能力进行判断。报告未涉及个股具体买卖时机,仅分析市场现状和趋势。波动率策略需谨慎使用,可能面临较大风险。