猜你想问
生益科技研报核心内容是什么?
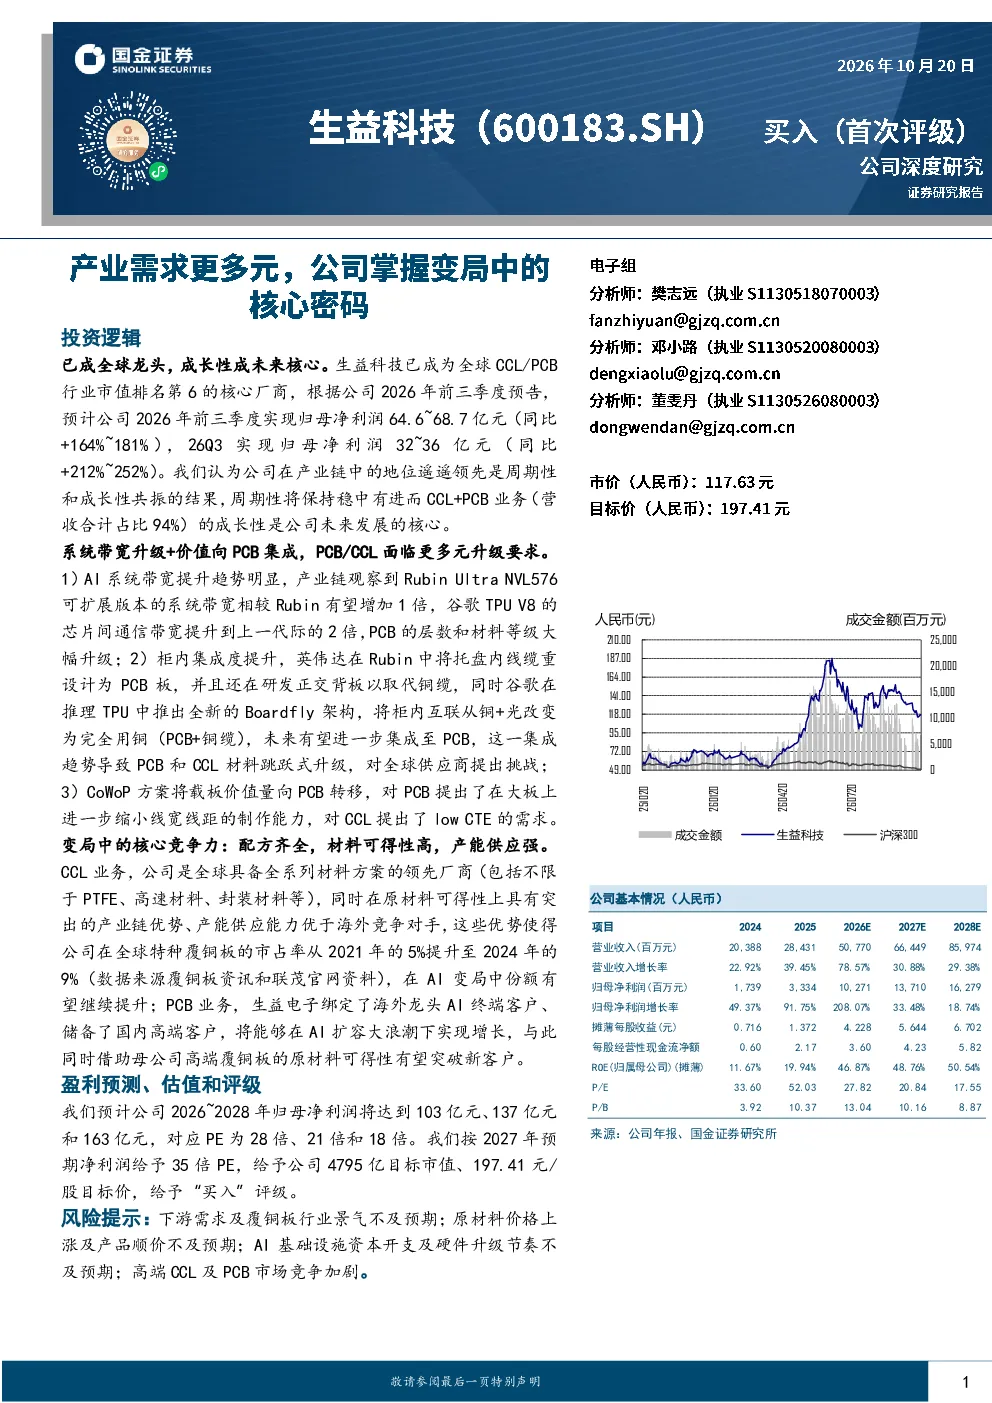
生益科技研报指出,公司已成为全球CCL/PCB行业市值排名第6的核心厂商,其地位源于周期性和成长性的共振。报告聚焦CCL和PCB两大业务板块,强调未来成长性是核心判断点。公司2026年前三季度预告归母净利润64.6~68.7亿元,同比大幅增长164%~181%,其中单三季度归母净利润32~36亿元,同比增212%~252%。生益科技在全球特种覆铜板市场市占率达9%,高于2021年的5%,营收结构中CCL类业务占比65%,PCB类业务占比29%,毛利率长期高于全球多数主流CCL厂商。
CCL/PCB赛道发展趋势如何?
CCL/PCB赛道正经历需求多元化发展,生益科技凭借其全系列材料方案能力,在AI等新兴领域展现出显著竞争力。报告分析,周期性产品短期内仍将保持涨价势头,但长期价格会回归均值。AI技术对行业影响日益加深,生益科技已奠定AI敞口基础,受益敏感度有望提升。公司作为全球领先厂商,具备原材料高可得性及强大产能供应,有望在AI竞争中脱颖而出,享受超越行业的成长性机会。
报告重点分析了生益科技的哪些方面?
报告重点分析了生益科技的周期性与成长性。周期性方面,报告指出其周期性产品短期内仍将受益于涨价势头,但长期需关注价格回归。成长性方面,AI技术对公司基本面形成显著影响,公司已奠定AI敞口基础,受益敏感度有望提升。报告强调生益科技的核心竞争力在于其全球领先的全系列材料方案、原材料高可得性及强大产能供应,这些优势使其在AI竞争中具备显著优势。
当前CCL/PCB市场现状如何?
当前CCL/PCB市场呈现周期性与成长性共振的态势,生益科技凭借其全系列材料方案能力,在AI等新兴领域展现出显著竞争力。报告数据显示,生益科技已成为全球CCL/PCB行业市值排名第6的核心厂商,2024年全球特种覆铜板市占率达9%,高于2021年的5%。公司营收结构中CCL类业务占比65%,PCB类业务占比29%,毛利率长期保持高于全球多数主流CCL厂商的水平。
研报提示了哪些风险?
研报提示了生益科技面临的多重风险。首先,下游需求及覆铜板行业景气度可能不及预期,影响公司业绩表现。其次,原材料价格上涨可能导致产品顺价不及预期,压缩盈利空间。此外,AI基础设施资本开支及硬件升级节奏的不确定性,也可能影响公司长期发展。最后,高端CCL及PCB市场竞争加剧,可能对公司市场份额和盈利能力构成挑战。