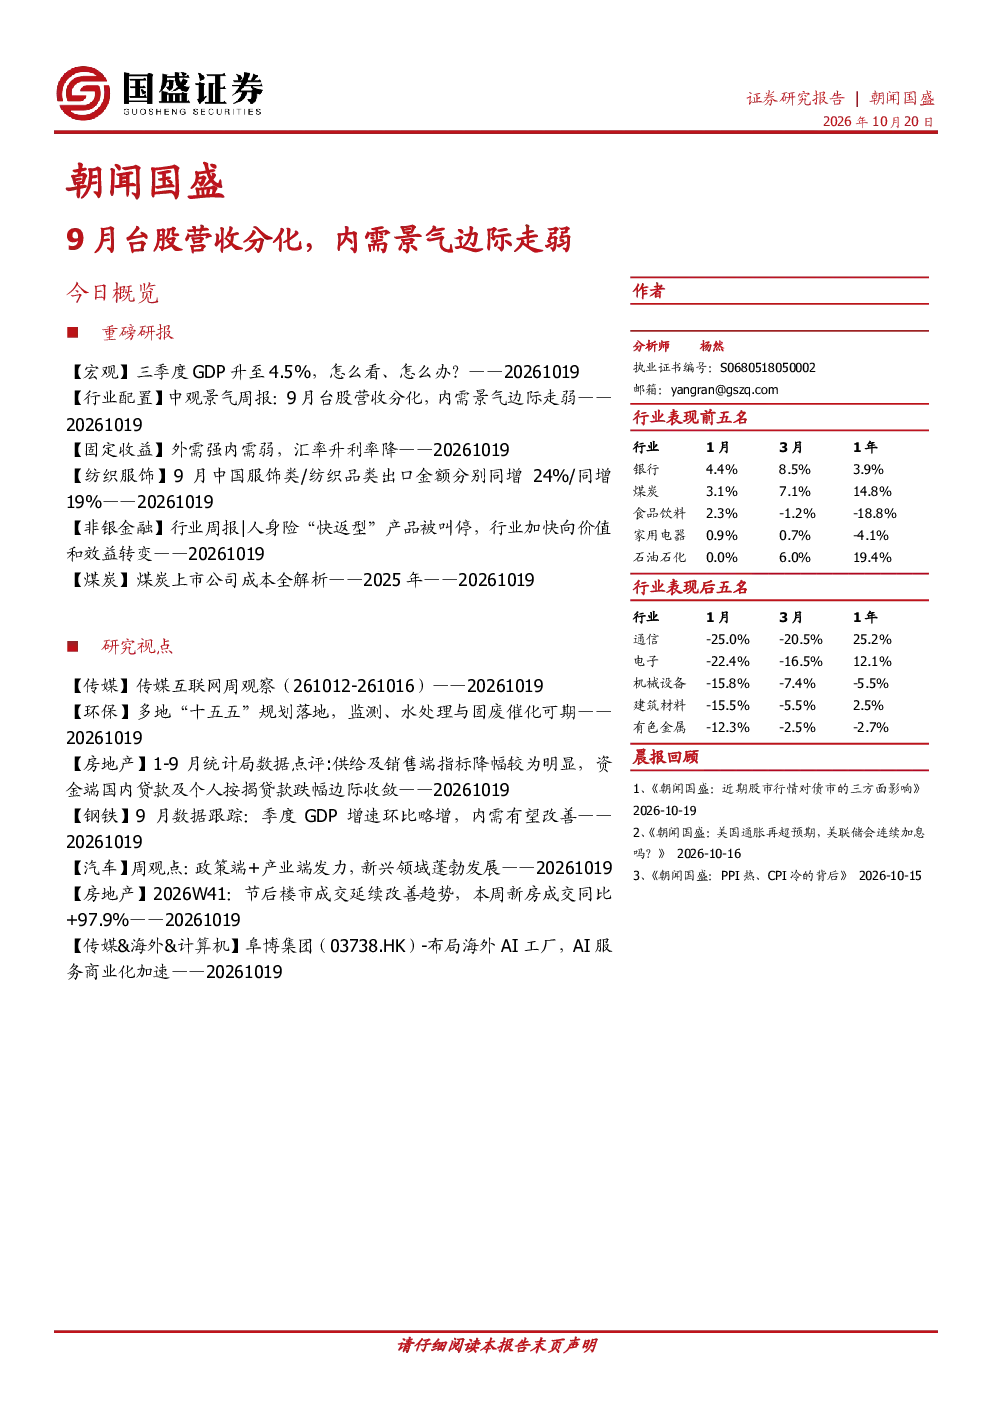
【宏观】三季度GDP升至4.5%,怎么看、怎么办?
- 三季度GDP同比增速升至4.5%,略高于市场预期,主因9月出口大幅走高和工业增加值回升较多、消费反弹也有贡献,本质还是AI强、高油价叠加财政发力;
- 单月看,9月出口、投资、消费三大分项均回升,不过三季度GDP环比1.2%、低基数情形下仍弱于季节性,指向当前经济动能延续偏弱、核心约束还是内需不足;
- 往后看,基于全年“保4.5%”,四季度GDP增速只需4.2%就可,考虑到低基数、出口强韧性叠加财政延续发力,实现目标应已无忧,也进一步预示短期政策重心还是抓落实,尤其是用好用足9月底以来一揽子政策和加快财政支出节奏,增量政策则更多是为明年布局;
- 继续提示:短期权益市场可能延续震荡,四季度关注5件大事:美联储加息节奏,美伊局势、油价是关键;中美关系进展、美国中期选举;二十届五中全会;四季度经济走势和政策走向;12月政治局会议和中央经济工作会议定调,其中,我们预计:10月底美联储大概率不加息,2027年GDP目标可能定为“4.5%左右、在实际工作中努力争取更好结果”。
【行业配置】中观景气周报:9月台股营收分化,内需景气边际走弱
- 上游资源:油价继续上涨,天然气价格回落,石油化工价差承压;煤炭价格分化,动力煤价格上涨,焦煤与焦炭价格回落;有色金属价格普遍回落;化工产品价格指数回落,多数化工品价格下跌;
- 中游制造:9月新能源车零售降速、出口提速;9月挖掘机销量增速提升,但出口增速回落;9月广义乘用车销量、出口增速继续走弱,客车销量和出口量同比转负,货车销量与出口增速亦有所回落;本周半钢胎和全钢胎开工率回升;
- 科技TMT:9月台股营收分化,其中集成电路制造与封测、电路板材料、面板营收增速提升,集成电路设计、半导体材料、印刷电路板制造、PC品牌营收增速回落;存储价格进一步上涨;9月手机线上销售额增速大幅下滑;本周电影票房与观影人次明显回落;
- 必需消费:10月9日当周牛奶零售价继续回落、创近期新低;猪肉价格继续下跌,生猪养殖亏损扩大;白羽鸡价格上涨,毛鸡养殖利润亏损进一步收窄,鸡饲料价格上涨;9月零食、处方药、宠物经济等线上销售额增速均回落;
- 可选消费:9月家电线上销售增速整体走弱,大家电、影音电器、小家电和厨房电器线上销售额跌幅均有不同程度扩大;9月住宅家具线上销售额延续负增且增速进一步下滑;9月运动用品线上销售跌幅收窄,旅行用品和玩具跌幅扩大;9月美容、洗护与彩妆等线上销售额同比增速均有所回落;9月女装、男装线上销售增速均大幅下滑;
- 大金融:9月社融存量增速环比下降,新增中长期贷款同比减少规模收窄;本周A股成交与两融均回落,股权融资规模边际回升;
- 地产建筑:本周地方新增专项债发行规模小幅回升;本周建材综合指数小幅回升,水泥、玻璃价格上涨,管材价格下跌;
- 交运公用:原油、成品油运价分化方向逆转,干散货运价大幅下跌,集运运价小幅回升;9月春秋航空客运量同比增速回升;10月9日当周高速公路货车通行量增速上行、创近期新高;本周三峡水库站流量分化,出库改善但入库继续减少。
【固定收益】外需强内需弱,汇率升利率降
- 基本盘有所稳固,结构矛盾延续,利率易下难上;
- 目前汇率温和升值对出口的实际冲击已大幅弱化,甚至出现升值与出口高增并存的现象?,基本面偏弱背景下,利率易下难上;
- 我们认为本轮10年国债低点有望降至1.6%附近,30年国债有望低于2.0%,4季度存单利率有望回落至1.4%附近。
【纺织服饰】9月中国服饰类/纺织品类出口金额分别同增24%/同增19%
- 行业出口:9月单月中国服饰类/纺织品类出口金额同比分别+24%/+19%,越南鞋类出口增速环比也有提速;
- 月度出货:部分服饰制造公司陆续公布2026年9月营收;
- 综合考虑趋势变化及估值表现,目前推荐短期业绩表现预计领先行业的【伟星股份】,对应2026年PE为20倍;推荐业绩持续高质量增长的【晶苑国际】,对应2026年PE为11倍。关注短期盈利承压,中长期有望逐步修复的申洲国际、华利集团。
【非银金融】行业周报|人身险“快返型”产品被叫停,行业加快向价值和效益转变
- 投资建议:年度视角下非银板块业绩向上趋势不变,配置性价比高;
- 建议关注:中信证券、国泰海通、中金公司H、中国人寿、中国平安。
【煤炭】煤炭上市公司成本全解析——2025年
- 本次选取27家主流煤炭上市公司开展成本统计,区分动力煤、焦煤企业分别梳理;
- 16家动力煤样本企业2025年产量11.71亿吨,占全国产量30%,吨煤销售、现金、完全成本区间分别为93~388元/吨、115~429元/吨、124~495元/吨,电投能源、伊泰煤炭、昊华能源成本优势突出;
- 11家焦煤样本企业产量1.99亿吨,占全国产量41%,成本整体显著高于动力煤,永泰能源、潞安环能等企业成本偏低;
- 投资策略:可关注资源优质的华阳股份等山西国有煤企、陕西煤业等受益煤价上行的动力煤企业、业绩有望释放的焦煤企业,以及估值修复和海外布局相关煤企。
【传媒】传媒互联网周观察(261012-261016)
- 上周行情复盘:跑赢大盘,成交额环比增加;
- 归因分析:上周传媒(申万)指数下跌1.4%。本周看好几个方向:1)世界模型&具身数据:以Astra为代表的基座模型具备具身能力,多家基模开启业务布局;2)DeepSeek更新4.1 Flash,效果超预期,关注国产大模型更新;3)AI影视,关注AI电影《三星堆》表现,和AI互动剧(影游)、综艺、剧集等新形态的探索;
- 周观点:世界模型&具身数据:关注通用基座模型赋能具身智能的新路径;AI影视:产业落地和商业化飞轮持续,关注重点出海及新内容形态探索;AI模型:DeepSeek更新4.1 Flash,模型权重以MIT许可证公开,新版本通过基于自反馈的强化学习(RL)训练技术,提升了在游戏开发、3D建模等方面从零开始构建完整项目的能力;游戏:当前位置主要建议关注三季报高增长,其次布局27年pipeline;互联网:腾讯:当前主要矛盾是坚定的 AI 投入和短期业绩下修,长期来看,社交网络护城河并未削弱,主要等待模型能力追赶;阿里:阿里将推出个人AI助理「千问Go」,Agent架构,内测可自主完成追回航班延误赔偿、淘宝价保退款;快手:快手Kling4.0正式上线,支持4K、1080p的10-bit HDR格式输出、原生上限30秒、支持21:9的超宽画幅;
- IP:阅文召开2026年阅文创作大会。DramaBuddy升级为OPC一站化平台,平台化后,创作者能在单一平台实现IP改编→AI制作→全网发行;
- 风险提示:宏观经济波动;技术落地进度低于预期;AI应用商业化进展不及预期;行业监管趋严等。
【环保】多地“十五五”规划落地,监测、水处理与固废催化可期
- 多地“十五五”规划加快落地,监测、水处理与固废治理需求有望持续释放;
- 当周碳交易行情:本周(10.12-10.16)全国碳市场综合价格行情为:最高价99.80元/吨,最低价95.20元/吨,周上涨1.84%;
- 宏观利率处于历史低位,关注资源循环板块与高分红标的;
- 板块行情回顾:当周上证综指跌幅为2.56%、创业板指跌幅为8.90%,环保工程及服务III((申万)跌幅为5.27%,跑输上证综指2.71pct,跑赢创业板指3.63pct;公用事业跌幅为0.87%,跑赢上证综指1.69pct,跑赢创业板指8.03pct。
【房地产】1-9月统计局数据点评:供给及销售端指标降幅较为明显,资金端国内贷款及个人按揭贷款跌幅边际收敛
- 投资:1-9月房地产开发投资额同比-20.6%,降幅扩大0.7pct;
- 新开工:1-9月份,全国累计新开工面积为34031万方,同比减少24.9%,较前值降低0.1pct;
- 竣工:1-9月份,全国累计竣工面积为23271万方,同比减少25.1%,较前值降低1.4pct;9月单月竣工面积为2174万方,环比增长14.3%,同比减少36.7%,较前值降低8.2pct;
- 销售:供给约束下1-9月商品房销售额降幅再度走阔;9月库存端呈现积极信号,单月待售面积小幅下滑;
- 资金:1-9月房企到位资金累计同比-21.6%,国内贷款、个人按揭贷款跌幅边际小幅收敛;
- 我们认为现房销售新政短期对几乎所有开发商偏利空;中长期对我国房地产市场的去资本化、减少系统性风险、增强开发商体质、提升地方政府城市发展的能力是有极大益处的,同时市场的供需格局会逐步改善,最终对房价形成支撑,最终活下来的开发商会在新模式下受益。
【钢铁】9月数据跟踪:季度GDP增速环比略增,内需有望改善
- 关注后续政策端“加力扩大内需、优化供给”实施力度,有望推动基本面阶段性改善;
- 本轮市场回调后板块估值吸引力提高,我们前期用重置价值测算行业头部企业,当下核心公司绝对估值位置处于低位;
- 从中长期价值视角可以布局标的如宝钢股份、南钢股份、华菱钢铁、方大特钢、新钢股份这些优质钢企,受益于油气、核电景气周期的久立特材,受益于管网改造及普钢盈利弹性的2026 10 20年 月 日 新兴铸管,受益于煤电新建及油气景气周期的常宝股份,以及受益于需求复苏和镀镍钢壳业务的甬金股份。
【汽车】周观点:政策端+产业端发力,新兴领域蓬勃发展
- 行情回顾:本周(10.12-10.16)SW汽车板块整体-4.71%,板块排名18/31,上证指数-2.56%,深证成指-6.64%,沪深300指数-3.40%;
- 零部件:三季报发布在即,重视绩优公司;
- 机器人:首批人形机器人领域国家标准发布,深挖细分应用场景加速推进商业化落地;
- 液冷:上海“十五五”规划收紧 PUE,产业端加速放量;
- 建议关注:1)AI:【潍柴动力】【银轮股份】【飞龙股份】【瑞可达】【天润工业】【长源东谷】【宗申动力】;2)机器人:【浙江荣泰】【斯菱智驱】【德昌电机控股】【拓普集团】【三花智控】【新泉股份】【双环传动】【恒帅股份】【福赛科技】【恒勃股份】【绿的谐波】。
【房地产】2026W41:节后楼市成交延续改善趋势,本周新房成交同比+97.9%
- 本周申万房地产指数累计变动幅度为-6.0%,落后沪深300指数2.65个百分点,在31个申万一级行业排名第23名;
- 本周30个城市新房成交面积为161.1万平方米,环比提升112.4%,同比提升97.9%;
- 本周15个样本城市二手房成交面积合计243.8万方,环比增长195.1%,同比增长225.4%;
- 根据wind统计数据,本周(10.12-10.18)共发行房企信用债21只,环比增加20只;发行规模共计195.66亿元,环比增加185.66亿元,总偿还量61.26亿元,环比增加47.22亿元,净融资额为134.4亿元,环比增加138.44亿元。
【传媒&海外&计算机】阜博集团(03738.HK)-布局海外AI工厂,AI服务商业化加速
- 事件:9月3日,公司公告,旗下附属公司已与Unified National Networks Sdn Bhd订立战略合作伙伴和商业协议,以确立战略合作关系并取得25MW具备部署人工智能算力条件、采用液冷及高功率密度技术的数据中心容量,并附带额外25MW的扩容选项;
- 点评:布局文莱AI工厂取得50MW算力,支持DreamMaker业务拓展;
- 26H1公司收入稳健增长,主要系美国业务持续增长及中国内地业务扩张;
- 订阅及增值服务均实现增长;
- AI内容供给扩大,版权识别和确权需求有望加速增长;
- DreamMaker与Vobile MAX进入早期商业化,AI服务开始贡献收入;
- 盈利预测与投资建议:我们看好公司持续受益AI内容供给扩大,公司AI内容业务打开新的增长空间;
- 风险提示:AI相关业务商业化不及预期、版权监管政策变化、行业竞争加剧、大客户续约或业务拓展不及预期等。