猜你想问
工业硅和多晶硅的市场行情如何?
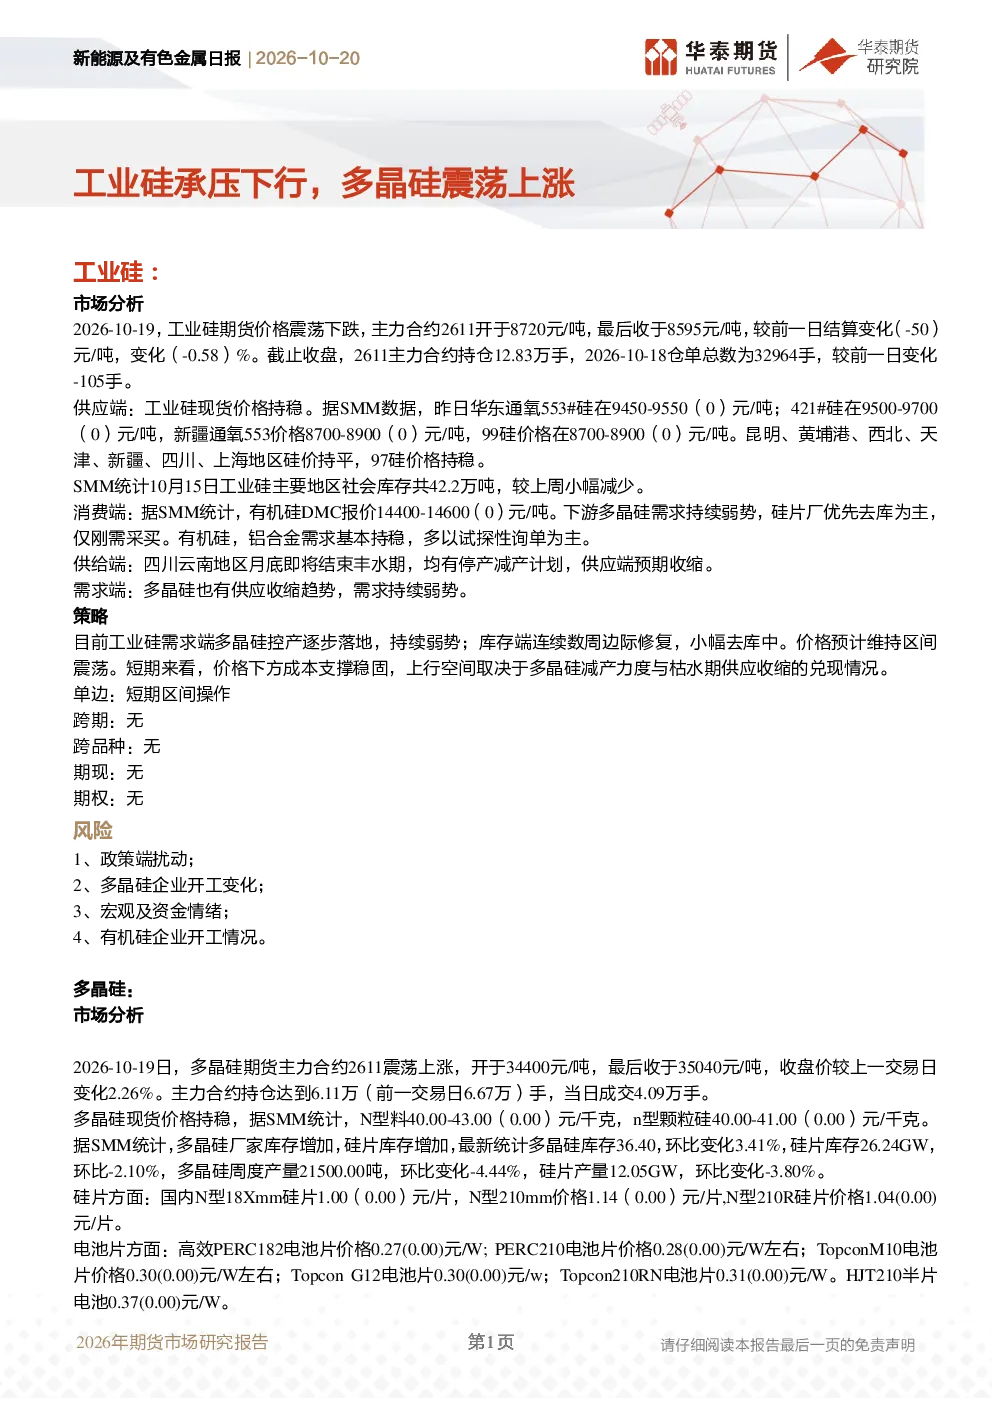
根据最新研报,工业硅期货主力合约2611震荡下跌,收于8595元/吨,跌幅0.58%。现货价格持稳,华东通氧553#硅在9450-9550元/吨。多晶硅期货主力合约2611震荡上涨,收于35040元/吨,涨幅2.26%。现货价格持稳,N型料40.00-43.00元/千克。工业硅供应端四川云南地区计划减产,需求端多晶硅需求持续弱势。多晶硅库存环比增加,但产量环比减少。整体来看,工业硅承压下行,多晶硅震荡上涨,价格走势受供需关系和成本支撑影响。
新能源赛道行业发展趋势是什么?
新能源赛道中,工业硅作为多晶硅的主要原料,其价格波动对整个光伏产业链有重要影响。当前工业硅供应端因水电丰枯期影响计划减产,而需求端多晶硅需求相对疲软。多晶硅方面,虽然期货价格上涨,但库存增加,产量减少,显示供需关系正在变化。未来,随着光伏装机量持续增长,对多晶硅的需求有望逐步恢复,但短期内价格预计维持震荡。能耗新标准的实施可能对产能出清和行业格局产生长远影响。
研报重点分析了哪些方向?
本研报重点分析了工业硅和多晶硅的市场行情、供需关系及价格走势。工业硅方面,关注了水电季节性影响下的供应变化以及下游多晶硅需求疲软的情况。多晶硅方面,分析了库存、产量变化,以及硅片、电池片和组件的价格动态。同时,研报也探讨了政策预期、资金情绪等因素对市场的影响,并对未来价格走势提出了区间震荡的判断。此外,还提示了政策变动、供需博弈、资金波动等风险因素。
当前市场现状如何判断?
当前工业硅市场呈现供应端因水电季节性因素计划减产,而需求端多晶硅需求相对疲软的局面,导致工业硅价格承压下行。多晶硅市场则因政策预期驱动的高位逐步回落,虽然期货价格上涨,但库存增加,显示市场存在一定压力。整体来看,工业硅和多晶硅价格均处于震荡状态,短期内价格走势将受供需关系、成本支撑和资金情绪等多重因素影响。未来价格能否突破取决于多种因素的共同作用。
研报提到了哪些风险提示?
本研报提示了工业硅和多晶硅市场的多项风险。工业硅方面,主要风险包括政策端扰动、多晶硅企业开工变化、宏观及资金情绪波动,以及有机硅企业开工情况等。多晶硅方面,风险则涉及供需博弈情况、资金情绪影响、政策扰动,以及中东地区战争对海外光伏需求的潜在影响。这些因素都可能对市场价格和行业格局产生不确定性影响,需密切关注。