猜你想问
这份研报主要分析了什么内容?
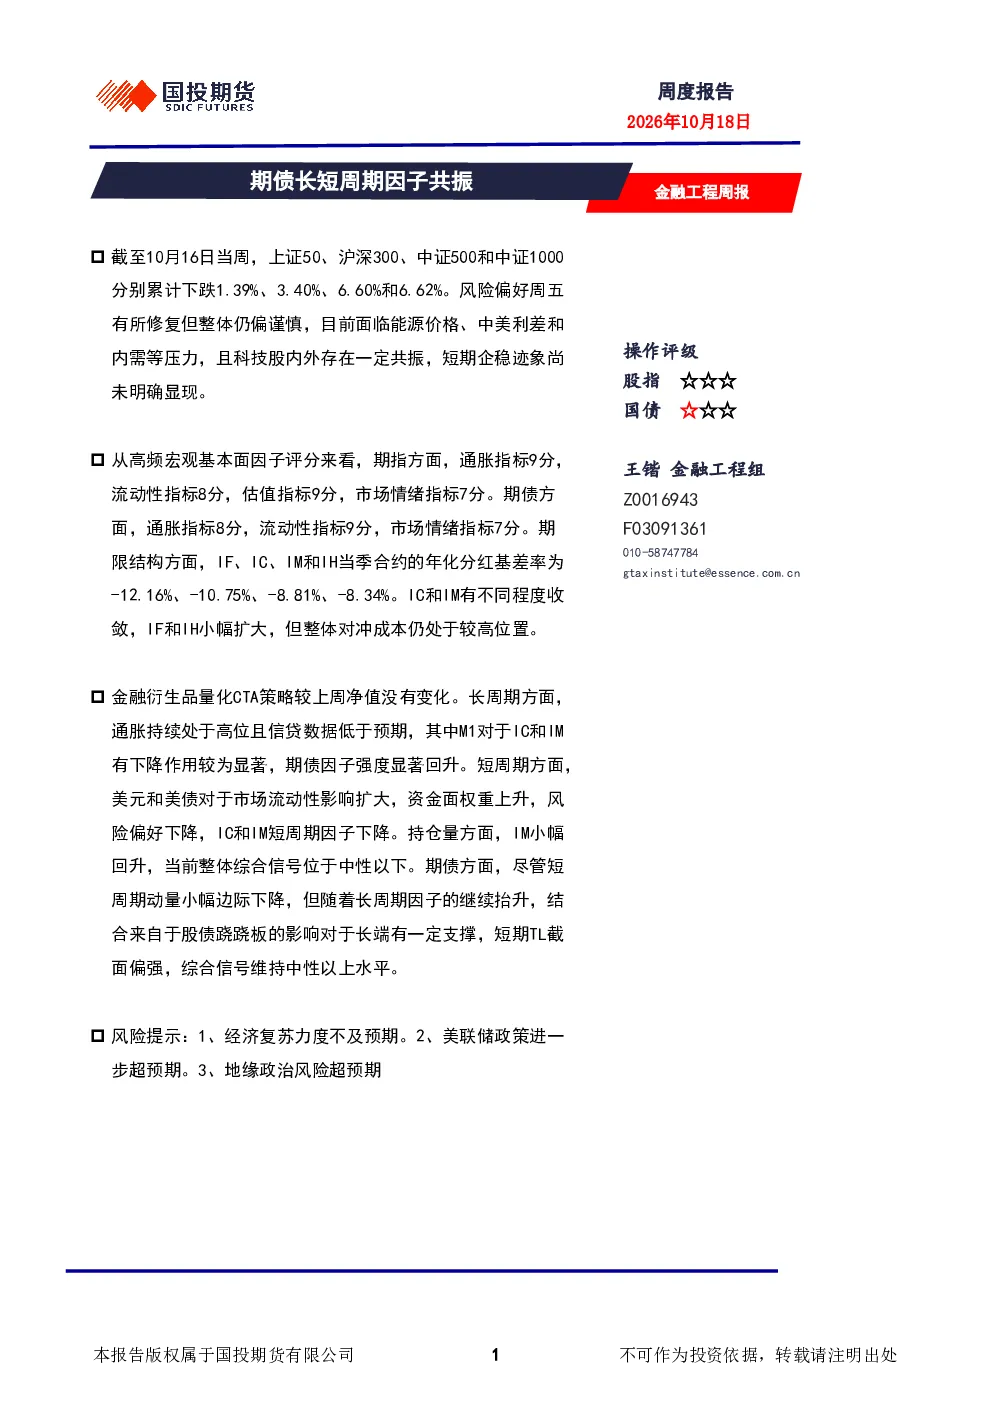
这份研报主要分析了A股市场主要指数的下跌情况,包括上证50、沪深300、中证500和中证1000的跌幅。报告探讨了市场面临的能源价格、中美利差和内需等压力,以及科技股内外共振的现象。此外,还评估了期指和期债的高频宏观基本面因子评分,分析了期限结构对冲成本,并介绍了金融衍生品量化CTA策略的长周期和短周期表现。报告还涵盖了股债横截面策略、国债期货跨品种套利策略以及股指期货和国债期货品种池的净值跟踪等内容。
当前A股市场面临哪些主要压力?
当前A股市场面临的主要压力包括能源价格波动、中美利差以及内需不足。这些因素导致市场整体风险偏好偏谨慎,主要指数普遍下跌。此外,报告还提到科技股内外存在共振现象,进一步加剧了市场的波动性。尽管风险偏好有所修复,但短期企稳迹象尚未明确显现,市场仍需关注这些压力因素的变化。
报告重点分析了哪些方向?
报告重点分析了期债长短周期因子的共振情况,以及金融衍生品量化CTA策略的表现。报告详细评估了期指和期债的高频宏观基本面因子评分,分析了期限结构的对冲成本,并介绍了长周期和短周期策略的信号强度和持仓量变化。此外,报告还重点探讨了股债横截面策略和国债期货跨品种套利策略的信号分类和配比调整,以及股指期货和国债期货品种池的净值跟踪。
当前市场整体处于什么状态?
当前市场整体处于风险偏好偏谨慎的状态,主要指数普遍下跌,但短期企稳迹象尚未明确显现。市场面临能源价格、中美利差和内需等压力,科技股内外存在共振现象。期指和期债的高频宏观基本面因子评分显示市场情绪指标相对较低,期限结构对冲成本处于较高位置。金融衍生品量化CTA策略的长周期和短周期表现也显示出市场存在一定的波动性。
研报提到了哪些风险提示?
研报提到了三个主要的风险提示:经济复苏力度不及预期、美联储政策进一步超预期以及地缘政治风险超预期。这些风险因素可能导致市场出现更大的波动性,影响投资者的决策。报告建议投资者密切关注这些风险因素的变化,并根据市场情况调整投资策略。