猜你想问
货币政策新框架的核心内容是什么?
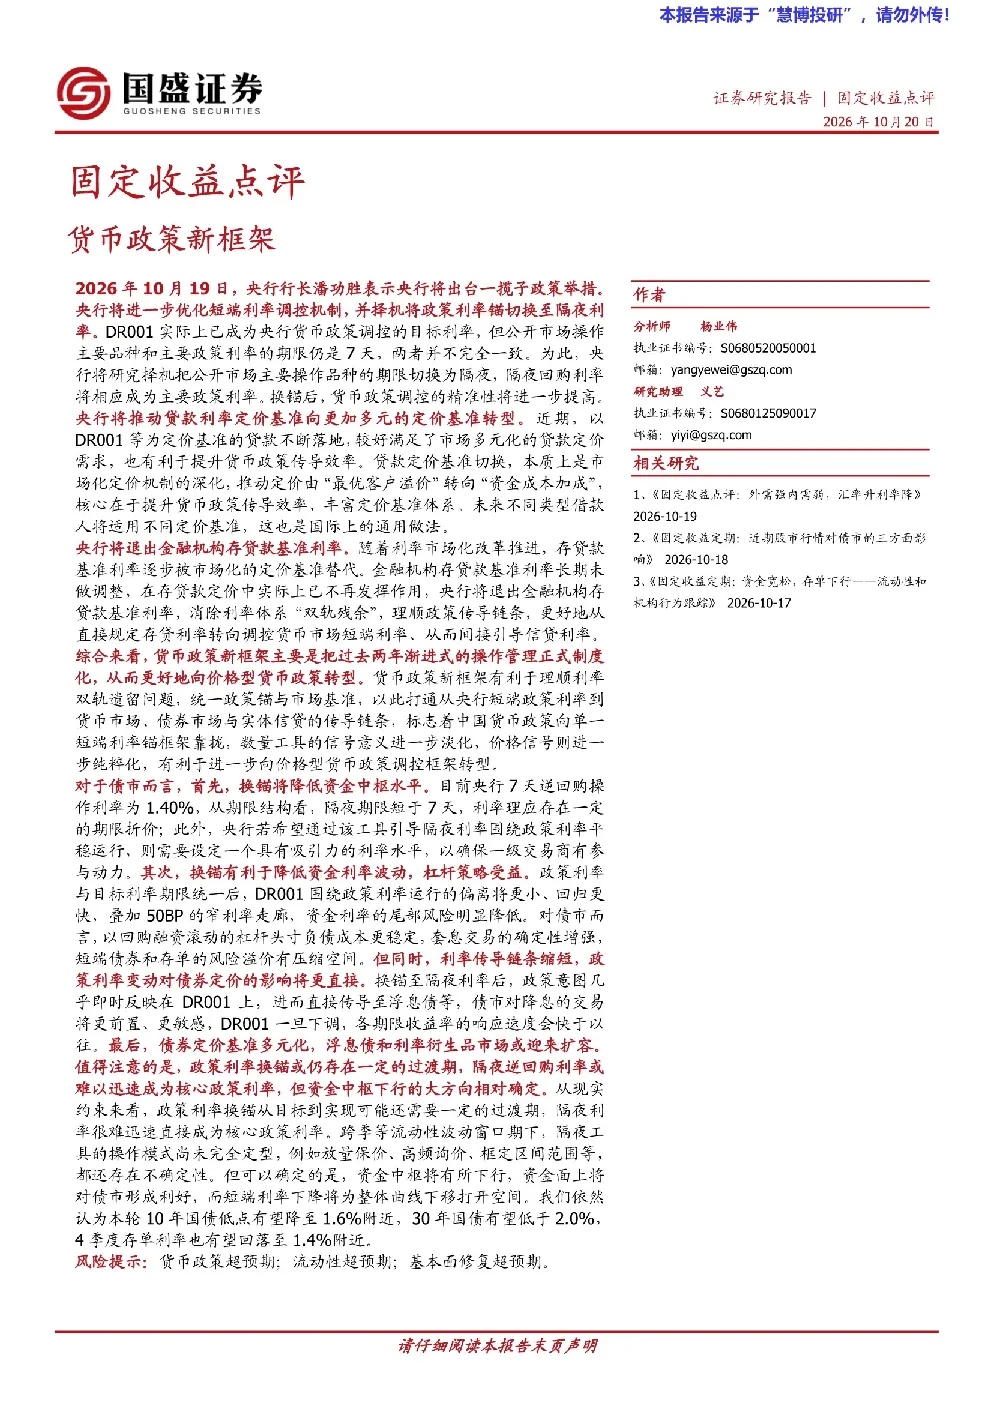
货币政策新框架的核心内容包括政策利率换锚至隔夜利率,推动贷款利率定价基准多元化,以及退出存贷款基准利率。政策利率锚切换至银行间隔夜回购利率(DR001)将提升调控精准性,降低资金中枢水平,减少资金利率波动,利好杠杆策略。贷款利率定价基准向DR001等多元基准转型,将提升传导效率。退出存贷款基准利率将消除‘双轨残余’,理顺传导链条,转向调控货币市场短端利率间接引导信贷利率。
新框架对债市有何影响?
新框架对债市影响显著。资金中枢下行利好债市,短端利率下降为整体曲线下移打开空间。政策利率变动对债券定价影响更直接,浮息债和利率衍生品市场或扩容。预计10年国债低点有望降至1.6%附近,30年国债低于2.0%,4季度存单利率回落至1.4%附近。
货币政策新框架的行业发展趋势如何?
货币政策新框架推动中国货币政策向价格型调控转型,统一政策锚与市场基准,打通传导链条,标志着向单一短端利率锚框架靠拢。这一趋势将促进利率市场化改革,提升货币政策调控效率,优化金融资源配置,对金融机构和金融市场产生深远影响。
当前市场现状如何?
当前市场现状显示,央行7天逆回购操作利率为1.40%,DR001与7天逆回购利率走势趋同,但浮息债占附息债券比重仍较低(约8.1%)。政策利率换锚至DR001已实际进行,但公开市场操作主要品种仍为7天期限,市场正在适应新框架的逐步过渡。
研报有哪些风险提示?
研报提示的主要风险包括货币政策、流动性和基本面修复超预期。货币政策调整可能带来不确定性,流动性变化可能影响市场稳定,基本面修复超预期可能改变市场预期。这些因素需密切关注,以评估其对金融市场和投资策略的潜在影响。
你可能感兴趣
固定收益点评:货币政策新框架,对债市有何影响?
德邦证券2024-06-22
固定收益点评:如何理解央行货币政策新框架
国盛证券2024-06-20
固定收益:新的货币政策框架正在形成
金融西部证券2024-06-22
朝闻国盛:金融工程、固定收益等多领域研究,含转债量化月报、货币政策新框架等
金融国盛证券2026-10-21
宏观点评:美联储新货币政策框架点评-历史的拐点,美联储调整政策框架
华泰期货2020-08-28
点评日本央行9月利率决议:日本推出货币政策新框架
国泰君安证券2016-09-21
宏观点评:控通胀+YCC:美联储货币政策的新框架
东吴证券2023-03-15
宏观点评:美联储公布货币政策新框架,有何新意?
国盛证券2020-08-28
固定收益点评:如何看待央行近期创设的两项新货币政策工具
华龙证券2024-07-14
建立以利率为中间目标的货币政策新框架
金融-2024-10-28