猜你想问
这份研报的核心内容是什么?
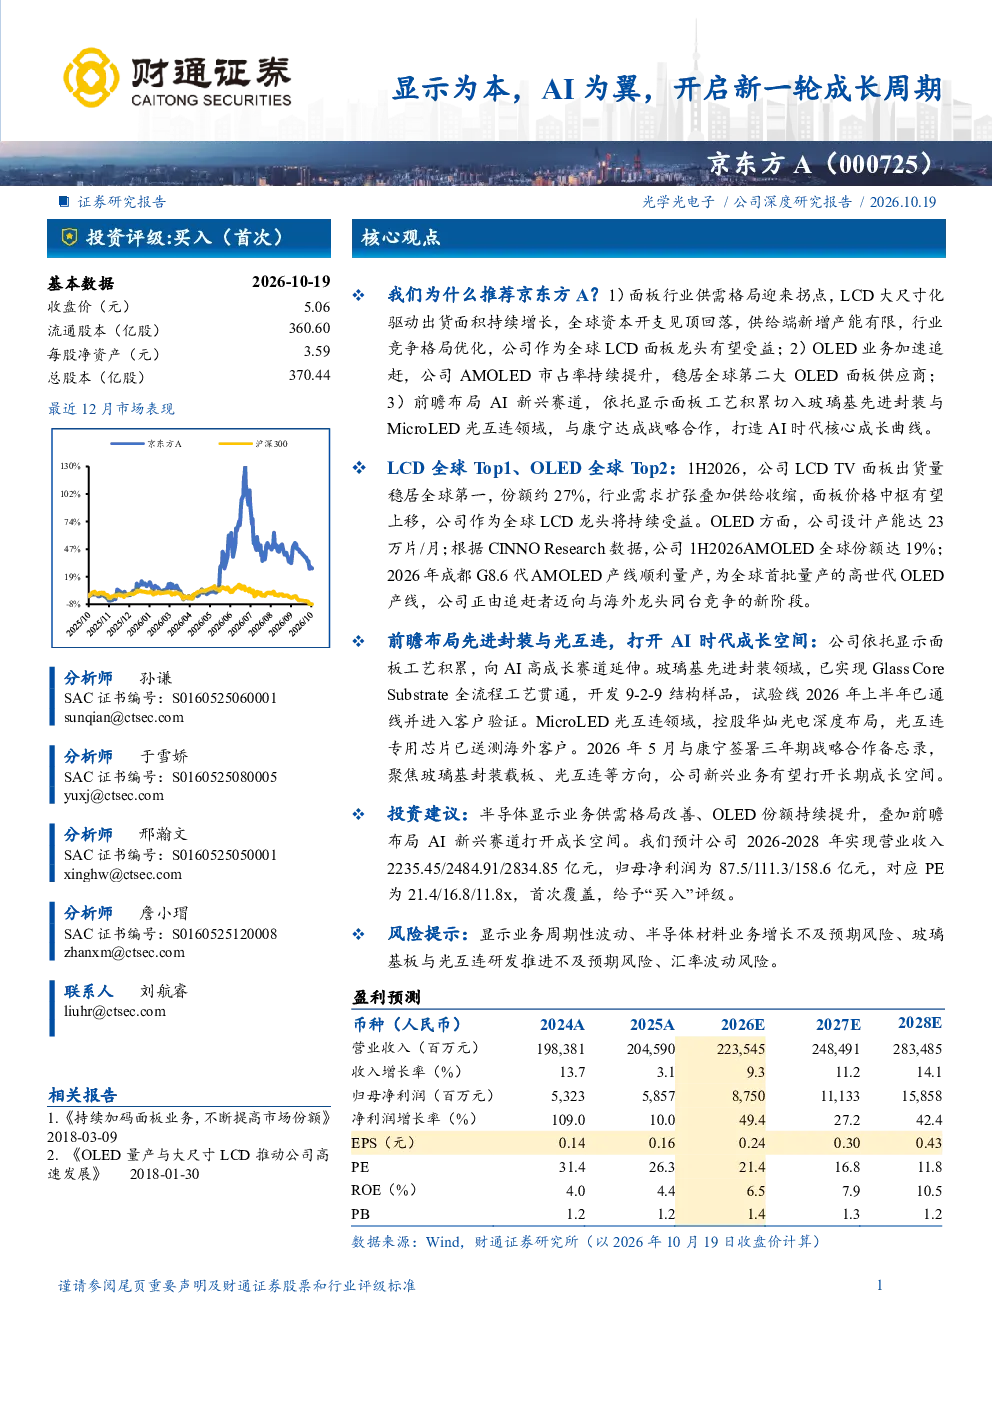
本研报分析京东方A作为全球LCD面板龙头,受益于LCD行业供需格局优化和OLED业务加速追赶,迎来新一轮成长周期。公司前瞻布局AI新兴赛道,依托显示面板工艺积累切入玻璃基先进封装与MicroLED光互连领域,与康宁达成战略合作,打造AI时代核心成长曲线。
LCD行业的发展趋势如何?
LCD行业供需格局迎来拐点,大尺寸化驱动出货面积持续增长,全球资本开支见顶回落,供给端新增产能有限,行业竞争格局优化。京东方A LCD TV面板出货量稳居全球第一,份额约27%,有望受益于行业需求扩张和供给收缩,面板价格中枢上移。公司LCD产线覆盖大中小尺寸,形成多世代协同布局,产能规模位居全球第一,具备规模优势。
研报重点分析了京东方A的哪些业务方向?
研报重点分析了京东方A的LCD业务和OLED业务。LCD业务方面,公司作为全球LCD面板龙头,受益于行业供需格局优化和自身规模优势,有望迎来新一轮成长周期。OLED业务方面,公司市占率持续提升,稳居全球第二大OLED面板供应商,2026年成都G8.6代AMOLED产线顺利量产,为全球首批量产的高世代OLED产线,正由追赶者迈向与海外龙头同台竞争的新阶段。此外,公司前瞻布局AI新兴赛道,依托显示面板工艺积累切入玻璃基先进封装与MicroLED光互连领域,与康宁达成战略合作,打造AI时代核心成长曲线。
当前LCD面板市场的现状如何?
当前LCD面板市场正处于供需格局优化的关键时期。大尺寸化趋势明显,驱动出货面积持续增长。全球资本开支见顶回落,供给端新增产能有限,行业竞争格局优化。京东方A LCD TV面板出货量稳居全球第一,份额约27%,有望受益于行业需求扩张和供给收缩,面板价格中枢上移。公司LCD产线覆盖大中小尺寸,形成多世代协同布局,产能规模位居全球第一,具备规模优势。这些因素共同推动LCD面板市场进入新一轮成长周期。
研报提到了哪些风险提示?
研报提示了显示业务周期性波动风险、半导体材料业务增长不及预期风险、玻璃基板与光互连研发推进不及预期风险、汇率波动风险。显示业务周期性波动可能导致公司业绩出现阶段性波动;半导体材料业务增长不及预期可能影响公司整体盈利能力;玻璃基板与光互连作为公司前瞻布局的新兴赛道,其研发推进不及预期可能影响公司长期发展;汇率波动风险可能影响公司跨境业务经营成果。这些风险需引起关注。