猜你想问
钢矿早报(2026年10月19日)主要分析了哪些内容?
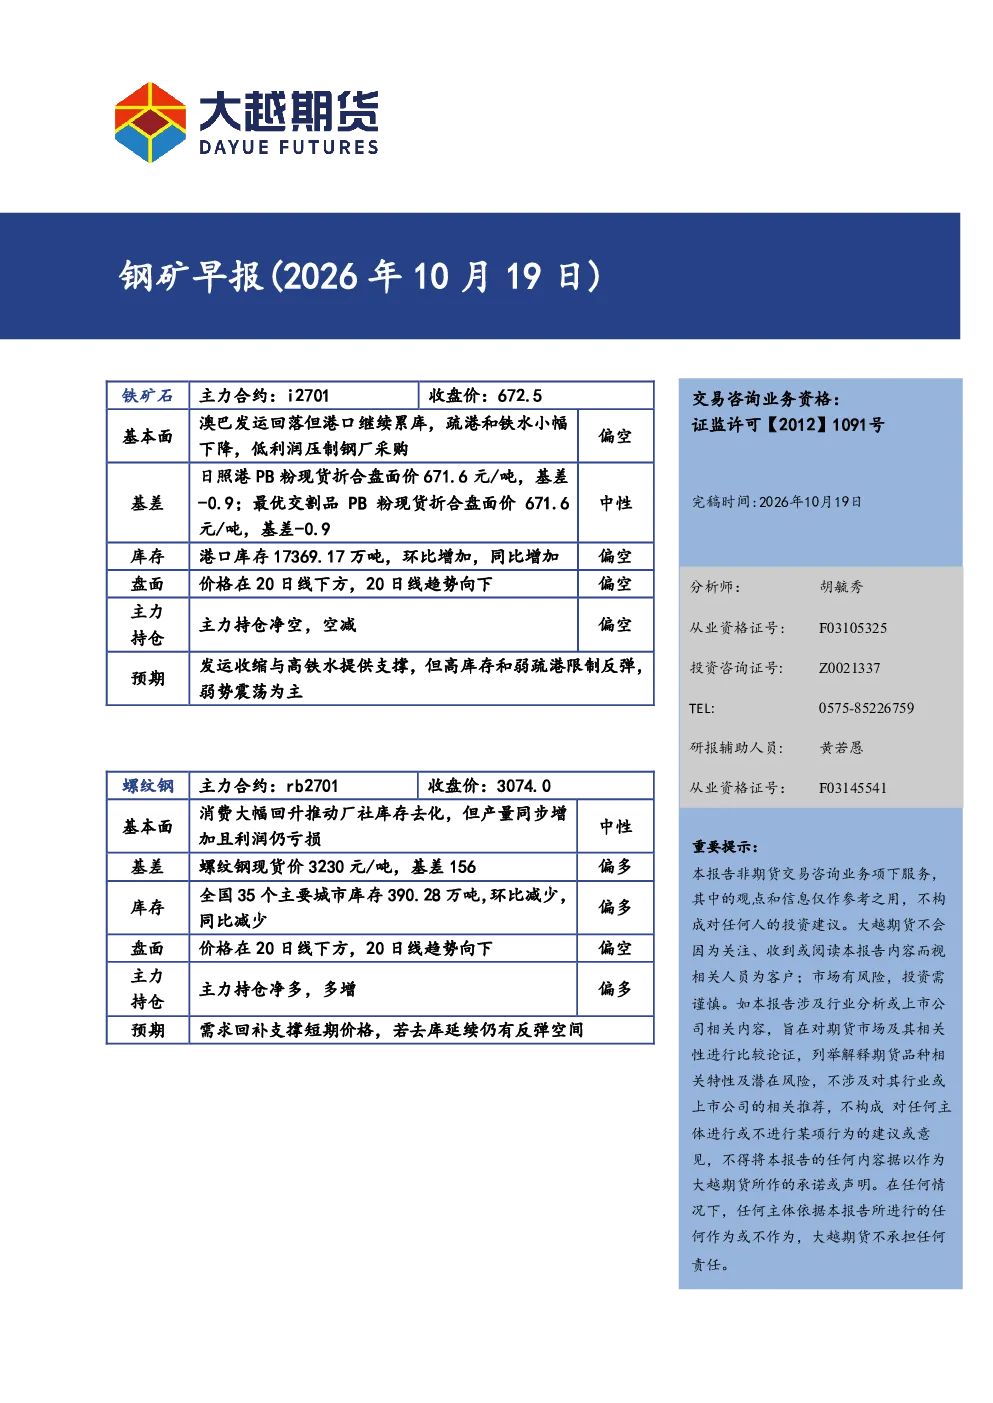
本报告主要分析了铁矿石、螺纹钢、热卷等钢材品种的基本面、基差、库存、盘面、持仓及预期。铁矿石方面,澳巴发运回落但港口库存持续累库,疏港和铁水小幅下降,低利润压制钢厂采购,整体偏空。螺纹钢方面,消费大幅回升推动厂社库存去化,但产量同步增加且利润仍亏损,中性。热卷方面,产量下降、消费回升、厂社双库去化,板材供需格局较建材更紧,中性。钢材需求端需关注房地产和基建投资情况,宏观层面PMI和固定资产投资数据提供参考。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系变化。铁矿石方面,发运收缩与高铁水提供支撑,但高库存和弱疏港限制反弹,弱势震荡为主。螺纹钢方面,需求回补支撑短期价格,若去库延续仍有反弹空间。热卷方面,减产增需格局延续,走势相对强于螺纹,卷螺差或走扩。整体来看,钢材行业供需格局复杂,需持续关注下游需求及宏观政策变化。
报告中重点分析了哪些方向?
报告中重点分析了铁矿石、螺纹钢、热卷的基本面、基差、库存、盘面及持仓情况。铁矿石方面,关注澳巴发运、港口库存、疏港量、铁水产量及基差变化。螺纹钢方面,关注消费回升、厂社库存、产量及基差变化。热卷方面,关注产量下降、消费回升、厂社库存及基差变化。此外,报告还分析了螺纹钢和热轧卷板的成本和供应情况,以及下游需求相关数据。
当前钢材市场现状如何判断?
当前钢材市场现状呈现分化态势。铁矿石方面,港口库存持续累库,价格在20日线下方,趋势向下,主力合约持仓净空,整体偏空。螺纹钢方面,厂社库存减少,价格在20日线下方,主力合约持仓净多,短期需求回补支撑价格,但产量增加压制利润,中性偏多。热卷方面,厂社库存减少,主力合约持仓净多,减产增需格局延续,相对螺纹走势更强,中性偏多。钢材市场整体需关注供需平衡及宏观环境变化。
本报告有哪些风险提示?
本报告提示的风险包括:铁矿石方面,高库存和弱疏港可能导致价格持续承压;螺纹钢方面,若需求回补不及预期,库存去化可能放缓,利润改善空间有限;热卷方面,减产增需格局可能被打破,卷螺差或收窄。此外,钢材行业受宏观经济波动影响较大,房地产和基建投资下滑可能影响下游需求。同时,铁矿石和螺纹钢的期货价格波动也可能带来市场风险。需持续关注相关数据和宏观政策变化。