猜你想问
这份研报的核心内容是什么?
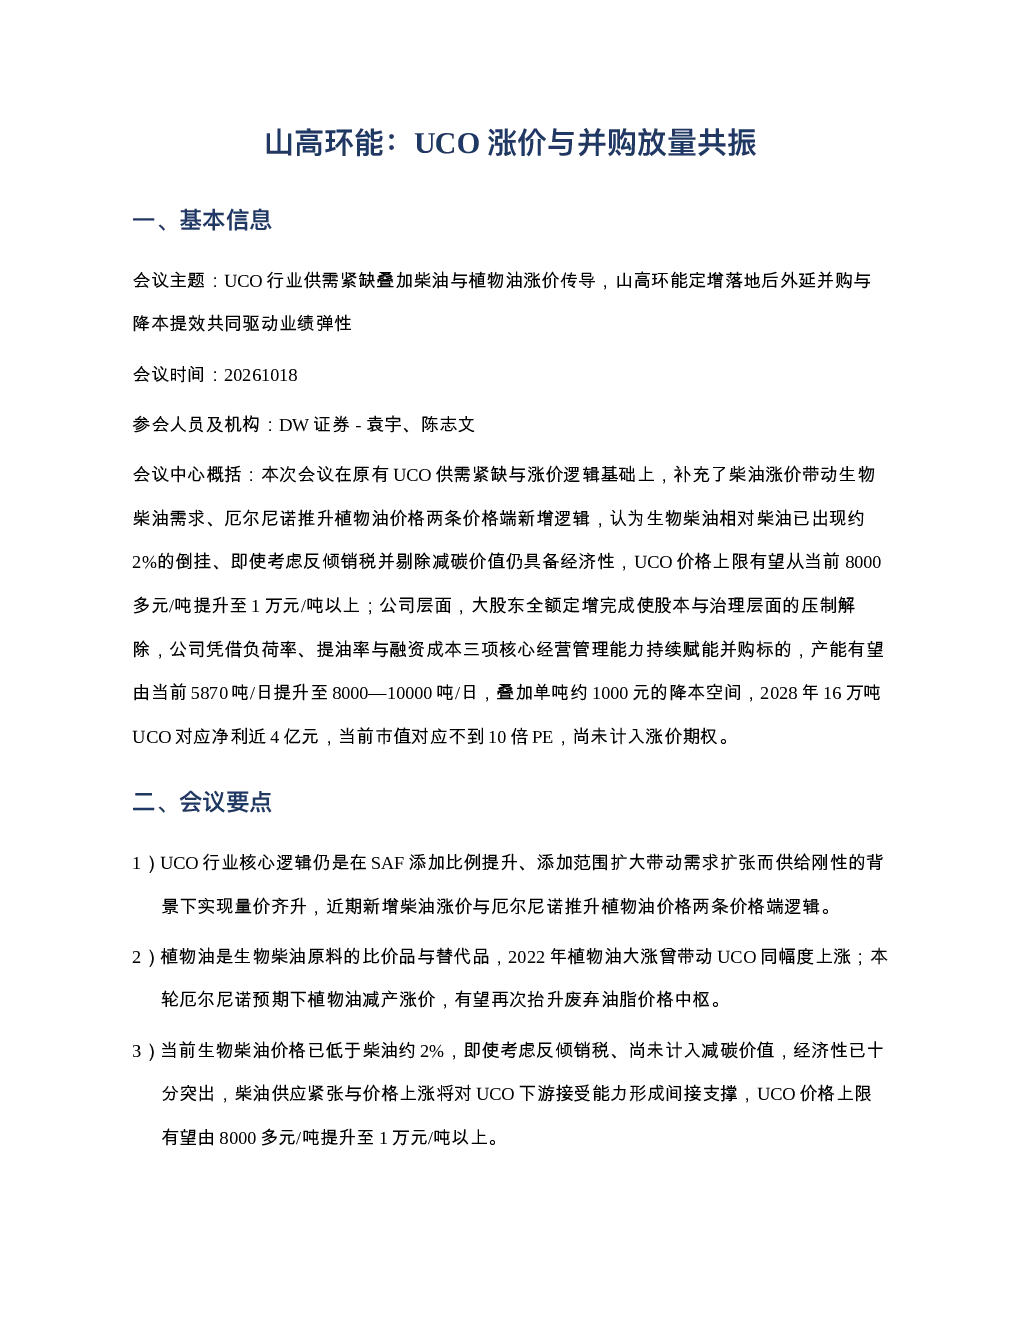
本报告分析UCO行业核心逻辑在于下游SAF添加比例提升和添加范围扩大带动需求扩张,供给相对刚性驱动量价齐升。近期柴油涨价和厄尔尼尼推升植物油价格进一步支撑UCO价格上限提升。报告还关注公司定增落地,大股东全额定增完成募资6.53亿元,优化财务结构并为后续并购整合提供资金空间。公司产能大幅扩张,未来三年目标提升至8000—10000吨/日,年化产量约20万吨,较2026年有三倍以上提升空间。
UCO赛道未来发展趋势如何?
UCO赛道未来发展趋势向好,主要驱动因素包括SAF需求提升、柴油价格上涨带动以及厄尔尼尼导致的植物油价格上涨。这些因素共同支撑UCO价格上限提升。同时,2027年双碳减排强化实施将推动碳价上行,进一步带动减碳行业收益增加,再生资源与清洁能源价值值得重视。
报告重点分析了哪些方向?
报告重点分析了UCO行业供需格局、价格驱动因素、公司产能扩张与并购计划、经营能力与降本空间、涨价弹性与盈利测算。报告指出公司通过负荷率提升、提油率提升、财务费用下降和规模效应可降低成本约1000元/吨,具备将收购项目运营效率复制提升的超额能力。
当前UCO市场现状如何判断?
当前UCO市场现状表现为需求扩张带动价格上涨,供给相对刚性。下游SAF添加比例提升和添加范围扩大是主要需求驱动力。柴油价格上涨和植物油价格因厄尔尼尼上涨进一步支撑价格上限。公司产能大幅扩张,未来三年目标提升至8000—10000吨/日,年化产量约20万吨,较2026年有三倍以上提升空间。
研报提示哪些风险?
本报告提示UCO行业价格波动风险,受柴油和植物油价格影响较大。公司产能扩张需持续投入资金,存在投资风险。此外,双碳政策变化可能影响行业整体收益预期。投资者需关注宏观经济环境变化对下游需求的影响,以及环保政策调整可能带来的成本压力。
你可能感兴趣
山高环能油航空双碳SAF扩产能源价值中枢上行废油脂资源端稀缺增值
未知机构2026-03-09
山高环能2025年中报点评
中泰证券2025-09-02
业绩稳健增长,持续看好SAF大发展背景下UCO环节龙头企业——山高环能2025年报与2026一季报点评
中泰证券2026-05-27
山高环能机构调研纪要
综合发现报告2025-07-31
山高环能:2024年半年度报告
财报2024-08-27
山高环能:2024年一季度报告
财报2024-04-30
山高环能:2023年年度报告
财报2024-04-30
东吴环保公用山高环能定增完成 降本及并购空间分析
未知机构2026-10-16
山高环能机构调研纪要
综合发现报告2026-06-30
【山高环能】调研20230209总结餐厨产能:公司-22
未知机构2023-02-13