猜你想问
人身险“快返型”产品被叫停的具体内容是什么?
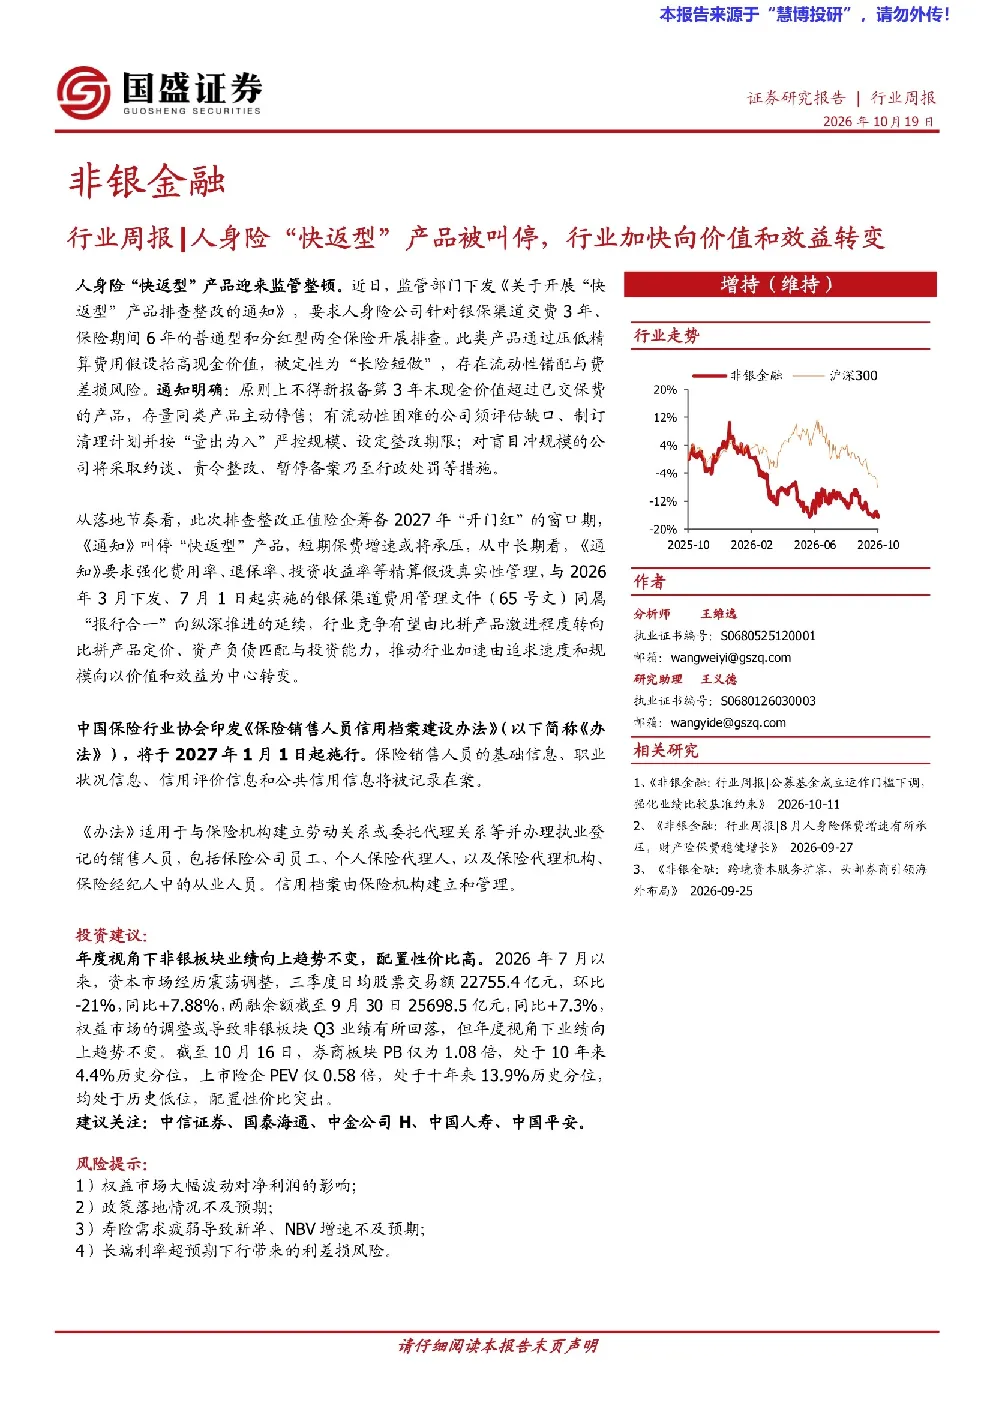
监管下发《关于开展“快返型”产品排查整改的通知》,要求排查银保渠道交费3年、保险期间6年的普通型和分红型两全保险,定性为“长险短做”,存在流动性错配与费差损风险。原则上不得新报备第3年末现金价值超过已交保费的产品,存量同类产品主动停售。对盲目冲规模的公司将采取约谈、责令整改、暂停备案乃至行政处罚等措施。
监管叫停“快返型”产品对保险行业有何影响?
短期来看,将导致险企筹备2027年“开门红”的窗口期保费增速承压。中长期来看,监管要求强化费用率、退保率、投资收益率等精算假设真实性管理,推动行业竞争由比拼产品激进程度转向比拼产品定价、资产负债匹配与投资能力,加速由追求速度和规模向以价值和效益为中心转变。
报告重点分析了哪些方面?
报告重点分析了监管政策对人身险行业的影响,包括产品结构调整、流动性管理要求以及行业竞争格局演变。同时,报告还梳理了保险行业相关数据,如中国人寿、中国太保的利润分配情况,以及十年期国债收益率变动等。此外,报告还关注了证券行业的动态,如华泰证券的权益分派、山西证券的做市交易业务资格等。
当前市场现状如何?
市场股基日均成交额21608.01亿元,环比下降5.06%;两融余额25031.92亿元,环比下降2.76%。审核通过IPO企业2家,审核通过IPO募集资金27.54亿元。券商板块PB仅为1.08倍,处于10年来4.4%历史分位,上市险企PEV仅0.58倍,处于十年来13.9%历史分位。
研报提示了哪些风险?
研报提示了权益市场大幅波动对净利润的影响、政策落地情况不及预期、寿险需求疲弱导致新单、NBV增速不及预期,以及长端利率超预期下行带来的利差损风险。
你可能感兴趣
非银金融行业周报:监管推动北交所与新三板一体化,快返型人身险产品迎排查整改
金融华西证券2026-10-18
保险业态观察(十七):“快返型”产品开启排查整改,改善长期负债结构和投资配置稳定性
金融东海证券2026-10-19
埃森哲的新数字门户帮助产品开发人员和工程师加快向市场的交付速度
信息技术埃森哲2016-01-27
私募基金行业周报:私募产品开始征收增值税?委贷业务被叫停?
金融爱建证券2018-01-16
非银金融行业跟踪周报:保险三季度业绩承压;监管严令整改快返产品
金融东吴证券2026-10-18
非银金融行业上市保险公司保费数据点评报告:快返产品停售在即,四大险企影响有限
金融西南证券2017-09-19
非银行金融行业研究:保险快返产品监管优化行业格局,券商板块抗跌凸显韧性
国金证券2026-10-18
保险业态观察(十四):人身险产品负面清单2026版落地,严监管纠偏行业乱象推动价值竞争转型
金融东海证券2026-04-14
计算机行业:项目型、产品型IT公司的长期空间被低估
信息技术国泰君安证券2022-03-04
核心产品研发和商业化进展顺利,长期价值仍远被低估;维持买入
交银国际2023-08-04