猜你想问
这份报告的核心内容是什么?
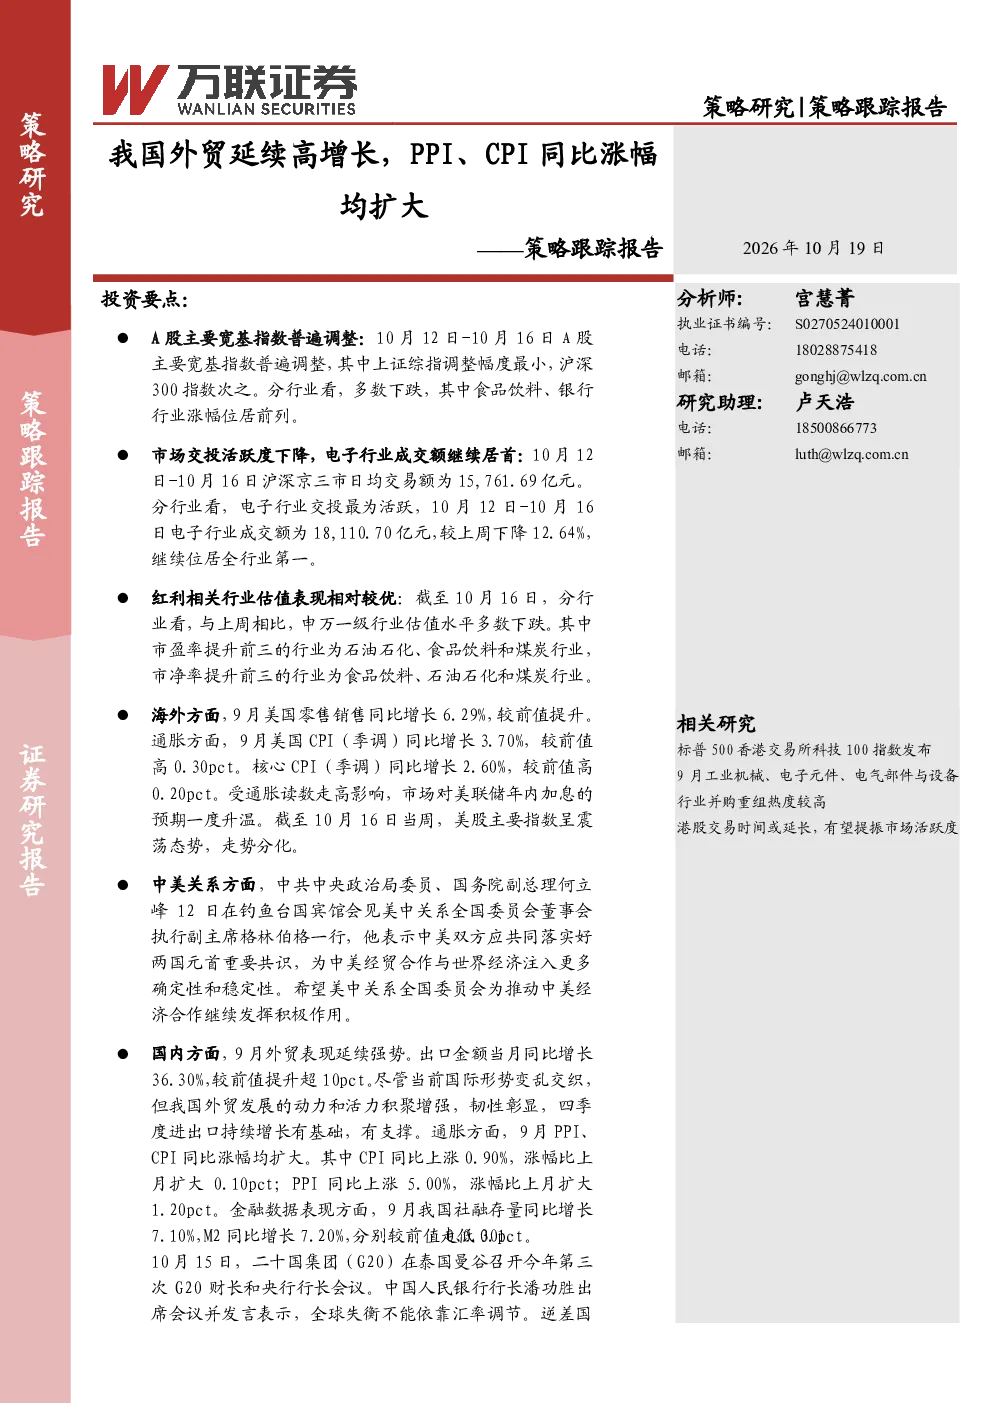
本报告主要关注我国外贸延续高增长态势,同时分析PPI和CPI同比涨幅扩大对经济的影响。报告指出9月出口同比增长36.30%,PPI同比上涨5.00%,CPI同比上涨0.90%,显示经济内生动能有所增强。此外,报告还探讨了美联储加息预期升温、中美关系及G20会议等国际经济动态,为投资者提供全面的经济形势分析。
报告对哪些赛道或行业发展趋势进行了分析?
报告建议关注人工智能与算力基础设施产业链,认为该产业链在当前技术迭代背景下具有长期发展潜力。同时,高股息与上游资源板块也受到关注,主要基于当前全球供应链重构及资源价格波动背景。报告强调这些赛道需结合宏观经济周期及政策导向进行动态评估,以把握结构性机会。
报告重点分析了哪些方向?
报告重点分析了经济数据对市场情绪的影响,特别是外贸、PPI、CPI等关键指标的变化。此外,报告还深入评估了申万一级行业估值水平,发现石油石化、食品饮料和煤炭行业市盈率与市净率提升前三,反映市场对周期性行业的重新定价。同时,对A股市场交易活跃度及行业轮动特征也进行了详细解读。
当前市场现状如何判断?
当前A股市场呈现结构性分化特征,宽基指数普遍调整但行业表现差异显著。食品饮料、银行等少数行业逆势上涨,而通信、电子行业跌幅较大。市场换手率普遍提升,显示资金活跃度增加,但日均交易额较上周下降,反映短期市场情绪存在波动。电子行业虽成交额下降但仍居首位,体现科技板块的持续关注度。
研报提示了哪些风险?
报告提示三大主要风险:一是政策变动风险,特别是宏观调控政策可能对经济预期产生影响;二是企业盈利不及预期风险,当前经济复苏过程中部分企业盈利存在不确定性;三是经济数据不及预期风险,如出口增速放缓或通胀压力加大可能改变市场判断。这些风险需结合最新经济数据和政策动向进行动态评估。
你可能感兴趣
策略跟踪报告:我国外贸延续高增长,PPI、CPI同比涨幅均扩大
万联证券2026-10-19
4月物价数据点评:CPI同比、PPI同比涨幅均扩大
东吴证券2021-05-13
9月物价数据解读:9月CPI、PPI同比涨幅均扩大
国新证券2026-10-17
7月CPI、PPI同比涨幅均放缓;资金面整体平稳,债市延续偏强态势
东方金诚2026-08-10
宏观策略日报:CPI同比涨幅扩大,与PPI剪刀差或进一步收窄
东海证券2022-07-11
宏观策略日报:中国4月CPI表现温和,PPI同比涨幅进一步扩大
东海证券2021-05-12
2017年1月通胀数据点评:CPI、PPI同比均创新高,PPI环比涨幅放缓
南京银行2017-02-14
经济透视:中国3月CPI与PPI同比涨幅均超市场预期
农银证券2022-04-12
股指期货日报:CPI、PPI涨幅均同比回落
南华期货2022-01-12
铜周报:开年首月CPI、PPI同比涨幅均回落,沪铜震荡偏强
华龙期货2022-02-21