猜你想问
这份研报主要分析了什么内容?
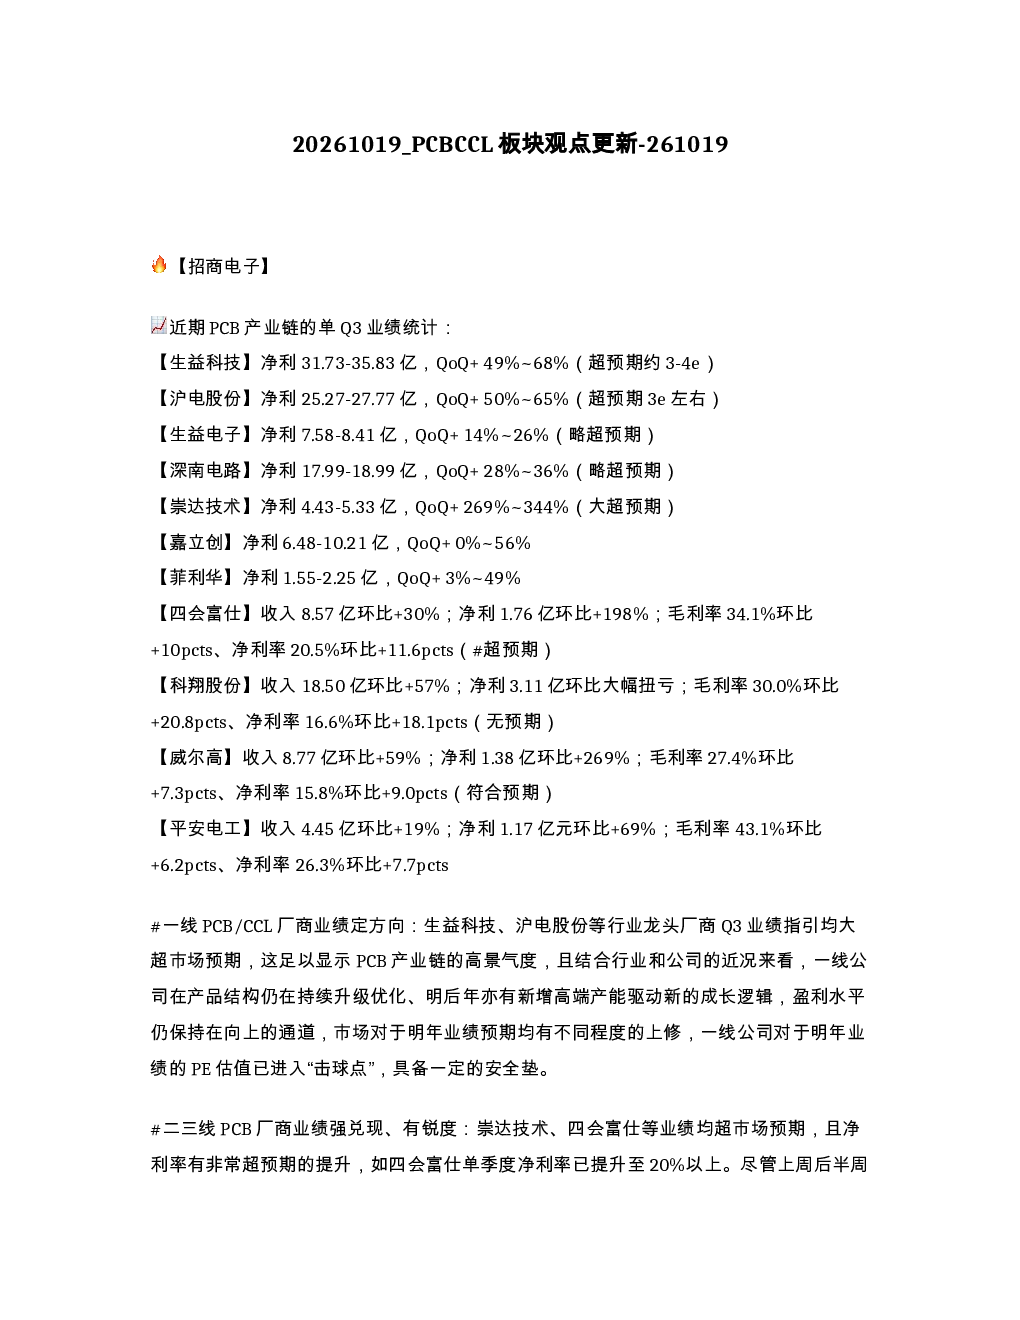
这份研报主要分析了PCB产业链Q3的业绩表现和行业发展趋势。报告重点分析了生益科技、沪电股份、生益电子、深南电路、崇达技术等一线PCB/CCL厂商的业绩,显示行业高景气度。同时,也关注二三线厂商如四会富仕、科翔股份等的表现,指出Q3为涨价出业绩季度,定价模式已根本性变化。报告还提及了CCL和PTFE板等产业链重要新闻,以及建议关注的中小PCB厂商、中大票和载板方向等投资机会。
PCB行业目前的发展趋势如何?
PCB行业目前呈现高景气度发展趋势。一线PCB/CCL厂商业绩超预期,显示产品结构持续升级、新增高端产能驱动下盈利水平向上。二三线厂商业绩强兑现,Q3为涨价出业绩季度,定价模式已根本性变化,“保供”对下游是重中之重。CCL价格持续上涨,供应按配额制,紧缺和价格上行预计持续至明年6月或年底。PTFE板在下一代算力终端等高端应用中重要性提升。整体看,情绪面和流动性改善后,PCB板块有望成为锐度反弹板块。
研报重点分析了哪些方向?
研报重点分析了PCB产业链Q3业绩表现和行业发展趋势。具体包括一线PCB/CCL厂商业绩定方向,如生益科技、沪电股份等业绩大幅增长,显示行业高景气度;二三线PCB厂商业绩强兑现,如崇达技术大超预期,四会富仕净利率提升等,指出Q3为涨价出业绩季度。此外,报告还分析了CCL涨价、PTFE板应用等产业链重要新闻,以及建议关注的中小PCB厂商、中大票和载板方向等投资机会。
当前PCB市场的现状如何判断?
当前PCB市场现状表现为高景气度和结构性机会。一线PCB/CCL厂商业绩超预期,显示行业高景气度,产品结构持续升级、新增高端产能驱动盈利水平向上。二三线厂商业绩强兑现,Q3为涨价出业绩季度,定价模式已根本性变化,“保供”对下游是重中之重。CCL和PTFE板等关键材料价格持续上涨,供应紧缺预计持续至明年。整体看,情绪面和流动性改善后,PCB板块有望成为锐度反弹板块,但需关注产业链供需变化等风险。
研报中有哪些风险提示需要注意?
研报中提示的风险主要包括:CCL和PTFE板等关键材料供应紧缺可能导致价格上涨,进而影响下游客户订单和利润率;行业高景气度下,新增产能可能带来竞争加剧风险;政策变化或宏观经济波动可能影响市场需求;部分中小PCB厂商盈利能力较弱,可能受行业波动影响较大;产业链上下游价格传导不畅可能导致利润被压缩。此外,还需关注技术迭代和市场需求变化等长期风险。