猜你想问
这份研报的核心内容是什么?
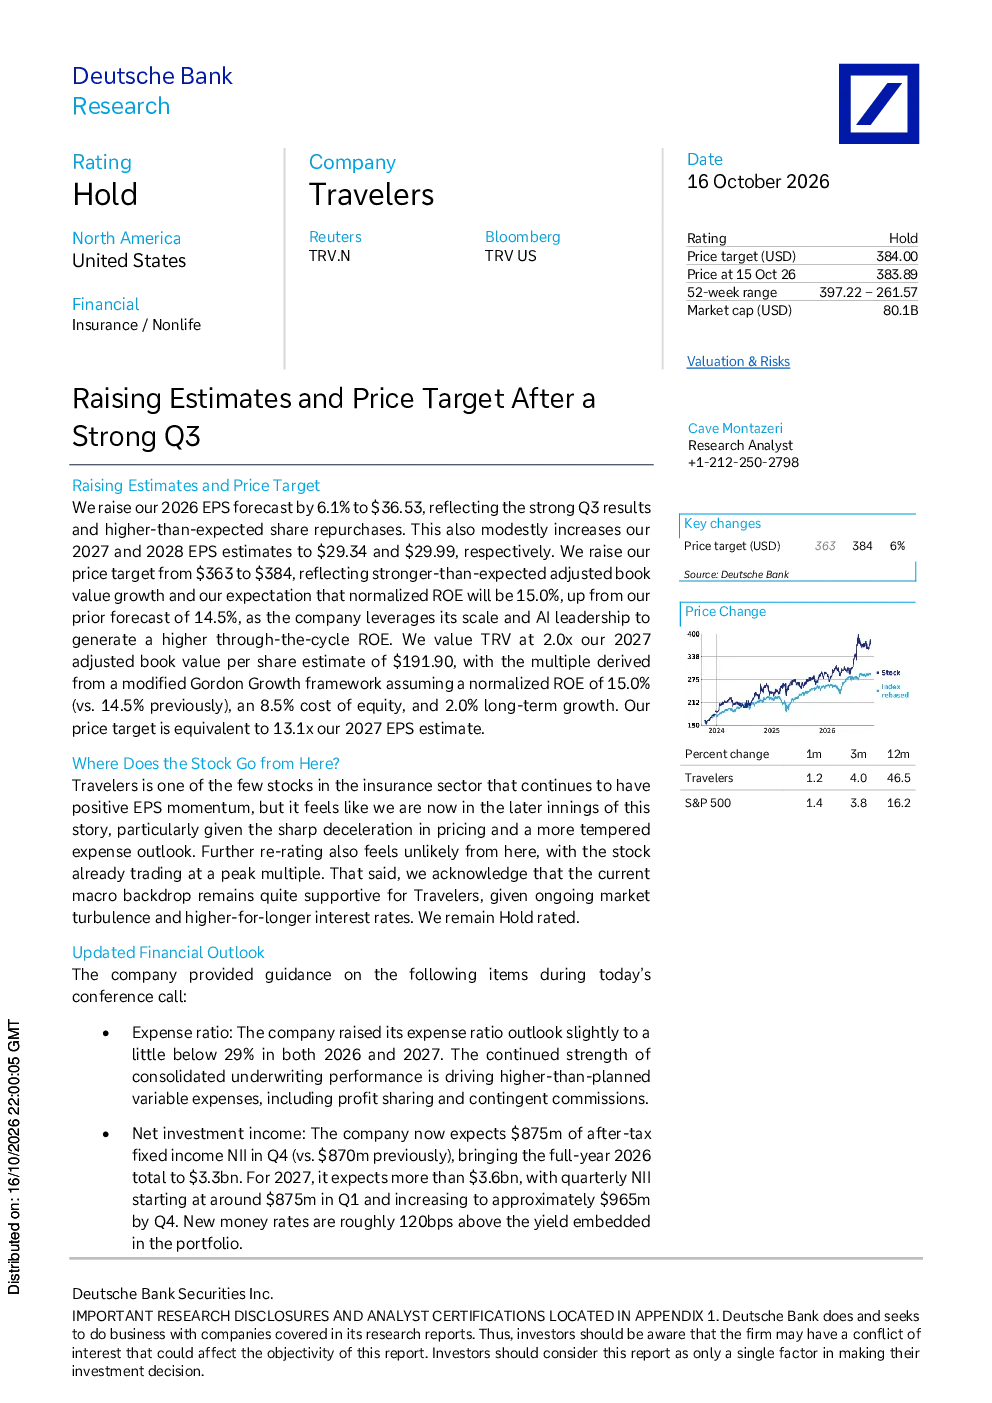
这份研报的核心内容是德意志银行对旅行者保险公司(TRV.N)的业绩上调预期及目标价分析。报告维持TRV.N持有评级,但指出股价已处于峰值市盈率,进一步评级上调可能性不大。德意志银行上调了TRV.N的2026年每股收益(EPS)预测至36.53美元,并将2027年和2028年的EPS预测小幅上调至29.34美元和29.99美元。基于超出预期的调整后净资产价值(BV)增长和预期标准化净资产收益率(ROE)达到15.0%,将目标价从363美元上调至384美元。报告还提到TRV.N合并承保业绩持续强劲,推动变动费用超预期,包括利润分成和或有佣金。自10月1日起提高转手再保险分保额比例,第四季度NPW减少约1.65亿美元,2027年全年NPW减少2.3亿美元。
保险行业的发展趋势如何?
保险行业的发展趋势呈现多元化和技术化特征。随着科技发展,人工智能(AI)在保险领域的应用日益广泛,提升风险评估和客户服务效率。保险公司利用AI技术优化承保流程、降低运营成本,并通过大数据分析提升产品创新能力。同时,市场动荡和较高利率对保险公司经营带来挑战,但持续的市场波动和利率环境可能为部分公司带来机遇,如TRV.N通过提高转手再保险分保额比例降低净保费支出。行业竞争加剧促使公司寻求差异化发展,规模和技术优势成为关键竞争因素。未来,保险公司需在风险控制、技术应用和客户体验方面持续创新,以适应市场变化。
这份报告重点分析了哪些方面?
这份报告重点分析了旅行者保险公司(TRV.N)的财务表现、估值及风险因素。报告上调了TRV.N的EPS预测和目标价,主要基于其强劲的承保业绩、超出预期的调整后净资产价值(BV)增长以及预期标准化净资产收益率(ROE)达到15.0%。报告还评估了TRV.N的转手再保险策略对净保费支出的影响,以及其利用规模和AI技术提升ROE的潜力。此外,报告讨论了价格与通胀对EPS的影响,指出价格趋势高于损失成本趋势有助于提高EPS。报告维持TRV.N持有评级,但认为股价已处于峰值市盈率,进一步评级上调可能性不大。
当前市场对保险行业的现状如何判断?
当前市场对保险行业的现状呈现波动性和不确定性。市场动荡和较高利率对保险公司经营带来挑战,如增加融资成本和投资收益压力。然而,持续的市场波动和利率环境可能为部分保险公司带来机遇,如TRV.N通过提高转手再保险分保额比例降低净保费支出。行业竞争激烈,保险公司需在风险控制、技术应用和客户服务方面持续创新以保持竞争优势。人工智能(AI)的应用成为行业趋势,提升风险评估和运营效率。总体而言,保险行业在挑战中寻求机遇,规模和技术优势成为关键竞争因素。投资者需关注公司财务表现、风险管理和创新能力。
这份研报提示了哪些风险因素?
这份研报提示了旅行者保险公司(TRV.N)面临的主要风险因素。价格与通胀是关键风险之一,如果价格趋势高于损失成本趋势,有助于提高EPS;反之,则可能导致长期盈利低于预期。市场动荡和较高利率对保险公司经营带来挑战,如增加融资成本和投资收益压力。此外,保险公司需应对监管变化和竞争加剧带来的风险。报告指出TRV.N股价已处于峰值市盈率,进一步评级上调可能性不大,投资者需关注其估值水平。公司需持续优化承保和投资策略,以应对市场变化和风险挑战。