猜你想问
这份研报主要分析了哪些内容?
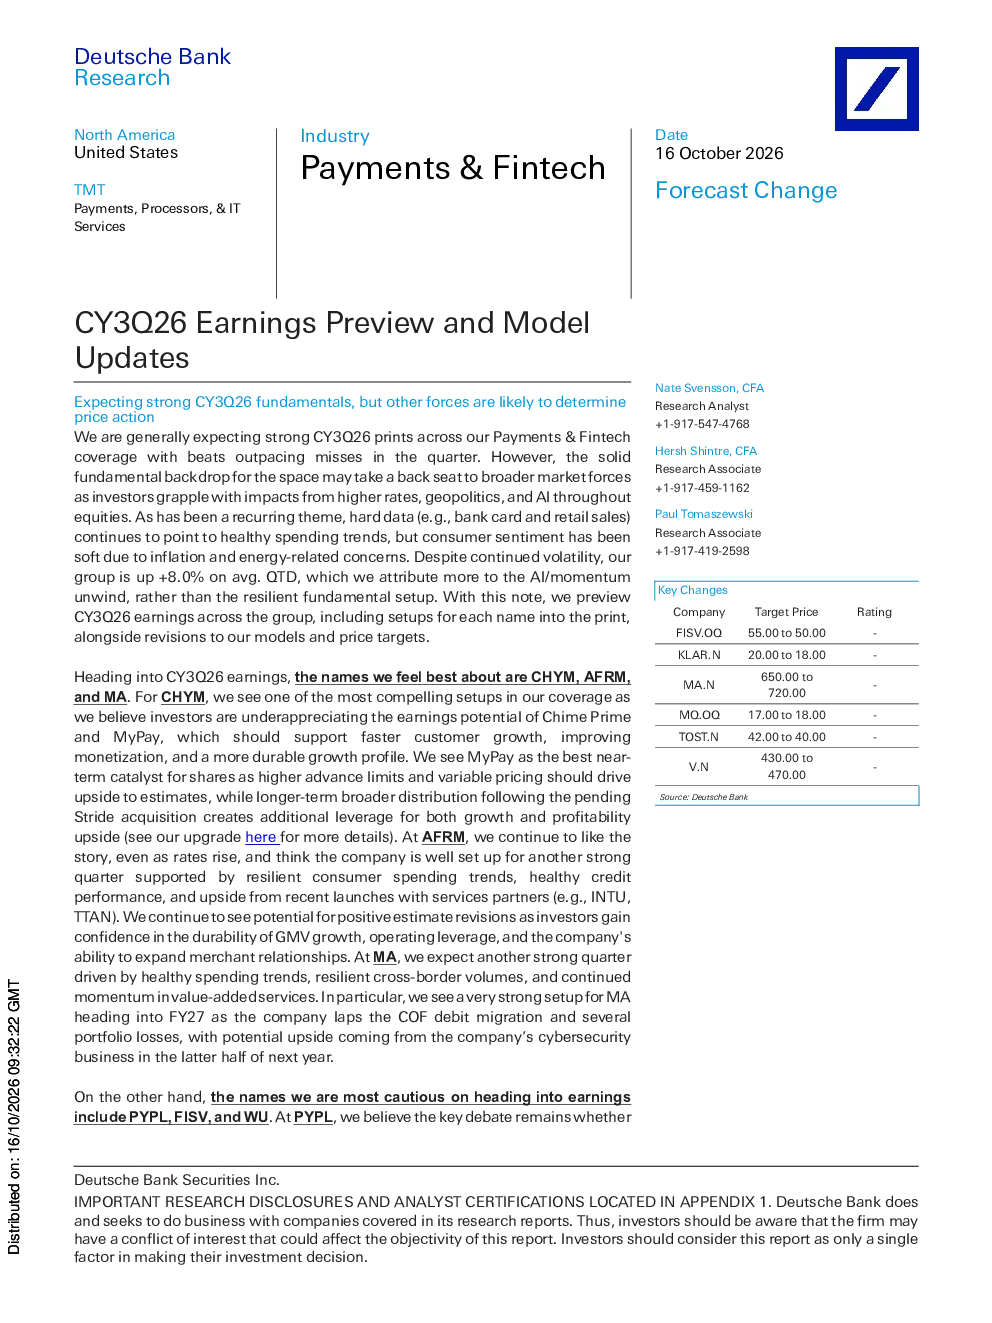
这份研报主要分析了2026年第三季度(CY3Q26)支付与金融科技板块的市场预期、消费趋势、组合表现、公司评级与盈利预览、行业趋势与风险、公司具体分析以及研究结论。报告指出该领域普遍预期强劲业绩,但需关注利率上升、地缘政治和人工智能等因素影响。看好CHYM、AFRM、MA等公司,谨慎对待PYPL、FISV、WU等公司,并对行业趋势和风险进行了详细阐述。
支付与金融科技板块的行业发展趋势如何?
支付与金融科技板块的行业发展趋势显示,尽管利率上升和宏观不确定性,消费支出趋势健康,BNPL份额增长部分抵消疲软。美国品牌结账增长预计缓慢,但BNPL发展前景乐观。大型银行数据显示逾期率和冲销率下降,对BNPL供应商和新型银行是积极信号。同时,监管审查、现金向数字转换成熟、跨境交易量放缓、消费者支出和信贷减弱、替代支付渠道竞争等是关键风险因素。
研报重点分析了哪些公司?
研报重点分析了多家支付与金融科技公司,包括看好公司CHYM、AFRM、MA,谨慎公司PYPL、FISV、WU,以及中间评级公司FOUR、XYZ、KLAR。对万事达(MA)关注拉美市场强劲及收购执行情况,Visa(V)关注Meta Muse推出和AI定位,FIS(FISV)关注增长可持续性和利润率扩张,全球支付(GPN)关注BNPL长期采用前景和德国业务稳定性,Affirm(AFRM)关注GMV增长持久性,Chime(CHYM)关注客户增长和Stride收购影响,PayPay(PAYP)关注Cash App风险损失增长,PayPal(PYPL)关注与Muse的关系和基础设置,Toast(TOST)关注新垂直领域拓展,Block(XYZ)关注信用损失轨迹和Borrow产品扩展,西联汇款(WU)关注IMXI收购时机,B2B公司关注定价行动和重组执行情况。
当前支付与金融科技市场的现状如何?
当前支付与金融科技市场现状显示,该领域基本面坚实,但需关注宏观市场力量影响。2026年第三季度(CY3Q26)普遍预期强劲业绩,但投资者需警惕利率上升、地缘政治和人工智能等因素。消费支出趋势健康,银行卡和零售销售数据表现良好,但消费者情绪疲软。BNPL份额增长将部分抵消品牌结账增长缓慢,大型银行逾期率和冲销率下降,对BNPL供应商和新型银行是积极信号。但监管审查、现金向数字转换成熟、跨境交易量放缓、消费者支出和信贷减弱、替代支付渠道竞争等风险不容忽视。
研报提示了哪些相关风险?
研报提示了支付与金融科技板块的多个风险因素。首先,监管审查可能影响行业发展;其次,现金向数字转换成熟可能放缓;第三,跨境交易量可能放缓;第四,消费者支出和信贷减弱可能影响业绩;最后,替代支付渠道竞争加剧也是重要风险。此外,部分公司如FISV面临增长可持续性和利润率扩张挑战,Block估值高于金融科技同行,KLAR估值溢价显著,这些也是投资者需关注的风险点。