猜你想问
国债期货震荡上行报告主要分析了哪些内容?
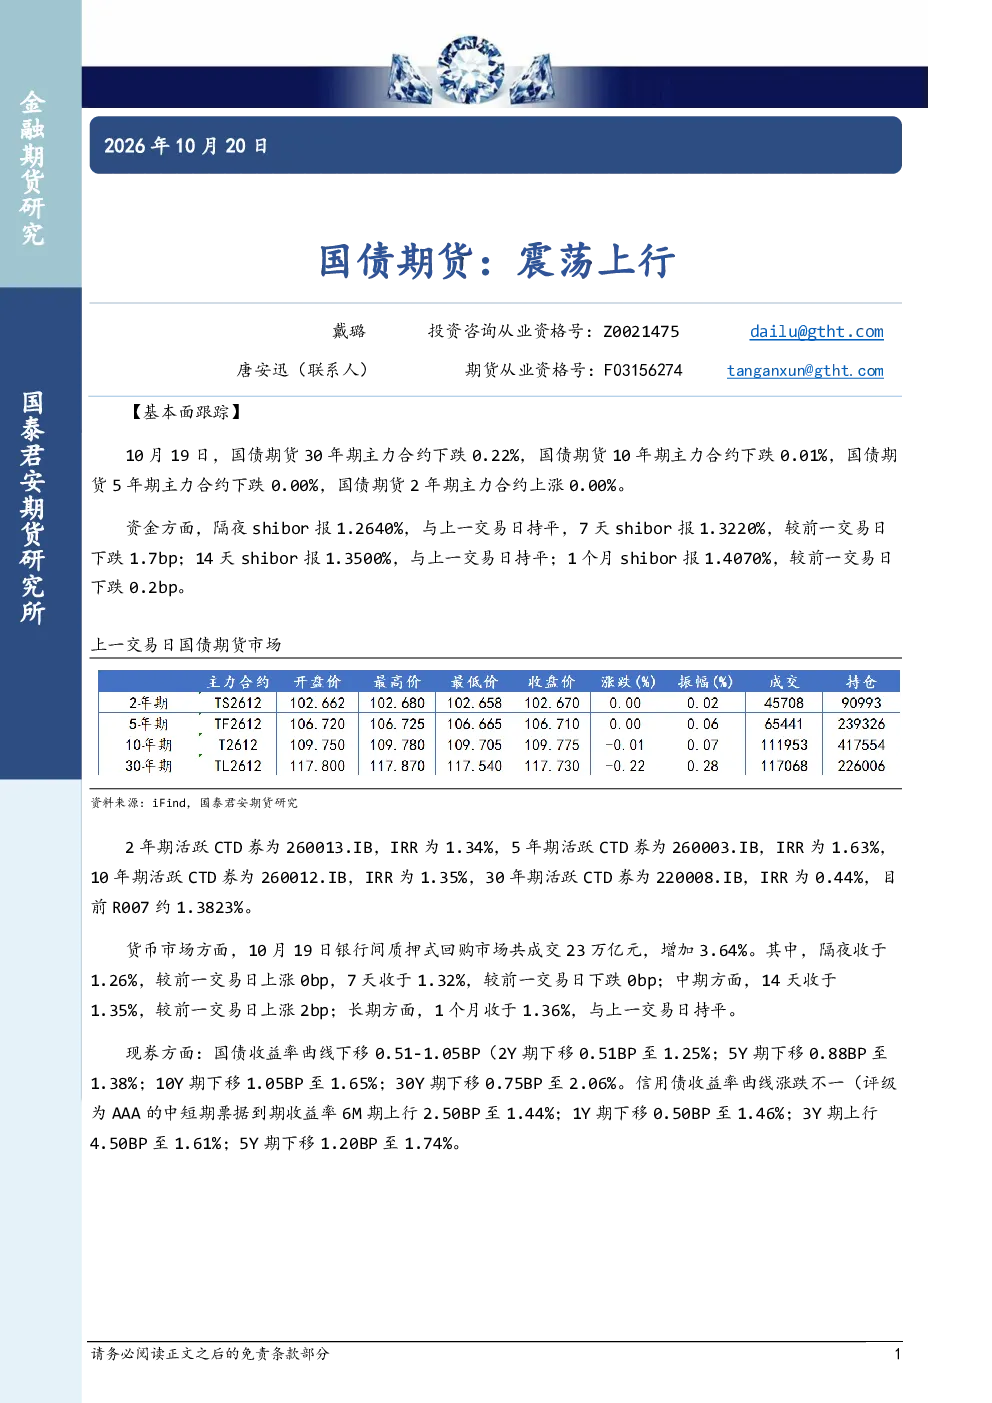
本报告主要分析了国债期货各期限合约表现、资金面变化、活跃券IRR情况、货币市场动态、现券收益率曲线变动以及信用债收益率变化。通过10月19日的数据,报告详细追踪了国债期货各期限主力合约的表现,包括30年期下跌0.22%,10年期下跌0.01%,5年期和2年期均持平。资金方面,shibor整体下行,7天、1个月shibor分别下跌1.7bp和0.2bp,但14天shibor持平。活跃券IRR方面,2年期为1.34%,5年期为1.63%,10年期为1.35%,30年期为0.44%,R007约1.3823%。货币市场成交23万亿元,隔夜、1个月回购利率持平,7天和14天分别上涨0bp和2bp。现券收益率曲线整体下移,2年期至30年期分别收于1.25%、1.38%、1.65%、2.06%;信用债收益率涨跌不一,AAA级中短期票据6M期上行2.50bp至1.44%。报告还关注了2026金融街论坛年会召开,央行宣布将推出多项政策,包括设立流动性支持工具、扩大常备借贷便利适用范围、推动债券市场互联互通等,并强调增强高质量政策供给及推进人民币国际化。
国债期货行业发展趋势如何?
国债期货行业发展趋势需结合宏观政策与市场动态综合判断。当前,央行推出流动性支持工具、扩大常备借贷便利适用范围等政策,旨在增强高质量政策供给及推进人民币国际化,这些政策对国债期货市场可能产生长期支撑作用。从短期来看,资金面波动、shibor整体下行但14天持平等现象,显示市场流动性存在结构性变化。现券收益率曲线整体下移,表明市场对利率走势有一定预期。信用债收益率涨跌不一,也反映出信用分层对整体市场的影响。国债期货趋势强度为0,表明当前市场处于震荡阶段,未来走势需持续关注政策落地效果及市场情绪变化。
报告重点分析了国债期货的哪些方面?
报告重点分析了国债期货各期限合约的短期表现差异,特别是30年期与10年期合约的下跌、5年期和2年期的持平现象,以及这些变化背后的资金流向与市场情绪。此外,报告详细追踪了shibor利率变化、活跃券IRR水平、货币市场成交与回购利率动态,这些指标有助于理解市场短期流动性状况。现券收益率曲线的整体下移趋势,以及信用债收益率的变化,也为判断国债期货长期走势提供了重要参考。报告还关注了央行在2026金融街论坛年会上的政策表态,这些政策对国债期货市场的潜在影响是分析重点之一。
当前国债期货市场现状如何判断?
当前国债期货市场处于震荡阶段,具体表现为各期限合约表现不一,资金面存在结构性波动,shibor整体下行但14天持平,活跃券IRR水平分化,货币市场成交活跃但回购利率小幅分化,现券收益率曲线整体下移。这些现象表明市场对未来利率走势存在一定不确定性,但央行推出的多项政策,如流动性支持工具、扩大常备借贷便利适用范围等,可能为市场提供一定支撑。信用债收益率涨跌不一,也反映出市场对信用风险的敏感性。国债期货趋势强度为0,进一步印证了当前市场震荡特征。未来市场走势需持续关注政策落地效果及市场情绪变化。
投资国债期货需注意哪些风险?
投资国债期货需注意多重风险。首先,市场短期波动风险,当前国债期货处于震荡阶段,各期限合约表现不一,shibor利率变化及货币市场流动性波动都可能影响市场短期走势。其次,政策风险,央行推出的多项政策可能对市场产生长期影响,但政策落地效果存在不确定性。此外,信用风险需关注,信用债收益率变化反映出市场对信用风险的敏感性,这可能间接影响国债期货市场。最后,宏观经济风险,经济增长、通胀水平等因素都可能影响利率走势,进而影响国债期货价格。投资者需充分了解市场动态,结合自身风险承受能力进行投资决策。