猜你想问
这份研报的核心内容是什么?
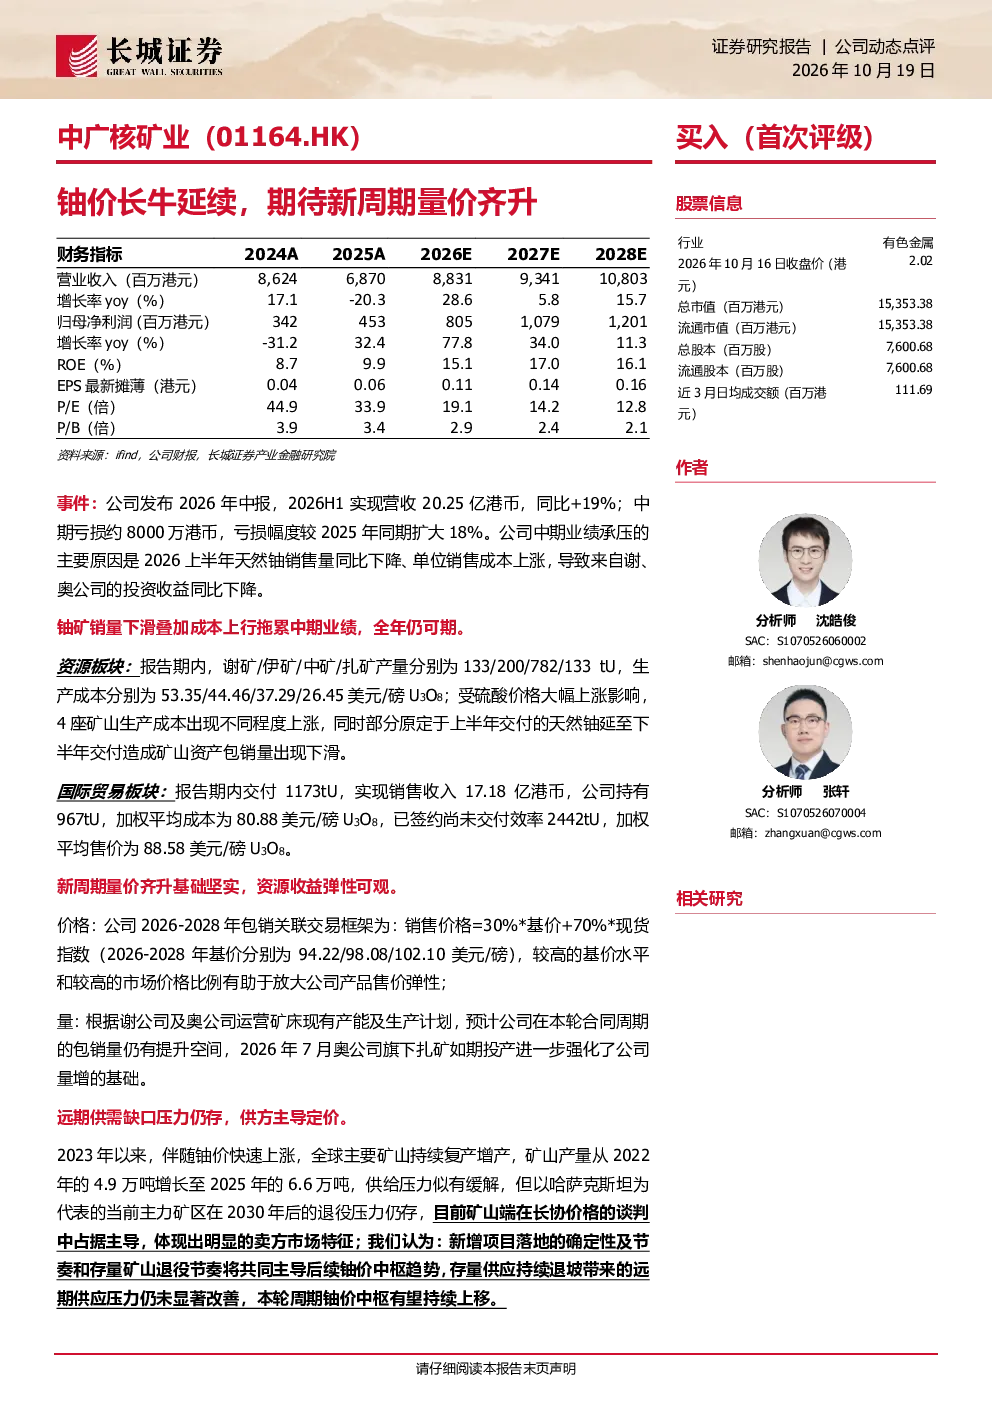
这份研报分析中广核矿业受益于铀价长牛趋势,有望在天然铀上行周期中实现量价齐升。报告指出公司上半年营收同比增长19%,但中期亏损约8000万港币,主要原因是铀矿销量下滑和单位销售成本上涨。报告详细介绍了资源板块的谢矿、伊矿、中矿、扎矿产量及成本变化,以及国际贸易板块的交付量、销售收入及成本售价情况。
铀行业的发展趋势如何?
铀行业发展趋势显示全球主要矿山产量从2022年的4.9万吨增长至2025年的6.6万吨,但以哈萨克斯坦为代表的矿区在2030年后退役压力仍存。矿山端在长协价格谈判中占据主导,体现出明显的卖方市场特征。新增项目落地节奏和存量矿山退役节奏将共同主导后续铀价中枢趋势。
研报重点分析了哪些方向?
研报重点分析了中广核矿业的资源板块与国际贸易板块。资源板块方面,报告详细列举了谢矿、伊矿、中矿、扎矿的产量及成本变化,指出受硫酸价格上涨影响,4座矿山生产成本均出现上涨,部分铀延至下半年交付导致销量下滑。国际贸易板块方面,报告分析了交付量、销售收入、成本及售价情况,显示公司持有967 tU,加权平均成本为80.88美元/磅U3O8,已签约尚未交付效率2442 tU,加权平均售价为88.58美元/磅U3O8。
当前铀市场现状如何判断?
当前铀市场现状表现为明显的卖方市场特征。全球主要矿山产量持续增长,但部分矿区面临退役压力。矿山端在长协价格谈判中占据主导地位,价格形成机制有利于矿山方。2026-2028年包销关联交易框架为销售价格=30%*基价+70%*现货指数,基价水平较高且市场价格比例高,有助于放大产品售价弹性。
研报提到了哪些风险提示?
研报提示了铀价波动风险、铀矿爬产不及预期风险、安全经营风险、国际贸易业务波动风险等。铀价波动直接影响公司业绩,铀矿爬产不及预期可能导致产量和销量不及预期,安全经营风险涉及矿山运营安全,国际贸易业务波动风险则与汇率、国际市场变化相关。
你可能感兴趣
3Q25毛利率新高,强周期驱动下延续量价齐升,维持买入
交通运输交银国际2025-10-31
工程机械行业:工程机械龙头周期涨价,结构性量价齐升行情将延续至Q1
机械设备东吴证券2017-12-27
业绩强劲,2Q25毛利率新高,强周期驱动下延续量价齐升,维持买入
交通运输交银国际2025-09-01
【财联社早知道】MLCC缺货范围扩散,供应商预计短缺或延续至2027年甚至2028年,分析师称全球MLCC行业正迎来新一轮“量价齐升”超级景气周期;锂电龙头预计上半年净利同比增长95pct-1-20260616
未知机构2026-06-16
首次覆盖点评:覆铜板量价齐升,涨价周期有望延续
国信证券2026-06-15
玖龙纸业:量价齐升,结构优化,涨价周期延续
信达证券2026-09-27
玖龙纸业量价齐升,结构优化,涨价周期延续
信达证券2026-09-27
家电行业:两轮车开启新周期,龙头量价齐升
家用电器东兴证券2021-11-17
产能释放新周期,量价齐升仍可期
食品饮料华安证券2020-07-28
商业航天材料深度研究系列之碳纤维:商业航天用高性能碳纤维迎量价齐升新周期
国防军工中泰证券2026-03-01