猜你想问
这份研报主要讲了什么内容?
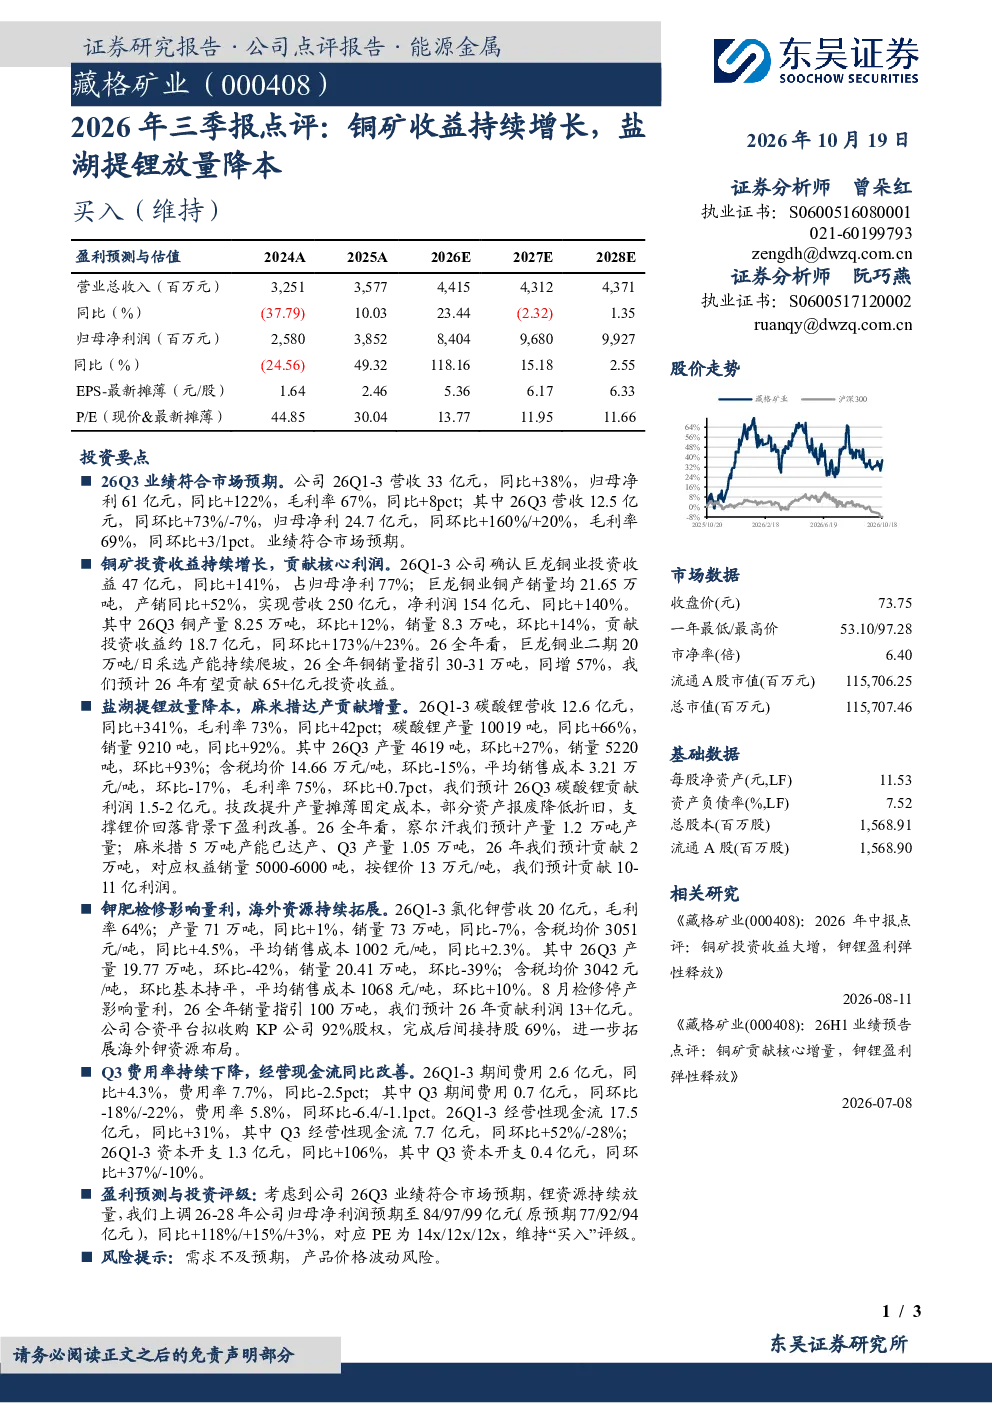
这份研报主要点评了2026年前三季度某公司的业绩表现,重点分析了铜矿投资收益和盐湖提锂业务的增长情况。报告显示,公司营收和净利润均实现大幅增长,其中铜矿投资收益贡献了核心利润,盐湖提锂业务在产量和销量上均显著提升,同时毛利率有所改善。此外,报告还涉及了钾肥业务的产销情况以及费用和现金流状况,并给出了盈利预测和投资评级。
当前化工行业的发展趋势如何?
当前化工行业的发展趋势主要体现在新能源材料领域的快速增长,特别是锂盐和铜材料的需求持续提升。随着新能源汽车和储能产业的蓬勃发展,盐湖提锂和铜矿资源的重要性日益凸显。同时,钾肥等传统化工产品也面临供需结构调整,企业通过技术创新和资源整合提升竞争力成为行业共识。未来几年,绿色低碳转型将推动化工行业向高端化、智能化方向发展。
研报最值得关注的分析方向是什么?
研报最值得关注的分析方向是铜矿投资收益和盐湖提锂业务的放量降本。铜矿投资收益占比高达77%,巨龙铜业的产销和盈利能力持续增强,为公司带来稳定现金流。盐湖提锂业务在产量提升的同时,通过技术优化降低了生产成本,碳酸锂毛利率同比大幅提升42个百分点,显示出业务效率的显著改善。这两个方向的协同发展是公司业绩增长的核心驱动力。
目前市场对化工产品的供需情况怎样?
目前市场对化工产品的供需情况呈现结构性分化。新能源相关产品如碳酸锂、电解铜需求旺盛,价格保持高位,推动相关企业盈利能力提升。传统化工产品如钾肥则面临需求增速放缓和价格波动压力,企业通过产能调整和成本控制应对市场变化。整体来看,新能源材料领域供给仍相对紧张,而传统领域竞争加剧,企业需加快转型升级以适应市场变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括需求不及预期和产品价格波动。新能源行业虽然前景广阔,但终端需求受宏观经济和政策影响较大,若市场需求增长放缓可能影响锂盐和铜材料价格。同时,化工产品价格受原材料成本和供需关系双重影响,价格大幅波动将直接影响企业盈利稳定性。此外,国际市场竞争加剧和环保政策趋严也可能带来经营风险。